Requisitos para pedir um crédito imobiliário no Chile: o que o banco analisa e quais dicas seguir
Os requisitos para pedir um crédito imobiliário no Chile segundo a CMF: o que o banco analisa, quais documentos pede, quanto de entrada você precisa e 6 dicas.
· 4 min de leitura
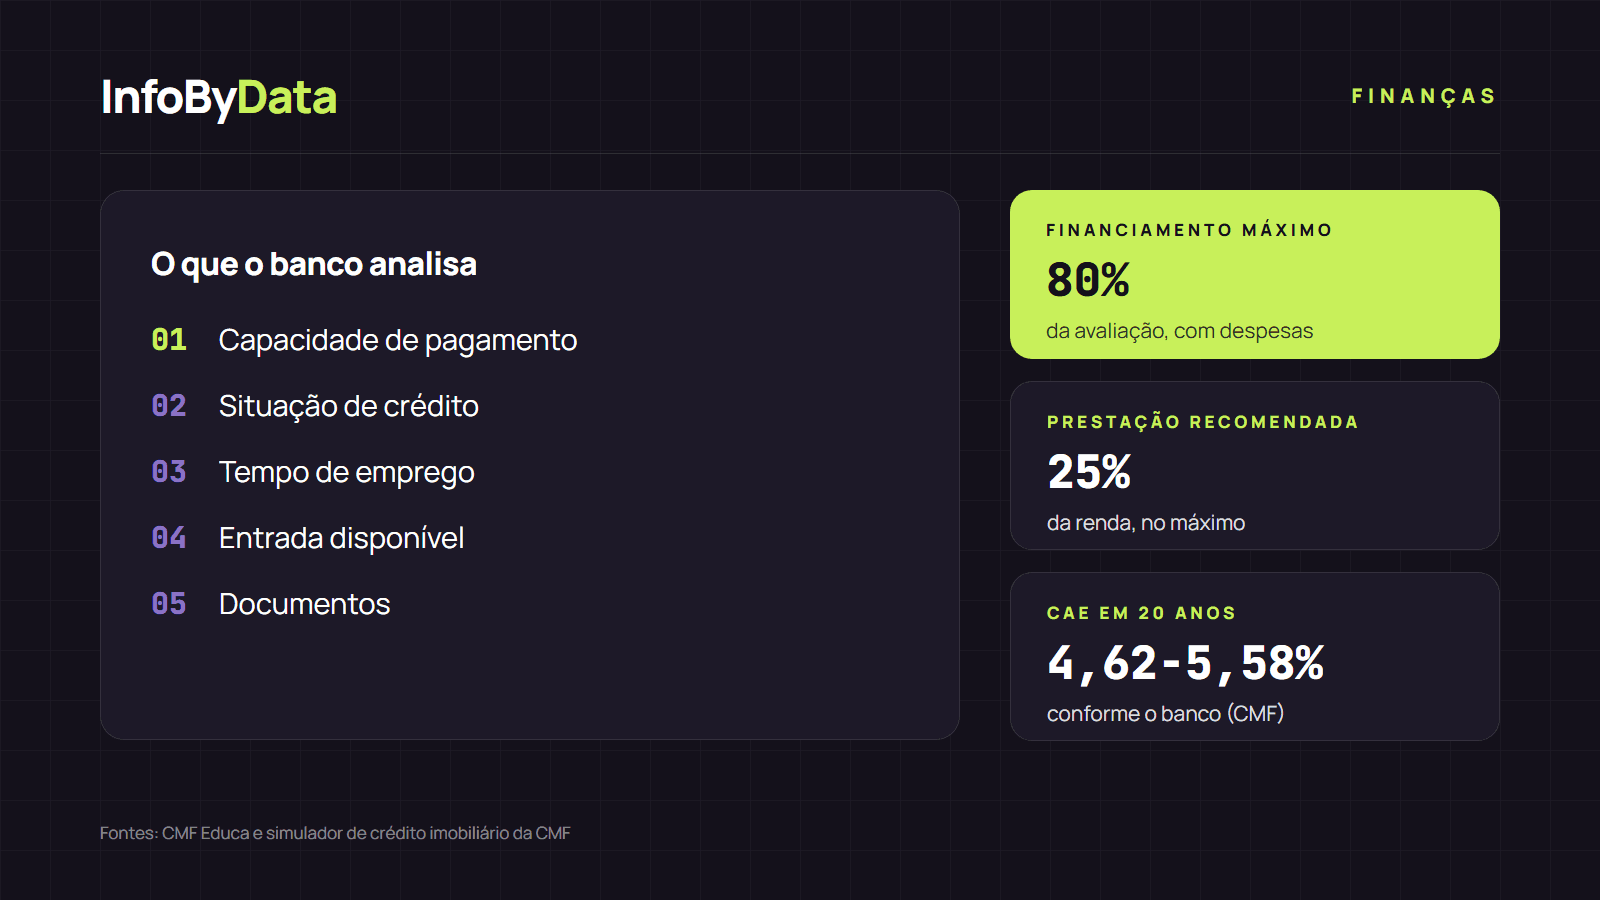
Conhecer os requisitos para pedir um crédito imobiliário antes de ir ao banco economiza tempo e recusas. Segundo a CMF, a reguladora financeira do Chile, para obter o crédito você precisa passar por uma avaliação em que o banco analisa sua capacidade de pagamento e sua situação de crédito. Além disso, a instituição financia no máximo 80% do valor de avaliação, com as despesas incluídas, então o restante fica por sua conta.
80%
Financiamento máximo
da avaliação, com despesas
25%
Prestação recomendada
da renda, no máximo
10
Bancos e cooperativas no simulador da CMF
para comparar ofertas
Fonte: CMF Educa e simulador de crédito imobiliário da CMF (6 de novembro de 2026)
Ver os dados em uma tabela
| Financiamento máximo | 80% | da avaliação, com despesas |
| Prestação recomendada | 25% | da renda, no máximo |
| Bancos e cooperativas no simulador da CMF | 10 | para comparar ofertas |
O que o banco analisa: os requisitos para pedir um crédito imobiliário
A lei não define uma lista única de requisitos para pedir um crédito imobiliário. A CMF explica que cada instituição pode fixar as condições que considerar convenientes, sempre dentro da lei. Na prática, o banco avalia quatro coisas:
- Sua capacidade de pagamento: quanto você ganha e quanto já deve em crédito pessoal, cartões e compras parceladas.
- Sua situação de crédito: se você paga suas dívidas em dia.
- Seu tempo de emprego: se você é assalariado, comprova com seu contrato.
- A entrada que você pode dar: o banco não financia 100% do imóvel.
Essa avaliação define se você recebe o crédito e em quais condições: valor, taxa e prazo.
Quais documentos os bancos pedem
Segundo a CMF, estes são os documentos habituais:
| Sua situação | Documentos |
|---|---|
| Assalariado | Últimos contracheques e cópia do contrato, se for o caso, para comprovar o tempo de emprego |
| Autônomo | Declarações de imposto de renda |
| Todos os casos | Documento de identidade e informações sobre outros bens (carros, imóveis ou participação em empresas) |
| Se você compõe renda | Os mesmos documentos da outra pessoa |
O banco pode pedir mais documentos conforme o caso.
Quanto de entrada você precisa e quais despesas considerar
Além da entrada, há despesas que muita gente esquece. De acordo com a CMF Educa, o devedor paga o imposto de selo, o cartório, a avaliação, o estudo de títulos, a redação da escritura e o registro no Conservador de Bienes Raíces (o registro de imóveis), que custa cerca de 1% do valor do imóvel. Também paga os seguros de vida (desgravamen) e contra incêndio.
As despesas, exceto os seguros, podem ser incluídas no crédito desde que o total não passe de 80% do valor de avaliação. Se a avaliação ficar abaixo do preço de venda, o banco emprestará menos e você terá de dar uma entrada maior.
6 dicas antes de pedir seu crédito imobiliário
Cumprir os requisitos para pedir um crédito imobiliário é o primeiro passo. Estas dicas ajudam a conseguir melhores condições:
- Calcule sua prestação. A CMF cita que várias instituições recomendam que a prestação seja, no máximo, 25% da sua renda total. Explicamos quanto é preciso ganhar na nossa matéria sobre a renda para pedir um crédito imobiliário.
- Reduza suas dívidas. Cada parcela de crédito pessoal ou cartão diminui o crédito que podem aprovar.
- Junte a entrada e as despesas. Some a entrada, as despesas da compra e uma margem para imprevistos.
- Faça cotações em vários bancos. Compare as ofertas pelo CAE (custo anual equivalente), que soma a taxa, os seguros e as despesas. Para um crédito de 3.000 UF em 20 anos, o CAE vai de 4,62% a 5,58% conforme o banco, como mostramos no nosso comparador de crédito imobiliário.
- Confira a taxa, o prazo e o custo de quitação antecipada. Um prazo mais longo reduz a prestação, mas aumenta o total de juros.
- Se for comprar um imóvel novo, peça o subsídio à taxa. Ele reduz a taxa em até 0,6 ponto em imóveis de até 6.000 UF, segundo a Lei 21.836. Se você é de classe média, veja também os subsídios habitacionais para a classe média.
Com os números prontos, simule a prestação de cada oferta:
Se você já cumpre os requisitos para pedir um crédito imobiliário e quer ver o processo completo, da cotação à assinatura da escritura, leia como pedir um crédito imobiliário passo a passo.
O que isso significa para você
- Prepare seus documentos antes de cotar. Com os contracheques ou declarações em mãos, o banco avalia você mais rápido.
- Organize suas dívidas. A capacidade de pagamento é a primeira coisa que o banco analisa, e cada parcela pendente a reduz.
- Compare sempre pelo CAE. As diferenças entre bancos são grandes e se pagam por 20 ou 30 anos. Cuidado com golpes: peça cotações só nos canais oficiais. Esta matéria é informativa e não é uma recomendação financeira.
Fontes
- CMF Educa, como obter um crédito imobiliário (em espanhol)
- CMF Educa, tenho capacidade de pagamento para um crédito imobiliário? (em espanhol)
- CMF Educa, quais despesas envolve um crédito imobiliário? (em espanhol)
- CMF, simulador de crédito imobiliário (consulta de 6 de novembro de 2026)
- Lei 21.836, Diário Oficial de 17 de agosto de 2026
- requisitos para pedir um crédito imobiliário
- crédito imobiliário
- capacidade de pagamento
- documentos
- entrada
- CAE