Melhores créditos imobiliários no Chile em novembro de 2026: o ranking por prazo
Os melhores créditos imobiliários de novembro de 2026, segundo a CMF do Chile. O Santander lidera nos quatro prazos e o BancoEstado fica em segundo. O top 3 a 15, 20, 25 e 30 anos, e o que verificar antes de escolher.
· 4 min de leitura
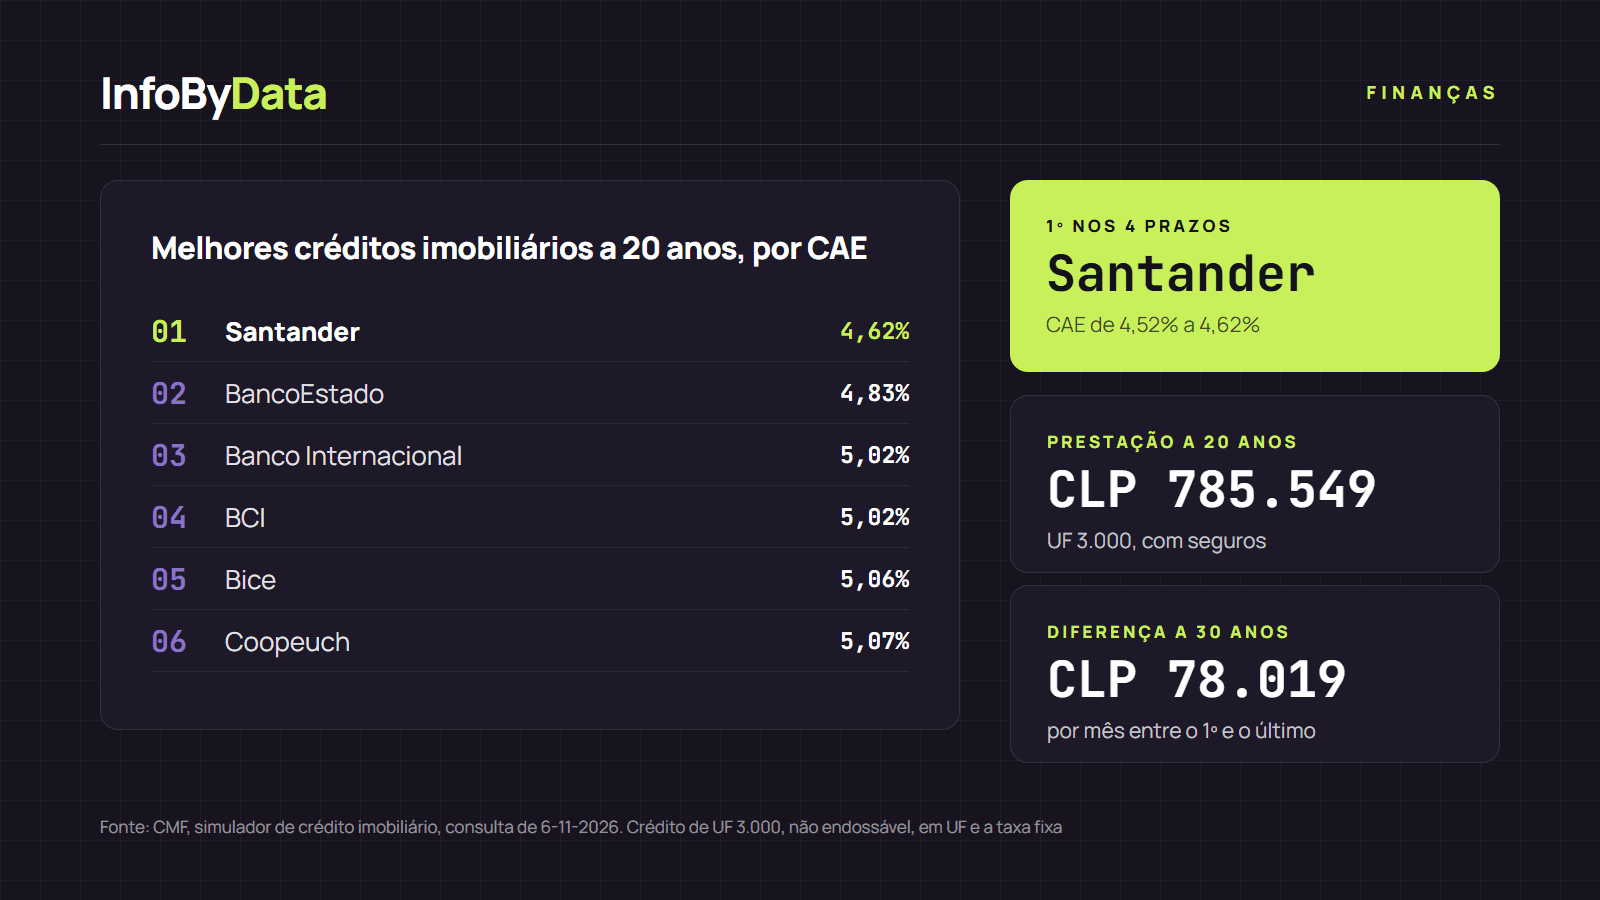
Quais são os melhores créditos imobiliários no Chile em novembro de 2026? Segundo as ofertas que os bancos informam à Comissão para o Mercado Financeiro (CMF), o Santander tem o menor custo nos quatro prazos que analisamos (15, 20, 25 e 30 anos) e o BancoEstado fica em segundo em todos. O terceiro lugar muda: Banco Internacional a 20 anos e BCI nos demais. Montamos o ranking com o simulador de crédito imobiliário da CMF, consultado em 6 de novembro de 2026.
4,52%
Menor CAE
Santander, a 15 anos
BancoEstado
Segundo lugar
nos quatro prazos
CLP 78.019
Diferença a 30 anos
por mês entre o 1º e o último
Fonte: CMF, simulador de crédito imobiliário, crédito de UF 3.000, consulta de 6 de novembro de 2026
Ver os dados em uma tabela
| Menor CAE | 4,52% | Santander, a 15 anos |
| Segundo lugar | BancoEstado | nos quatro prazos |
| Diferença a 30 anos | CLP 78.019 | por mês entre o 1º e o último |
Como montamos o ranking dos melhores créditos imobiliários
Um crédito imobiliário é melhor que outro quando custa menos no total. Por isso ordenamos as ofertas pelo CAE (carga anual equivalente, ou custo anual equivalente), o indicador que a própria CMF usa: soma a taxa de juros, os seguros e as despesas do crédito em um só percentual. A taxa sozinha pode enganar, porque um banco com taxa baixa pode cobrar mais pelos seguros.
Usamos o produto padrão do simulador da CMF:
- crédito de UF 3.000, igual a 75% do valor de um imóvel em Santiago;
- mútuo hipotecário não endossável, em UF e a taxa fixa;
- prestação com seguros de vida e incêndio;
- tarifas padrão, sem descontos por convênios nem promoções.
As prestações estão em pesos chilenos com a UF de 6 de novembro de 2026 (CLP 41.279,51). A UF é uma unidade de conta corrigida pela inflação, usada no Chile.
O top 3 dos melhores créditos imobiliários por prazo
| Prazo | 1º lugar | 2º lugar | 3º lugar |
|---|---|---|---|
| 15 anos | Santander: CAE 4,52%, CLP 942.824 | BancoEstado: CAE 4,85%, CLP 961.813 | BCI: CAE 4,86%, CLP 962.225 |
| 20 anos | Santander: CAE 4,62%, CLP 785.549 | BancoEstado: CAE 4,83%, CLP 797.520 | Banco Internacional: CAE 5,02%, CLP 808.666 |
| 25 anos | Santander: CAE 4,58%, CLP 686.891 | BancoEstado: CAE 4,82%, CLP 702.164 | BCI: CAE 5,00%, CLP 714.548 |
| 30 anos | Santander: CAE 4,54%, CLP 623.733 | BancoEstado: CAE 4,81%, CLP 641.484 | BCI: CAE 5,03%, CLP 657.583 |
A 20 anos, Banco Internacional e BCI empatam no CAE (5,02%), mas a prestação do Banco Internacional é CLP 1.238 menor, por isso o colocamos em terceiro. A 15 anos, a diferença entre BancoEstado e BCI é de apenas CLP 412 por mês: na prática, um empate.
A taxa de juros do Santander vai de 3,86% (15 anos) a 4,00% (20 anos). O BancoEstado informa 4,55% em todos os prazos.
Quanto você economiza com o primeiro lugar
A diferença entre o primeiro e o segundo é de CLP 11.971 a CLP 18.989 por mês, conforme o prazo. Mas a diferença em relação ao último lugar é muito maior, e cresce com o prazo: a 30 anos, a prestação do Santander é CLP 78.019 menor que a do Itaú, a oferta mais cara.
Repare na Coopeuch: a 30 anos, sua prestação é menor que a do BCI (CLP 656.757 contra CLP 657.583), mas seu CAE é mais alto (5,05% contra 5,03%). São diferenças mínimas, e por isso vale pedir a cotação completa com todas as despesas.
Antes de escolher entre os melhores créditos imobiliários
Verifique a data do dado
Cada banco atualiza suas informações na CMF quando quer. Os dados do Santander são de 28 de agosto de 2026 e os do BancoEstado, de 6 de fevereiro de 2026: têm nove meses. A oferta real de hoje pode ser diferente. A tabela completa com os 10 bancos e cooperativas, com a data de cada dado, está no nosso comparador de créditos imobiliários.
As taxas vêm subindo
A taxa média dos créditos habitacionais em UF foi de 4,07% em setembro, segundo o Banco Central do Chile, e subiu quatro meses seguidos desde a mínima de 3,96% de maio. Explicamos a tendência em como mudaram as taxas de juros do crédito imobiliário.
Se você compra imóvel novo, some o subsídio
O subsídio à taxa reduz em até 60 pontos-base a taxa dos créditos para imóveis novos de até UF 6.000, após a ampliação da Lei 21.836. Pergunte em cada banco se ele o aplica, porque isso pode mudar o ranking no seu caso. Os detalhes estão em o que mudou com a ampliação do subsídio.
Sua oferta pode ser melhor que a padrão
A CMF adverte que suas taxas são referenciais. O banco pode oferecer uma taxa menor conforme sua renda, sua entrada, seu histórico ou se você tem outros produtos com ele. Quando tiver as cotações, compare-as lado a lado:
O que isso significa para você
- Os melhores créditos imobiliários de novembro de 2026 começam no Santander e no BancoEstado, segundo a CMF. Use-os como ponto de partida e peça também uma cotação ao seu próprio banco.
- Compare o CAE, não a taxa. O CAE inclui seguros e despesas, que podem mudar a ordem do ranking.
- Negocie com a cotação em mãos. Se seguir os passos para pedir um crédito imobiliário e cotar em pelo menos três bancos, você pode pedir ao seu que iguale a melhor oferta. Esta nota é informativa e não é uma recomendação financeira.
Fontes
- CMF, simulador de crédito imobiliário (consultas de 6 de novembro de 2026, crédito de UF 3.000 a 15, 20, 25 e 30 anos)
- CMF Educa, como comparar alternativas de crédito imobiliário
- Banco Central do Chile, Base de Dados Estatísticos: taxas de crédito habitacional em UF (dado de setembro de 2026)
- Lei 21.836, BCN
- melhores créditos imobiliários
- crédito imobiliário
- ranking imobiliário
- CAE
- prestação
- bancos
- CMF