Como pedir um crédito imobiliário no Chile, passo a passo: requisitos, documentos e custos
Como pedir um crédito imobiliário em 6 passos, de calcular sua prestação a assinar a escritura. Que documentos os bancos pedem e que despesas considerar, segundo a CMF.
· 4 min de leitura
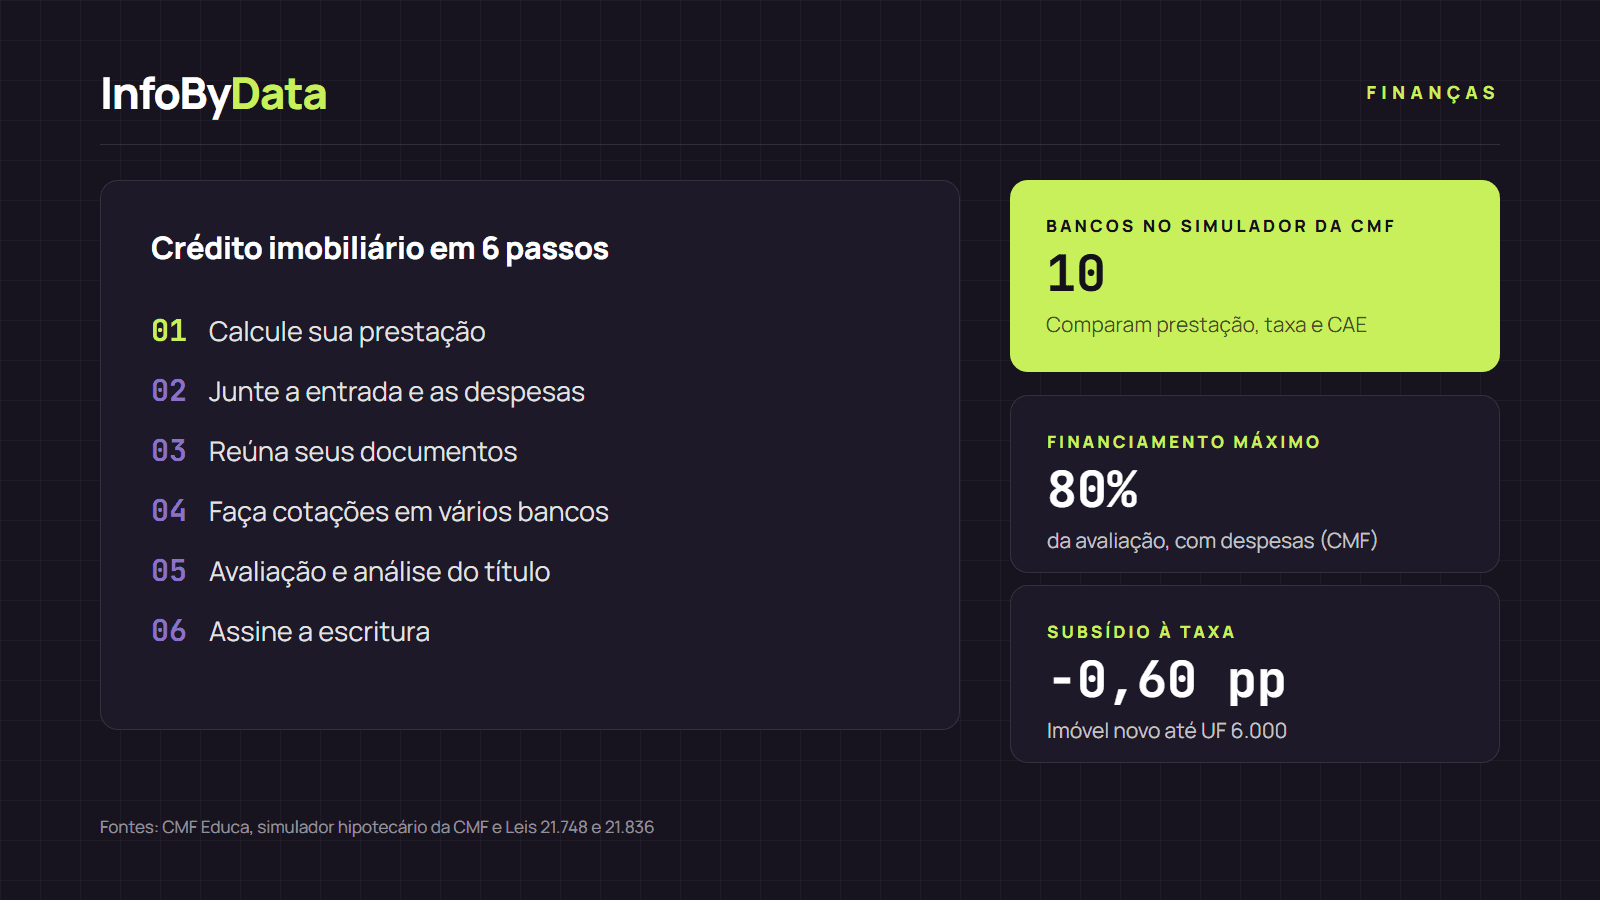
Saber como pedir um crédito imobiliário pode fazer você economizar muito dinheiro. A CMF compara em seu simulador as ofertas de 10 bancos e cooperativas do Chile, e entre a mais barata e a mais cara há mais de CLP 62.000 de diferença por mês em um crédito de UF 3.000 em 20 anos. Estes são os 6 passos para pedir um crédito imobiliário no Chile, com os documentos e custos que você deve considerar.
10
Instituições no simulador da CMF
bancos e cooperativas
80%
Financiamento máximo com despesas
do valor de avaliação
−0,60 pp
Subsídio à taxa
imóvel novo até UF 6.000
Fonte: CMF, simulador de crédito hipotecário (6 de novembro de 2026), CMF Educa e Lei 21.836
Ver os dados em uma tabela
| Instituições no simulador da CMF | 10 | bancos e cooperativas |
| Financiamento máximo com despesas | 80% | do valor de avaliação |
| Subsídio à taxa | −0,60 pp | imóvel novo até UF 6.000 |
Como pedir um crédito imobiliário, passo 1: calcule quanto pode pagar
Antes de procurar imóveis, defina quanto de prestação você pode pagar por mês sem ficar sem margem. O banco vai analisar sua capacidade de pagamento: sua renda e as dívidas que você já tem, como empréstimos pessoais ou cartões.
Com o simulador de financiamento da InfoByData você pode testar diferentes valores de imóvel, entrada, prazo e taxa e ver a prestação em UF e em pesos chilenos. Por exemplo, um crédito de UF 3.200 em 25 anos, à taxa média de setembro (4,07%, segundo o Banco Central), tem prestação de UF 17,01, cerca de CLP 702.000 por mês sem seguros.
Passo 2: junte a entrada e as despesas
O banco não financia 100% do imóvel. A diferença é a entrada, que você paga. Além disso, há despesas que muita gente esquece. Segundo a CMF Educa, o devedor paga:
- o imposto de selos (timbres y estampillas);
- as despesas de cartório;
- o registro no Conservador de Bienes Raíces (o registro de imóveis), que custa cerca de 1% do valor do imóvel;
- a avaliação do imóvel;
- a análise do título e a redação da escritura;
- os seguros prestamista (desgravamen) e contra incêndio.
A CMF explica que essas despesas, exceto os seguros, podem ser incluídas no financiamento, desde que o total não passe de 80% do valor de avaliação.
Passo 3: reúna seus documentos
Para avaliar sua capacidade de pagamento, os bancos pedem, segundo a CMF:
- Se você é empregado: seus últimos holerites e, se for o caso, seu contrato de trabalho para comprovar o tempo de empresa.
- Se você é autônomo: suas declarações de imposto de renda.
- Em todos os casos: sua carteira de identidade e informações sobre outros bens, como carros, imóveis ou participação em empresas.
- Se você compõe renda com outra pessoa: os mesmos documentos dessa pessoa.
Cada banco pode pedir mais informações. A CMF lembra que as instituições têm autonomia para definir suas condições, sempre dentro da lei.
Passo 4: faça cotações em vários bancos
Se você quer saber como pedir um crédito imobiliário mais barato, este é o passo-chave. Peça cotações por escrito a várias instituições e compare-as pelo CAE (carga anual equivalente, ou custo anual equivalente), que soma a taxa, os seguros e as despesas. No simulador da CMF, para um crédito de UF 3.000 em 20 anos, o CAE vai de 4,62% a 5,58%. Mostramos a tabela completa no nosso comparador de crédito imobiliário.
Observe também:
- O tipo de taxa: fixa, variável ou mista. A fixa mantém a prestação em UF durante todo o crédito.
- O prazo: um prazo mais longo reduz a prestação, mas aumenta o total de juros.
- O custo de pagamento antecipado: quanto cobram se você quiser quitar antes.
Você pode inserir até 4 ofertas no simulador de financiamento e compará-las lado a lado.
Passo 5: avaliação e análise do título
Quando o banco aprova seu crédito, analisa o imóvel. A avaliação define quanto o imóvel vale para o banco, e a análise do título confirma que ele pode ficar no seu nome e ser hipotecado a favor do banco. Se a avaliação ficar abaixo do preço de venda, o banco vai emprestar menos e você terá de dar mais entrada.
Passo 6: assine a escritura e registre o imóvel
O último passo é assinar a escritura de compra e venda e o mútuo hipotecário no cartório e registrar o imóvel e a hipoteca no Conservador de Bienes Raíces. A partir daí o imóvel é seu e você começa a pagar a prestação.
Se você vai comprar um imóvel novo, veja o subsídio à taxa
A Lei 21.748 criou um subsídio que reduz a taxa em até 60 pontos-base para quem compra um imóvel novo em primeira venda. A Lei 21.836, publicada em agosto de 2026, elevou o teto para imóveis de até UF 6.000, ampliou os benefícios para 80.000 e o prorrogou até 31 de maio de 2028. Explicamos quem pode usar o subsídio.
O que isso significa para você
- Comece pelos números. Antes de saber como pedir um crédito imobiliário, calcule quanto de prestação pode pagar e quanto precisa para a entrada e as despesas, que podem somar vários milhões de pesos.
- Faça sempre cotações em mais de um banco. As diferenças de CAE entre instituições são grandes e você as paga por 20 ou 30 anos.
- Cuidado com golpes. A CMF alerta sobre fraudes com ofertas de crédito. Peça cotações só nos canais oficiais de cada banco. Esta matéria é informativa e não é uma recomendação financeira.
Fontes
- como pedir um crédito imobiliário
- requisitos do financiamento
- documentos do financiamento
- despesas de contratação
- avaliação do imóvel
- CAE