Requisitos para pedir un crédito hipotecario en Chile: qué revisa el banco y qué consejos seguir
Los requisitos para pedir un crédito hipotecario en Chile según la CMF: qué revisa el banco, qué documentos piden, cuánto pie necesitas y 6 consejos útiles.
· 3 min de lectura
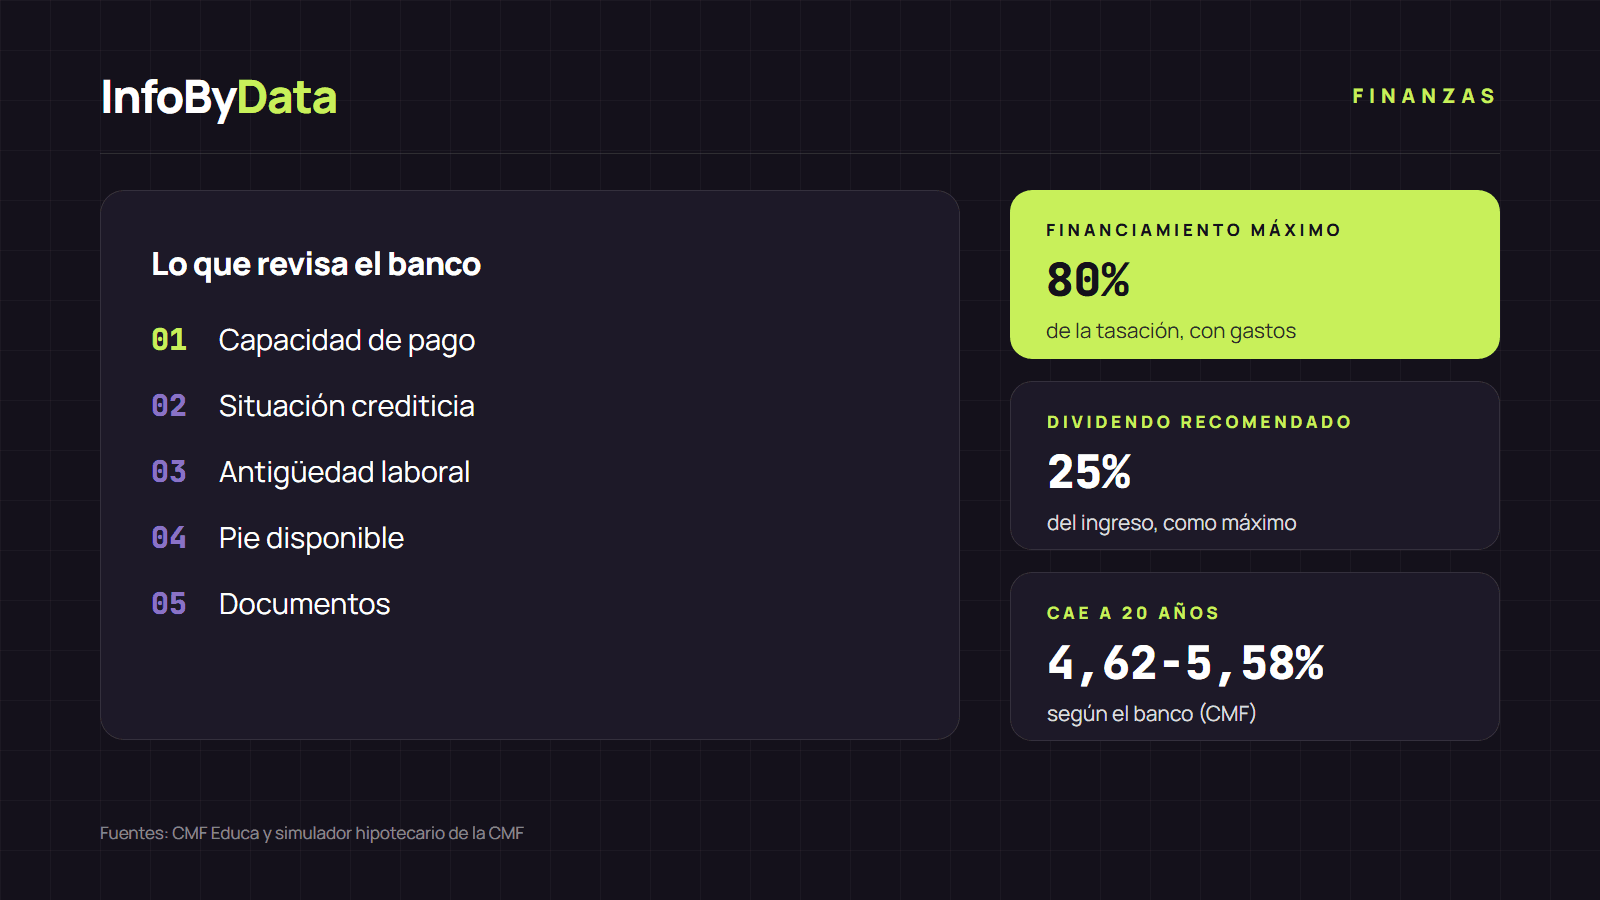
Conocer los requisitos para pedir un crédito hipotecario antes de ir al banco te ahorra tiempo y rechazos. Según la CMF, para obtener el crédito debes superar una evaluación en la que el banco revisa tu capacidad de pago y tu situación crediticia. Además, la institución financia como máximo el 80% del valor de tasación, con los gastos incluidos, así que el resto lo pones tú.
80%
Financiamiento máximo
de la tasación, con gastos
25%
Dividendo recomendado
del ingreso, como máximo
10
Bancos y cooperativas en el simulador de la CMF
para comparar ofertas
Fuente: CMF Educa y simulador de crédito hipotecario de la CMF (6 de noviembre de 2026)
Ver los datos en una tabla
| Financiamiento máximo | 80% | de la tasación, con gastos |
| Dividendo recomendado | 25% | del ingreso, como máximo |
| Bancos y cooperativas en el simulador de la CMF | 10 | para comparar ofertas |
Qué revisa el banco: los requisitos para pedir un crédito hipotecario
La ley no fija una lista única de requisitos para pedir un crédito hipotecario. La CMF explica que cada institución puede fijar las condiciones que estime convenientes, siempre dentro de la ley. En la práctica, el banco evalúa cuatro cosas:
- Tu capacidad de pago: cuánto ganas y cuánto ya debes en créditos de consumo, tarjetas y compras en cuotas.
- Tu situación crediticia: si pagas tus deudas al día.
- Tu antigüedad laboral: si eres dependiente, se acredita con tu contrato.
- El pie que puedes poner: el banco no financia el 100% de la vivienda.
Esa evaluación determina si te dan el crédito y en qué condiciones: el monto, la tasa y el plazo.
Qué documentos piden
Según la CMF, estos son los antecedentes habituales:
| Tu situación | Documentos |
|---|---|
| Trabajador dependiente | Últimas liquidaciones de sueldo y copia del contrato, si corresponde, para acreditar antigüedad |
| Trabajador independiente | Declaraciones de renta |
| Todos los casos | Cédula de identidad y antecedentes de otros bienes (autos, propiedades o participación en empresas) |
| Si complementas renta | Los mismos documentos de la otra persona |
El banco puede pedir más antecedentes según tu caso.
Cuánto pie necesitas y qué gastos considerar
Además del pie, hay gastos que muchas personas olvidan. De acuerdo con CMF Educa, el deudor paga el impuesto de timbres y estampillas, la notaría, la tasación, el estudio de títulos, la redacción de la escritura y la inscripción en el Conservador de Bienes Raíces, que cuesta cerca del 1% del valor de la propiedad. También paga los seguros de desgravamen e incendio.
Los gastos, salvo los seguros, se pueden incluir en el crédito siempre que el total no supere el 80% del valor de tasación. Si la tasación sale por debajo del precio de venta, el banco prestará menos y tendrás que poner más pie.
6 consejos antes de pedir tu crédito hipotecario
Cumplir los requisitos para pedir un crédito hipotecario es el primer paso. Estos consejos te ayudan a conseguir mejores condiciones:
- Calcula tu dividendo. La CMF cita que varias instituciones recomiendan que el dividendo sea, como máximo, el 25% de tu ingreso total. Te explicamos cuánto tienes que ganar en nuestra nota sobre la renta para pedir un crédito hipotecario.
- Baja tus deudas. Cada cuota de consumo o de tarjeta reduce el crédito que te pueden aprobar.
- Junta el pie y los gastos. Suma el pie, los gastos de la compra y un margen para imprevistos.
- Cotiza en varios bancos. Compara las ofertas por su CAE (carga anual equivalente), que suma la tasa, los seguros y los gastos. Para un crédito de UF 3.000 a 20 años, el CAE va de 4,62% a 5,58% según el banco, como mostramos en nuestro comparador de créditos hipotecarios.
- Revisa la tasa, el plazo y el prepago. Un plazo más largo baja el dividendo, pero sube el total de intereses.
- Si compras una vivienda nueva, pide el subsidio a la tasa. Rebaja la tasa hasta en 0,6 puntos en viviendas de hasta UF 6.000, según la Ley 21.836. Si eres de clase media, revisa también los subsidios habitacionales para la clase media.
Con tus números listos, simula el dividendo de cada oferta:
Si ya cumples los requisitos para pedir un crédito hipotecario y quieres ver el proceso completo, desde la cotización hasta la firma de la escritura, revisa cómo pedir un crédito hipotecario paso a paso.
Qué significa para ti
- Prepara tus papeles antes de cotizar. Con tus liquidaciones o declaraciones de renta a mano, el banco puede evaluarte más rápido.
- Ordena tus deudas. Tu capacidad de pago es lo primero que revisa el banco, y cada cuota pendiente la reduce.
- Compara siempre por CAE. Las diferencias entre bancos son grandes y se pagan durante 20 o 30 años. Cuidado con las estafas: pide cotizaciones solo en los canales oficiales. Esta nota es informativa y no es una recomendación financiera.
Fuentes
- CMF Educa, ¿cómo obtener un crédito hipotecario?
- CMF Educa, ¿tengo capacidad de pago para contratar un crédito hipotecario?
- CMF Educa, ¿qué gastos involucra un crédito hipotecario?
- CMF, simulador de crédito hipotecario (consulta del 6 de noviembre de 2026)
- Ley 21.836, Diario Oficial del 17 de agosto de 2026
- requisitos para pedir un crédito hipotecario
- crédito hipotecario
- capacidad de pago
- documentos crédito hipotecario
- pie
- CAE