Renda para pedir um crédito imobiliário no Chile: quanto é preciso ganhar com e sem subsídio
A renda para pedir um crédito imobiliário de um imóvel de 4.000 UF é de cerca de CLP 2,9 milhões sem subsídio. Quanto ela cai com o subsídio à taxa e o DS1.
· 5 min de leitura
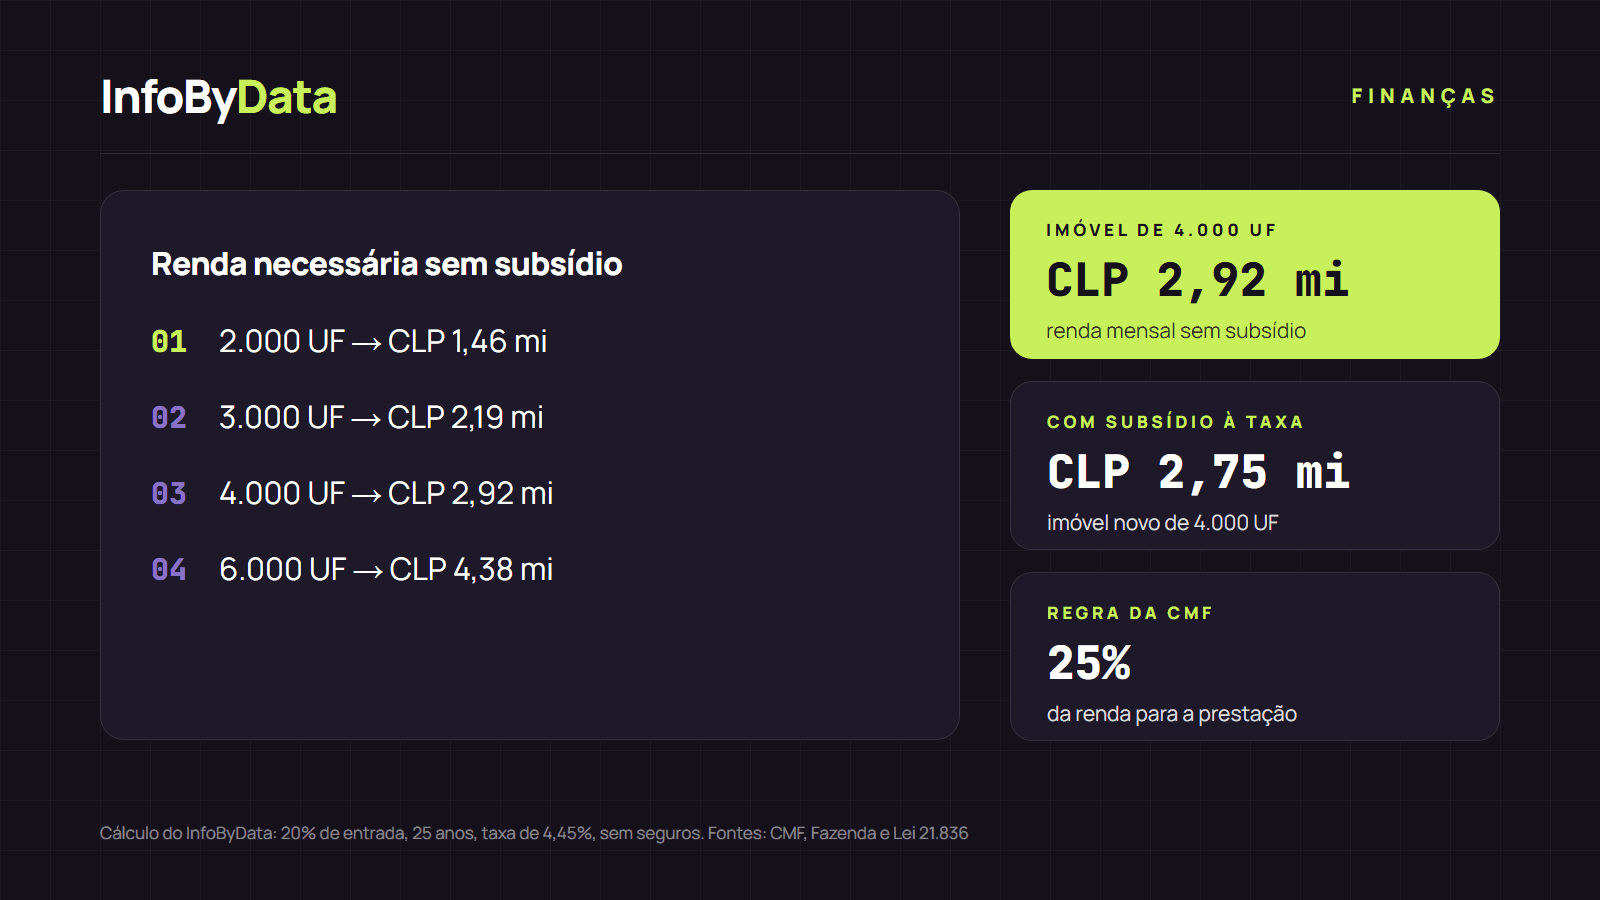
A renda para pedir um crédito imobiliário depende da prestação que você vai pagar. A CMF, reguladora financeira do Chile, cita que várias instituições recomendam que a prestação seja, no máximo, 25% da renda total de quem pede o crédito, ou de quem o pede junto com o avalista. Com essa regra, para um imóvel de 4.000 UF sem subsídio é preciso ganhar cerca de CLP 2,9 milhões por mês. A UF (Unidad de Fomento) é a unidade de conta chilena indexada à inflação. Com um subsídio, o valor pode cair bastante.
CLP 2,92 mi
Imóvel de 4.000 UF sem subsídio
renda mensal
CLP 2,75 mi
Com subsídio à taxa
imóvel novo
CLP 1,01 mi
DS1 faixa 2 (imóvel de 1.600 UF)
renda mensal
Fonte: Cálculo do InfoByData com a regra de 25% da CMF, taxa de 4,45% e UF de 6 de novembro de 2026
Ver os dados em uma tabela
| Imóvel de 4.000 UF sem subsídio | CLP 2,92 mi | renda mensal |
| Com subsídio à taxa | CLP 2,75 mi | imóvel novo |
| DS1 faixa 2 (imóvel de 1.600 UF) | CLP 1,01 mi | renda mensal |
Como se calcula a renda para pedir um crédito imobiliário
Se a prestação não deve passar de 25% da sua renda, a conta é simples: a renda de que você precisa é a prestação multiplicada por 4. Leve em conta três pontos:
- Você pode compor renda: o banco pode somar a renda de outra pessoa, que apresenta os mesmos documentos.
- Suas dívidas pesam contra: a CMF recomenda descontar da renda os gastos fixos e as parcelas de outros compromissos, como compras parceladas.
- Cada banco faz sua própria avaliação: 25% é uma recomendação, não uma regra legal.
Para os cálculos desta matéria usamos um crédito em 25 anos e a taxa de referência dos bancos para novembro de 2026 (4,45%), fixada pelo Ministério da Fazenda. As prestações não incluem seguros e usam a UF de 6 de novembro (CLP 41.279,51, segundo o SII).
Renda para pedir um crédito imobiliário sem subsídio
Com uma entrada de 20% (o banco financia até 80%), esta é a renda necessária conforme o valor do imóvel:
| Valor do imóvel | Entrada de 20% | Prestação mensal | Renda necessária |
|---|---|---|---|
| 2.000 UF | CLP 16,5 milhões | CLP 365.240 | CLP 1.460.960 |
| 3.000 UF | CLP 24,8 milhões | CLP 547.860 | CLP 2.191.440 |
| 4.000 UF | CLP 33,0 milhões | CLP 730.480 | CLP 2.921.920 |
| 6.000 UF | CLP 49,5 milhões | CLP 1.095.720 | CLP 4.382.880 |
Além da entrada, você precisa de dinheiro para o cartório, o registro de imóveis e os impostos. Detalhamos tudo nos requisitos para pedir um crédito imobiliário.
Com subsídio à taxa: quanto cai a renda
O subsídio à taxa do crédito imobiliário reduz a taxa em até 0,6 ponto para quem compra um imóvel novo, em primeira venda, de até 6.000 UF. Está em vigor até 31 de maio de 2028 e o banco faz o trâmite. Com uma taxa de 3,85% (4,45% menos 0,6 ponto), a renda necessária cai assim:
- Sem subsídio
- Com subsídio à taxa
Fonte: Cálculo do InfoByData com 20% de entrada, 25 anos, taxas de 4,45% e 3,85%, sem seguros; Lei 21.836
Ver os dados em uma tabela
| Sem subsídio | Com subsídio à taxa | |
|---|---|---|
| 3.000 UF | 2.191.440 | 2.059.048 |
| 4.000 UF | 2.921.920 | 2.745.397 |
| 6.000 UF | 4.382.880 | 4.118.095 |
Em um imóvel de 4.000 UF, o subsídio reduz a renda para pedir um crédito imobiliário em CLP 176.523 por mês. Explicamos as condições na matéria sobre o subsídio de 4.000 UF.
Com subsídio DS1: um crédito menor
O subsídio DS1 do Ministério da Habitação (Minvu) paga uma parte do preço do imóvel. Assim, o crédito pedido é menor, e a renda necessária também. Estes são os cálculos com o subsídio e a poupança mínima de cada faixa:
| Faixa do DS1 | Imóvel | Subsídio + poupança | Crédito | Renda necessária |
|---|---|---|---|---|
| Faixa 2 | 1.600 UF | 450 UF + 40 UF | 1.110 UF | CLP 1.013.541 |
| Faixa 3 | 2.200 UF | 270 UF + 80 UF | 1.850 UF | CLP 1.689.235 |
| Faixa 4.000 | 4.000 UF | 400 UF + 200 UF | 3.400 UF | CLP 3.104.540 |
Nas faixas 2 e 3 usamos o subsídio médio informado pelo ChileAtiende; o valor real varia conforme o caso. A faixa 4.000 tem subsídio fixo de 400 UF no centro-sul do país, segundo o ChileAtiende.
Na faixa 4.000, a renda é parecida com a de uma compra sem subsídio, mas a grande diferença está na entrada: você coloca 200 UF de poupança (cerca de CLP 8,3 milhões) em vez de uma entrada de 800 UF (cerca de CLP 33 milhões).
Atenção: a faixa 3 também tem renda máxima
Se sua pontuação no Registro Social de Hogares (cadastro social) passa de 90%, para se candidatar à faixa 3 a renda familiar não pode superar estes valores, segundo o Minvu:
| Pessoas no domicílio | Renda líquida familiar máxima (Região Metropolitana e de Coquimbo a Los Lagos) |
|---|---|
| 1 pessoa | CLP 1.992.086 |
| 2 pessoas | CLP 2.788.921 |
| 3 pessoas | CLP 3.107.655 |
| 4 ou mais | CLP 3.426.388 |
Nas regiões extremas o teto é maior.
Calcule seu caso com o valor do imóvel, a entrada e a taxa oferecida:
O que isso significa para você
- Calcule sua renda antes de procurar imóvel. Multiplique a prestação por 4 para saber se cabe no bolso e desconte suas dívidas atuais.
- Se faltar renda, há opções. Você pode compor renda com outra pessoa, quitar dívidas antes de pedir o crédito ou buscar um imóvel que se enquadre em um subsídio.
- Veja se você se enquadra em um subsídio. O subsídio à taxa reduz a renda necessária, e o DS1 reduz o crédito e a entrada. Os cálculos desta matéria são referenciais e não são uma recomendação financeira: cada banco avalia seu caso.
Fontes
- CMF Educa, tenho capacidade de pagamento para um crédito imobiliário? (em espanhol)
- Ministério da Fazenda, taxas de referência de novembro de 2026 (Diário Oficial)
- Lei 21.836, Diário Oficial de 17 de agosto de 2026
- ChileAtiende, DS1 faixa 2, faixa 3 e nova faixa 4.000
- Minvu, primeira chamada nacional de 2026 do DS1
- SII, valores da UF 2026
- renda para pedir um crédito imobiliário
- crédito imobiliário
- prestação
- subsídio à taxa
- subsídio DS1
- capacidade de pagamento