Subsídio de 4.000 UF: o que mudou com a ampliação para 6.000 UF e quem pode usá-lo
O subsídio de 4.000 UF à taxa do crédito imobiliário no Chile agora cobre imóveis novos de até 6.000 UF, com 80.000 vagas até maio de 2028. Requisitos.
· 5 min de leitura
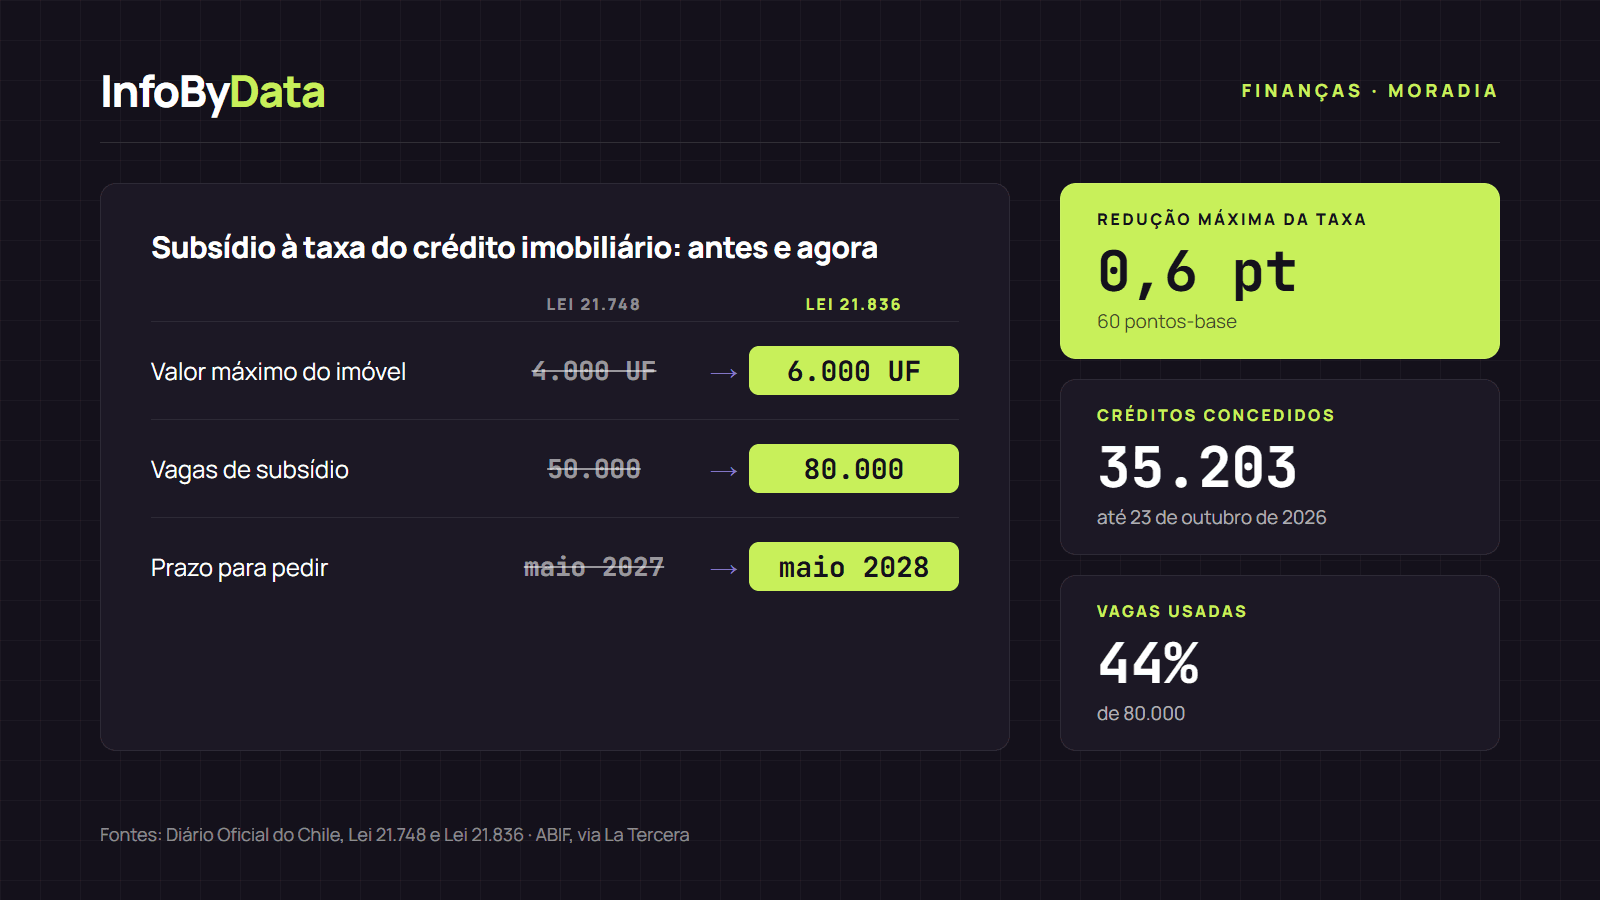
O subsídio de 4.000 UF mudou. O benefício, que reduz em até 0,6 ponto a taxa do crédito imobiliário para imóveis novos no Chile, nasceu em maio de 2025 com um teto de 4.000 UF por imóvel. Mas a Lei 21.836, publicada no Diário Oficial em 17 de agosto de 2026, elevou esse teto para 6.000 UF, ampliou as vagas de 50.000 para 80.000 e estendeu o programa até 31 de maio de 2028. A UF (Unidad de Fomento) é a unidade de conta chilena indexada à inflação, usada para precificar imóveis e financiamentos.
0,6 ponto
Redução máxima da taxa
60 pontos-base
6.000 UF
Valor máximo do imóvel
antes, 4.000 UF
80.000
Vagas totais
antes, 50.000
Fonte: Diário Oficial, Lei 21.748 e Lei 21.836
Ver os dados em uma tabela
| Redução máxima da taxa | 0,6 ponto | 60 pontos-base |
| Valor máximo do imóvel | 6.000 UF | antes, 4.000 UF |
| Vagas totais | 80.000 | antes, 50.000 |
O que é o subsídio de 4.000 UF e como funciona
O subsídio foi criado pela Lei 21.748, publicada em 29 de maio de 2025. Ela estabelece um subsídio de até 60 pontos-base sobre a taxa de juros do crédito imobiliário, concedido junto com a Garantia de Apoio à Moradia Nova do Fundo de Garantias Especiais (Fogaes).
A lei obriga que todo o subsídio seja repassado ao comprador como desconto na taxa. Não é dinheiro depositado na sua conta: é uma taxa mais baixa durante o financiamento. Para definir esse desconto, o Ministério da Fazenda publica todo mês taxas de referência por tipo de instituição.
| Tipo de instituição | Taxa de referência outubro 2026 | Taxa de referência novembro 2026 |
|---|---|---|
| Bancos | 4,35% | 4,45% |
| Cooperativas de poupança e crédito | 4,52% | 4,71% |
| Administradoras de mútuos hipotecários | 5,26% | 5,36% |
| Outras entidades não bancárias | 5,26% | 5,36% |
Fonte: Ministério da Fazenda do Chile, resoluções publicadas no Diário Oficial em 16 de setembro e 16 de outubro de 2026.
O que mudou: do subsídio de 4.000 UF ao teto de 6.000 UF
A Lei 21.836 modificou três regras do programa original e também elevou para 6.000 UF o teto da garantia Fogaes que o acompanha. Além disso, autorizou a Fazenda a aportar até US$ 175 milhões ao fundo de garantias.
| Regra | Lei 21.748 (maio 2025) | Lei 21.836 (agosto 2026) |
|---|---|---|
| Valor máximo do imóvel | 4.000 UF | 6.000 UF |
| Vagas de subsídio | 50.000 | 80.000 |
| Prazo para pedir | 24 meses desde maio de 2025 | Até 31 de maio de 2028 |
| Redução da taxa | Até 60 pontos-base | Sem mudança |
Com a UF a $41.268,88 em 4 de novembro de 2026, segundo o SII, o teto de 4.000 UF equivalia a cerca de $165 milhões de pesos chilenos e o novo teto de 6.000 UF, a cerca de $248 milhões. Você pode converter qualquer valor em UF para pesos no nosso conversor de moedas.
Quem pode usar o subsídio à taxa do crédito imobiliário
Segundo a Lei 21.748, o subsídio é para pessoas físicas e o imóvel deve cumprir estas condições:
- Ser novo: deve ser a primeira venda do imóvel.
- Não superar o teto de valor: hoje, 6.000 UF.
- Cumprir os requisitos da garantia Fogaes de Apoio à Moradia Nova.
- Não vir de uma promessa assinada antes de 31 de dezembro de 2024, e não ser um crédito renegociado (novado).
A lei também reserva 6.000 vagas para quem compra o primeiro imóvel de até 3.000 UF e cumpre os requisitos dos subsídios habitacionais do Ministério da Habitação do Chile (DS 1 e DS 19). Esses subsídios são compatíveis com a redução da taxa.
O trâmite é feito pelo banco ou pela instituição que concede o crédito: o comprador assina uma declaração juramentada simples informando que a compra é elegível. A lei também obriga a instituição a avisar se as condições do mercado forem mais favoráveis do que as oferecidas.
Quanto se economiza com o subsídio de 4.000 UF
Para dimensionar, calculamos a prestação de um crédito com 20% de entrada e taxa de 4,45% (a referência dos bancos para novembro), com e sem a redução máxima de 0,6 ponto. É um cálculo referencial do InfoByData: não inclui seguros nem custos, e cada banco define sua própria taxa.
- Sem subsídio (4
- 45%)
- Com subsídio (3
- 85%)
Fonte: Cálculo do InfoByData com 20% de entrada e crédito em 25 anos; taxa de referência dos bancos da Fazenda, novembro 2026
Ver os dados em uma tabela
| Sem subsídio (4 | 45%) | Com subsídio (3 | 85%) | |
|---|---|---|---|---|
| Imóvel de 3.000 UF | 13,27 UF | 12,47 UF | ||
| Imóvel de 4.000 UF | 17,7 UF | 16,63 UF | ||
| Imóvel de 6.000 UF | 26,54 UF | 24,94 UF |
| Valor do imóvel | Economia mensal | Economia em pesos por mês (UF $41.268,88) | Economia em 25 anos |
|---|---|---|---|
| 3.000 UF | 0,80 UF | cerca de $33.000 | 241 UF |
| 4.000 UF | 1,07 UF | cerca de $44.000 | 321 UF |
| 6.000 UF | 1,60 UF | cerca de $66.000 | 481 UF |
Em um imóvel de 4.000 UF, o subsídio de 4.000 UF original economiza cerca de 1,07 UF por mês: umas 321 UF em todo o financiamento de 25 anos.
Quantas vagas restam
Até 23 de outubro de 2026, haviam sido concedidos 35.203 créditos com subsídio, 44% das 80.000 vagas, segundo dados da associação de bancos do Chile (ABIF) publicados pelo La Tercera. Havia ainda 123.309 pedidos elegíveis: 67.421 com aprovação comercial e 38.828 em avaliação.
Os pedidos elegíveis já superam as vagas disponíveis, então nem todos terminarão com subsídio. O contexto também ajuda: no terceiro trimestre, 30% dos bancos flexibilizaram suas condições para crédito habitacional, como explicamos na nossa nota sobre crédito imobiliário.
Esta nota é informativa e não é uma recomendação financeira nem de compra de imóvel. Confira sempre as condições vigentes com o seu banco.
O que significa para você
- Se você procurava o subsídio de 4.000 UF: o teto agora é de 6.000 UF, então imóveis novos mais caros passam a se qualificar. Confira se é a primeira venda do imóvel.
- Se você vai comprar: com 44% das vagas usadas e mais pedidos do que vagas, vale cotar logo e perguntar a cada banco se o crédito inclui o subsídio e a garantia Fogaes.
- Se você compra o primeiro imóvel de até 3.000 UF com subsídio do Ministério da Habitação: há 6.000 vagas reservadas, e os dois benefícios são compatíveis.
Fontes
- Diário Oficial do Chile, Lei 21.748 que estabelece o subsídio à taxa de juros do crédito imobiliário (29 de maio de 2025)
- Diário Oficial do Chile, Lei 21.836 que estende a vigência e amplia a cobertura da Lei 21.748 (17 de agosto de 2026)
- Diário Oficial do Chile, Fazenda fixa as taxas de referência para outubro de 2026
- Diário Oficial do Chile, Fazenda fixa as taxas de referência para novembro de 2026
- SII, valores da UF 2026
- La Tercera, Subsídio à taxa imobiliária supera 35.000 créditos concedidos
- subsídio de 4.000 UF
- subsídio à taxa do crédito imobiliário
- Lei 21.836
- Fogaes
- crédito imobiliário