Renta para pedir un crédito hipotecario en Chile: cuánto hay que ganar con y sin subsidio
La renta para pedir un crédito hipotecario por una vivienda de UF 4.000 es de unos $2,9 millones sin subsidio. Cuánto baja con el subsidio a la tasa y el DS1.
· 4 min de lectura
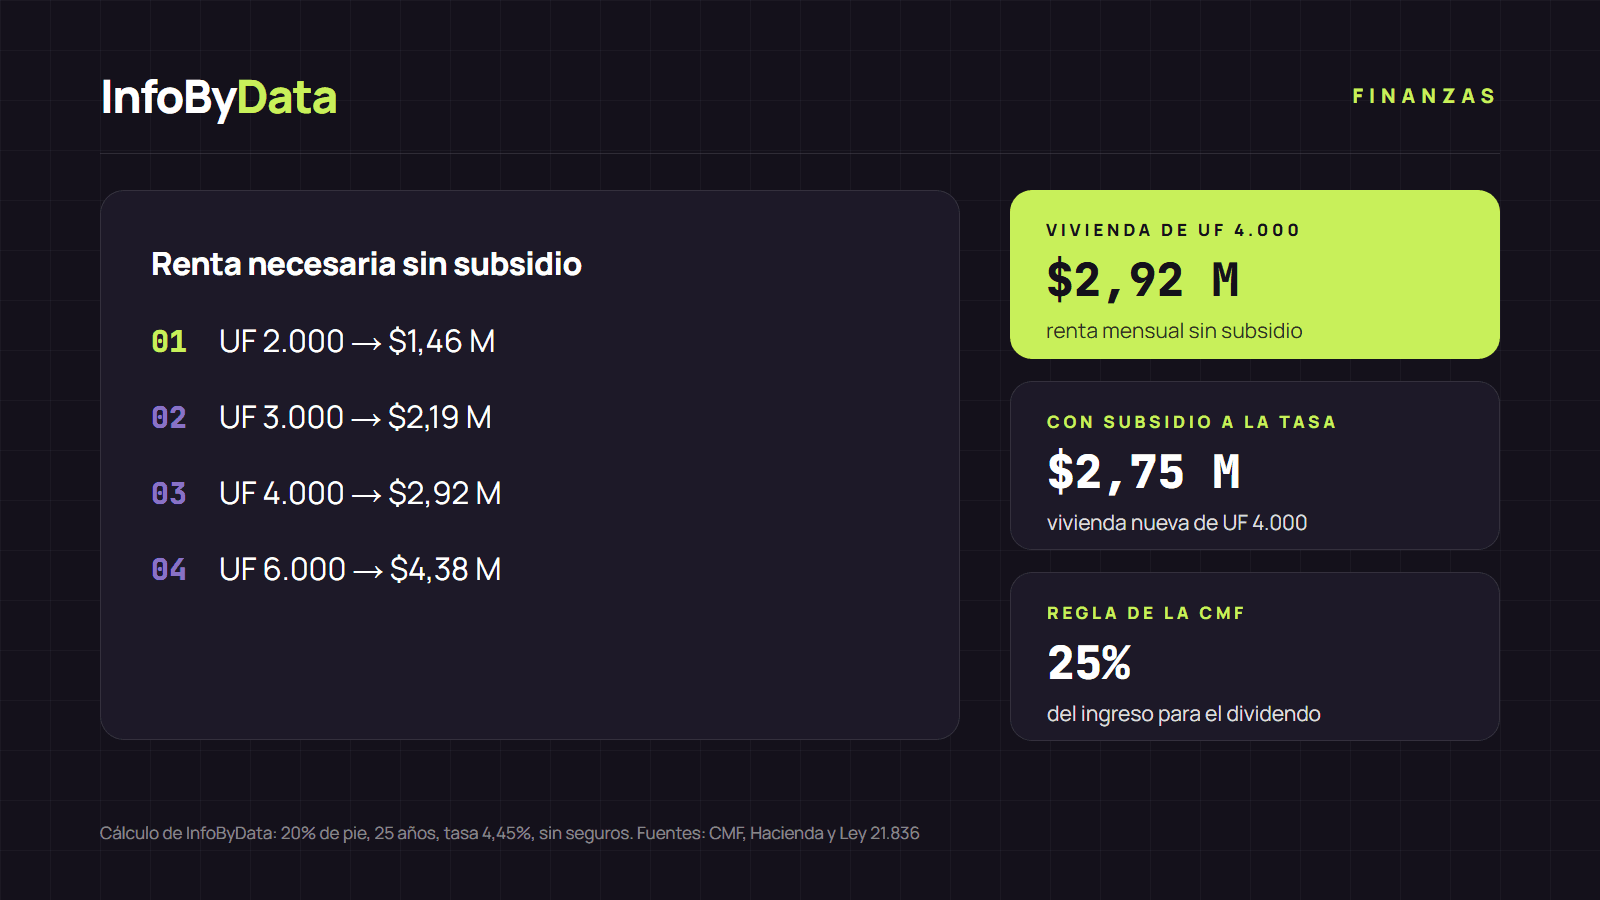
La renta para pedir un crédito hipotecario depende del dividendo que vas a pagar. La CMF cita que varias instituciones recomiendan que el dividendo sea, como máximo, el 25% del ingreso total de quien pide el crédito o de quien lo pide junto con su aval. Con esa regla, para una vivienda de UF 4.000 sin subsidio necesitas ganar unos $2,9 millones al mes. Con un subsidio, la cifra puede bajar bastante.
$2,92 M
Vivienda de UF 4.000 sin subsidio
renta mensual
$2,75 M
Con subsidio a la tasa
vivienda nueva
$1,01 M
DS1 tramo 2 (vivienda UF 1.600)
renta mensual
Fuente: Cálculo de InfoByData con la regla del 25% de la CMF, tasa de 4,45% y UF del 6 de noviembre de 2026
Ver los datos en una tabla
| Vivienda de UF 4.000 sin subsidio | $2,92 M | renta mensual |
| Con subsidio a la tasa | $2,75 M | vivienda nueva |
| DS1 tramo 2 (vivienda UF 1.600) | $1,01 M | renta mensual |
Cómo se calcula la renta para pedir un crédito hipotecario
Si el dividendo no debe superar el 25% de tu ingreso, la cuenta es simple: la renta que necesitas es tu dividendo multiplicado por 4. Ten en cuenta tres cosas:
- Puedes complementar renta: el banco puede sumar los ingresos de otra persona, que presenta los mismos documentos.
- Tus deudas restan: la CMF recomienda descontar del ingreso los gastos fijos y las cuotas de otros compromisos, como compras a plazo.
- Cada banco hace su propia evaluación: el 25% es una recomendación, no una regla legal.
Para los cálculos de esta nota usamos un crédito a 25 años y la tasa de referencia de bancos de noviembre de 2026 (4,45%), que fija el Ministerio de Hacienda. Los dividendos no incluyen seguros y usan la UF del 6 de noviembre ($41.279,51, según el SII).
Renta para pedir un crédito hipotecario sin subsidio
Con un pie de 20% (el banco financia hasta el 80%), esta es la renta necesaria según el valor de la vivienda:
| Valor de la vivienda | Pie de 20% | Dividendo mensual | Renta necesaria |
|---|---|---|---|
| UF 2.000 | $16,5 millones | $365.240 | $1.460.960 |
| UF 3.000 | $24,8 millones | $547.860 | $2.191.440 |
| UF 4.000 | $33,0 millones | $730.480 | $2.921.920 |
| UF 6.000 | $49,5 millones | $1.095.720 | $4.382.880 |
Además del pie, necesitas dinero para los gastos de notaría, Conservador e impuestos. Te los detallamos en los requisitos para pedir un crédito hipotecario.
Con subsidio a la tasa: cuánto baja la renta
El subsidio a la tasa hipotecaria rebaja la tasa hasta en 0,6 puntos a quienes compran una vivienda nueva, en su primera venta, de hasta UF 6.000. Está vigente hasta el 31 de mayo de 2028 y lo tramita el banco. Con una tasa de 3,85% (4,45% menos 0,6 puntos), la renta necesaria baja así:
- Sin subsidio
- Con subsidio a la tasa
Fuente: Cálculo de InfoByData con 20% de pie, 25 años, tasa de 4,45% y 3,85%, sin seguros; Ley 21.836
Ver los datos en una tabla
| Sin subsidio | Con subsidio a la tasa | |
|---|---|---|
| UF 3.000 | 2.191.440 | 2.059.048 |
| UF 4.000 | 2.921.920 | 2.745.397 |
| UF 6.000 | 4.382.880 | 4.118.095 |
En una vivienda de UF 4.000, el subsidio reduce la renta para pedir un crédito hipotecario en $176.523 al mes. Te explicamos sus condiciones en la nota sobre el subsidio 4.000 UF.
Con subsidio DS1: un crédito más chico
El subsidio DS1 del Minvu paga una parte del precio de la vivienda. Así, el crédito que pides es menor y también la renta que necesitas. Estos son los cálculos con el subsidio y el ahorro mínimo de cada tramo:
| Tramo DS1 | Vivienda | Subsidio + ahorro | Crédito | Renta necesaria |
|---|---|---|---|---|
| Tramo 2 | UF 1.600 | UF 450 + UF 40 | UF 1.110 | $1.013.541 |
| Tramo 3 | UF 2.200 | UF 270 + UF 80 | UF 1.850 | $1.689.235 |
| Tramo 4.000 | UF 4.000 | UF 400 + UF 200 | UF 3.400 | $3.104.540 |
En los tramos 2 y 3 usamos el subsidio promedio que informa ChileAtiende; el monto real varía según tu caso. El tramo 4.000 tiene un subsidio fijo de UF 400 en la zona centro-sur, según ChileAtiende.
En el tramo 4.000, la renta es parecida a la de una compra sin subsidio, pero la gran diferencia está en el pie: pones UF 200 de ahorro (unos $8,3 millones) en vez de un pie de UF 800 (unos $33 millones).
Ojo: el tramo 3 también tiene un máximo de renta
Si tu Registro Social de Hogares supera el 90%, para postular al tramo 3 tu ingreso familiar no puede pasar de estos montos, según el Minvu:
| Integrantes del hogar | Ingreso neto familiar máximo (RM y de Coquimbo a Los Lagos) |
|---|---|
| 1 persona | $1.992.086 |
| 2 personas | $2.788.921 |
| 3 personas | $3.107.655 |
| 4 o más | $3.426.388 |
En las zonas extremas el tope es mayor.
Calcula tu propio caso con el valor de la vivienda, el pie y la tasa que te ofrezcan:
Qué significa para ti
- Calcula tu renta antes de buscar vivienda. Multiplica el dividendo por 4 para saber si te alcanza, y resta tus deudas actuales.
- Si te falta renta, tienes opciones. Puedes complementar renta con otra persona, pagar tus deudas antes de pedir el crédito o buscar una vivienda que califique para un subsidio.
- Revisa si calificas para un subsidio. El subsidio a la tasa baja la renta necesaria, y el DS1 baja el crédito y el pie. Los cálculos de esta nota son referenciales y no son una recomendación financiera: cada banco evalúa tu caso.
Fuentes
- CMF Educa, ¿tengo capacidad de pago para contratar un crédito hipotecario?
- Ministerio de Hacienda, tasas de referencia para noviembre de 2026 (Diario Oficial)
- Ley 21.836, Diario Oficial del 17 de agosto de 2026
- ChileAtiende, DS1 tramo 2, tramo 3 y nuevo tramo 4.000
- Minvu, primer llamado nacional 2026 del DS1
- SII, valores de la UF 2026
- renta para pedir un crédito hipotecario
- crédito hipotecario
- dividendo
- subsidio a la tasa
- subsidio DS1
- capacidad de pago