Vale mais a pena alugar ou comprar um imóvel no Chile? Uma análise com as taxas de 2026
Vale mais a pena alugar ou comprar? Com a taxa hipotecária em 4,07%, no primeiro ano de um crédito de 25 anos 63% da prestação vai para juros. Como fazer a conta no seu caso.
· 5 min de leitura
Vale mais a pena alugar ou comprar um imóvel? Depende menos da frase "aluguel é jogar dinheiro fora" e mais de uma conta: quanto do que você paga por mês não volta para você. Com a taxa hipotecária média de setembro de 2026 no Chile (4,07%, segundo o Banco Central do Chile), no primeiro ano de um crédito de 25 anos 63% da prestação vai para juros. Explicamos como comparar as duas opções com os seus próprios números.
UF 17,01
Prestação mensal
cerca de CLP 702.000
63%
Juros do primeiro ano
do total pago nesse ano
UF 1.904
Juros em todo o crédito
60% do valor financiado
Fonte: Cálculo da InfoByData com a taxa média do Banco Central (setembro de 2026) e a UF de 6 de novembro de 2026. Crédito de UF 3.200 em 25 anos, sem seguros
Ver os dados em uma tabela
| Prestação mensal | UF 17,01 | cerca de CLP 702.000 |
| Juros do primeiro ano | 63% | do total pago nesse ano |
| Juros em todo o crédito | UF 1.904 | 60% do valor financiado |
Alugar ou comprar: o que você está comparando
Quando você aluga, todo o aluguel é um gasto: você não recupera nada. Quando compra com financiamento, a prestação tem duas partes:
- Capital: o que reduz sua dívida. Funciona como uma poupança, porque aumenta a parte do imóvel que é sua.
- Juros: o que você paga ao banco pelo empréstimo. Como o aluguel, não volta.
Por isso, para saber se vale mais alugar ou comprar, não se deve comparar o aluguel com a prestação inteira, mas com a parte do custo de comprar que você não recupera: juros, seguros, impostos sobre o imóvel, manutenção e despesas de compra. E somar algo que costuma ser esquecido: o que você deixa de ganhar com a entrada.
Quanto da sua prestação são juros
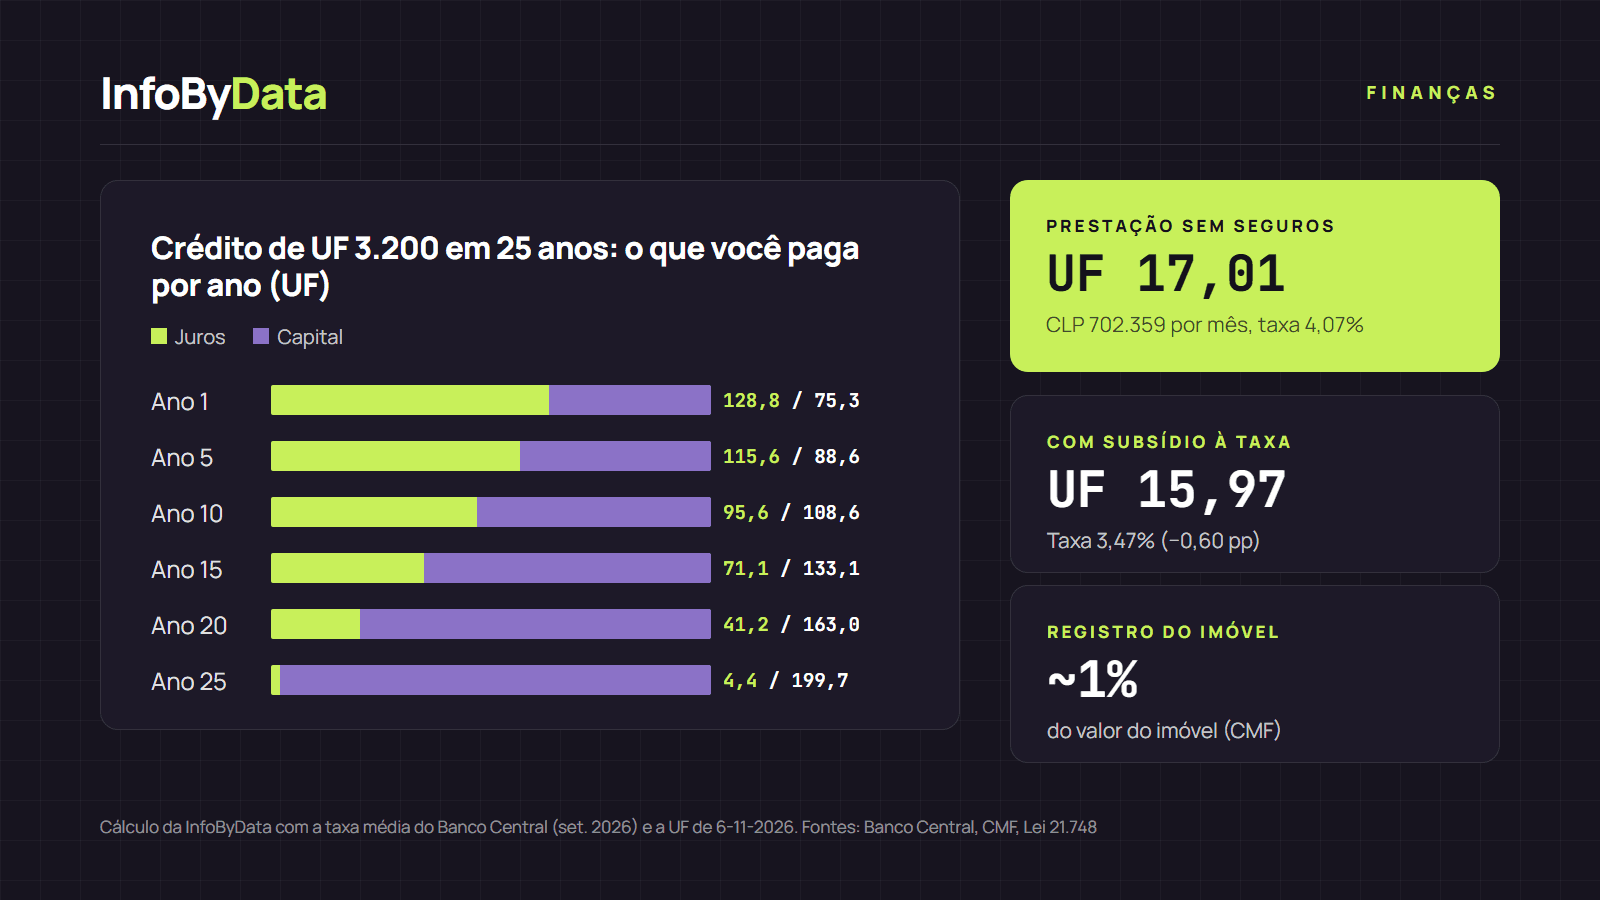
Vamos a um exemplo: um imóvel de UF 4.000, com 20% de entrada (UF 800) e um crédito de UF 3.200 em 25 anos, à taxa média de 4,07%. Calculamos no simulador de financiamento da InfoByData.
- Juros
- Capital
Fonte: Cálculo da InfoByData com parcela fixa e taxa de 4,07% ao ano (Banco Central, setembro de 2026)
Ver os dados em uma tabela
| Juros | Capital | |
|---|---|---|
| Ano 1 | 128,8 UF | 75,3 UF |
| Ano 5 | 115,6 UF | 88,6 UF |
| Ano 10 | 95,6 UF | 108,6 UF |
| Ano 15 | 71,1 UF | 133,1 UF |
| Ano 20 | 41,2 UF | 163 UF |
| Ano 25 | 4,4 UF | 199,7 UF |
A prestação é sempre a mesma (UF 17,01 por mês, cerca de UF 204 por ano), mas sua composição muda. No primeiro ano você paga UF 128,8 de juros, cerca de CLP 443.000 por mês. Só no ano 9 o capital supera os juros. No final, você terá pago UF 1.904 de juros, 60% do que pediu.
O custo que ninguém vê: a entrada
Para comprar, no exemplo você deu UF 800 de entrada, cerca de CLP 33 milhões. Se você aluga, esse dinheiro pode continuar investido e render. Isso se chama custo de oportunidade. Se, por exemplo, esse dinheiro rendesse 3% ao ano acima da inflação (um número hipotético), você deixaria de ganhar UF 24 por ano, cerca de CLP 83.000 por mês.
Some a isso as despesas de compra. Segundo a CMF, elas incluem o imposto de selos, o cartório, a avaliação, a análise do título e o registro no Conservador de Bienes Raíces (o registro de imóveis), que sozinho custa cerca de 1% do valor do imóvel. Também os seguros prestamista (desgravamen) e contra incêndio, exigidos pelos bancos.
Um exemplo da conta completa
Suponha um aluguel hipotético de UF 15 por mês (cerca de CLP 619.000) por um imóvel parecido com o do exemplo. É um número ilustrativo: muda muito conforme o bairro e o tipo de imóvel.
| Primeiro ano, por mês | Comprar | Alugar |
|---|---|---|
| Juros do financiamento | UF 10,7 | — |
| Custo de oportunidade da entrada (3% hipotético) | UF 2,0 | — |
| Aluguel (hipotético) | — | UF 15,0 |
| Custo que você não recupera | UF 12,7 + seguros, manutenção e impostos | UF 15,0 |
Neste exemplo, comprar custa um pouco menos por mês do que alugar, mas a vantagem é pequena e pode se inverter: seguros, manutenção, impostos e despesas de compra somam do lado de comprar. Além disso, quem compra paga UF 17,01 de prestação (mais seguros), mais que o aluguel, e precisa ter a entrada guardada.
Há outro fator: o preço do imóvel. Se subir mais que a inflação, comprar ganha; se ficar parado, alugar ganha. Ninguém pode saber com certeza.
Quando vale mais alugar ou comprar
Não há uma resposta única, mas há sinais claros:
- Comprar pode valer a pena se você pretende ficar muitos anos na mesma cidade, já tem a entrada e as despesas guardadas e a prestação com seguros cabe com folga no seu orçamento. Quanto mais anos você ficar, mais as despesas de compra se diluem e mais pesa o capital em cada prestação.
- Alugar pode valer a pena se você pode mudar de cidade ou de emprego em poucos anos, ainda não juntou a entrada, ou a prestação deixaria você sem margem para imprevistos. Comprar e vender em pouco tempo costuma sair caro por causa das despesas de cada operação.
- A taxa importa. Com a taxa de dezembro de 2023 (5,21%), o mesmo crédito teria prestação de UF 19,10 e você pagaria UF 165 de juros no primeiro ano, 28% a mais que hoje. Mostramos como mudaram as taxas de juros do crédito imobiliário.
Se você comprar um imóvel novo de até UF 6.000, o subsídio à taxa pode reduzi-la em até 0,60 ponto, segundo a Lei 21.748. No exemplo, a prestação cairia de UF 17,01 para UF 15,97.
O que isso significa para você
- Compare o que você não recupera. Para saber se vale mais alugar ou comprar, compare o aluguel com juros, seguros, impostos, manutenção e o custo de oportunidade da entrada, não com a prestação inteira.
- Faça a conta com os seus números. Escreva o valor do imóvel, sua entrada e a taxa que o banco oferecer no simulador de financiamento e veja quanto você paga de juros por ano na tabela de amortização.
- Pense em quanto tempo vai ficar. Comprar costuma compensar mais quanto mais anos você morar no mesmo imóvel. Esta matéria é informativa e não é uma recomendação financeira.
Fontes
- Banco Central do Chile, Base de Dados Estatísticos: taxas médias de crédito habitacional reajustáveis em UF (setembro de 2026)
- CMF Educa, que despesas um crédito hipotecário envolve?
- Lei 21.748, Diário Oficial de 29 de maio de 2025
- Cálculos da InfoByData com parcela fixa (sistema francês), taxa mensal igual à taxa anual dividida por 12 e UF de CLP 41.279,51 (6 de novembro de 2026, SII). O aluguel e o rendimento da entrada são números hipotéticos.
- alugar ou comprar
- aluguel
- comprar um imóvel
- crédito imobiliário
- prestação
- custo de oportunidade