Crédito para pequenas empresas sem acesso a banco: como funciona o modelo da AgendaPro, pago com as vendas
A AgendaPro entra no negócio de fintech com crédito para pequenas empresas sem acesso a banco, de CLP 1,5 a 4 milhões, pago com uma parte das vendas. Como funciona e por que importa.
· 4 min de leitura
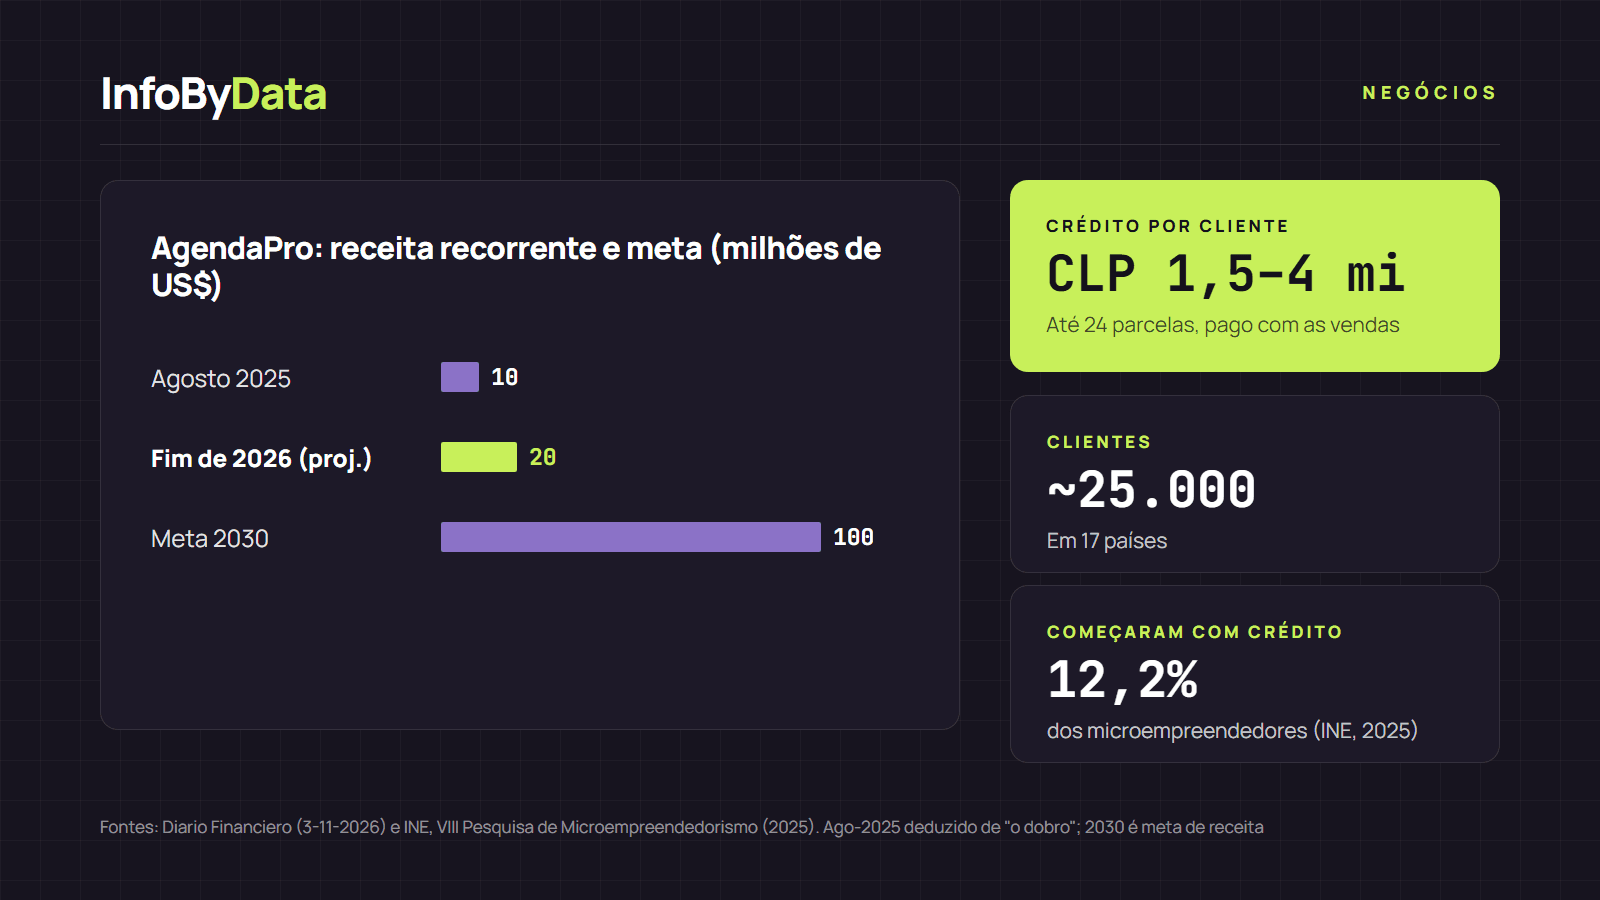
A startup chilena AgendaPro, conhecida por seu software de agendamento para salões de beleza, clínicas de estética e consultórios, começou a oferecer crédito para pequenas empresas sem acesso a banco. Os empréstimos vão de CLP 1,5 milhão a CLP 4 milhões, em até 24 parcelas, e são pagos com uma porcentagem do que o negócio vende: se em um mês não vende, não paga, contou seu CEO e cofundador, Julio Guzmán, ao Diario Financiero. O produto se chama AgendaPro Propay e funciona em fase piloto desde este ano, com lançamento formal previsto para 2027.
CLP 1,5 a 4 mi
Valor do crédito
pesos chilenos
24 parcelas
Prazo máximo
pago com um % das vendas
~25.000
Estabelecimentos clientes
em 17 países
Fonte: Diario Financiero, 3 de novembro de 2026
Ver os dados em uma tabela
| Valor do crédito | CLP 1,5 a 4 mi | pesos chilenos |
| Prazo máximo | 24 parcelas | pago com um % das vendas |
| Estabelecimentos clientes | ~25.000 | em 17 países |
Como funciona o crédito para pequenas empresas sem acesso a banco da AgendaPro
O modelo se apoia no que a AgendaPro já sabe sobre seus clientes. Como os negócios usam seu software para agendar horários e cobrar, a empresa vê quanto cada um vende e com que regularidade. Com essa informação avalia o crédito, em vez de pedir balanços ou histórico bancário.
Estas são as condições descritas por Guzmán:
- Valor: entre CLP 1,5 milhão e CLP 4 milhões.
- Prazo: até 24 parcelas.
- Pagamento: uma porcentagem das vendas. Se o negócio não vende, nada é cobrado.
- Taxa: de mercado, que poderia cair à medida que o volume crescer.
- Requisito: usar a maquininha de pagamento da AgendaPro. A empresa quer que pelo menos 60% de seus clientes a tenham.
- Inadimplência: segundo a empresa, não houve calotes na fase piloto.
Guzmán explicou que esses negócios ficam "fora até do factoring", porque não emitem notas fiscais que possam ser cedidas. Seu resumo do modelo: "Se o negócio ganha, nós ganhamos".
Por que falta crédito para pequenas empresas sem acesso a banco
O problema que a AgendaPro tenta resolver aparece nos dados oficiais. Segundo a VIII Pesquisa de Microempreendedorismo do Instituto Nacional de Estatísticas do Chile (INE), publicada em dezembro de 2025, o Chile tem 1.998.178 microempreendedores. Deles, 54,2% trabalham na informalidade e só 12,2% usaram um empréstimo ou crédito como principal fonte para começar. A maioria, 60,4%, começou com recursos próprios.
Um salão de beleza ou um consultório pequeno pode vender bem todos os meses e ainda assim não se qualificar para um crédito bancário, porque não tem notas fiscais, garantias nem histórico formal. O crédito para pequenas empresas sem acesso a banco como o da AgendaPro usa outro dado: as vendas diárias que passam por seu sistema.
O negócio por trás: de software de agendamento a fintech
A ideia surgiu em 2021, quando a AgendaPro passou pela aceleradora americana Y Combinator. Seus mentores mostraram que nos Estados Unidos esse tipo de software já tinha incorporado serviços financeiros e que a porta de entrada era a maquininha de pagamento, porque cerca de 80% das transações de beleza são presenciais, segundo Guzmán.
O plano tem três etapas:
- Crédito para o negócio, que hoje financia com recursos próprios. Para crescer, procura um sócio que compre os créditos que a AgendaPro avalia e origina. A AgendaPro colocaria uma parte do dinheiro e a rentabilidade seria dividida em 30% para a startup e 70% para o financiador.
- Parcelas sem juros para os clientes finais que pagam tratamentos caros.
- Uma conta com cartão para os profissionais, até 2028, em parceria com um banco.
Enquanto apenas originar créditos e não os mantiver em seu balanço, Guzmán avalia que a empresa não precisa de autorização do regulador. Isso mudaria se os empréstimos ficassem em seus livros. "Meu sonho é ser um banco. Não sei se vou conseguir, porque é preciso muita escala", disse.
A empresa projeta fechar 2026 com US$ 20 milhões em receita recorrente anual, o dobro de agosto de 2025, quando anunciou uma rodada Série B de US$ 35 milhões liderada pela Riverwood. No total, captou US$ 43 milhões e mira 100.000 clientes e US$ 100 milhões em receita em 2030.
Se você se interessa por como crescem as empresas jovens na região, veja o empreendedorismo na América Latina em números.
O que isso significa para você
- Se você tem um negócio pequeno sem acesso a banco: o crédito para pequenas empresas sem acesso a banco pago com as vendas ajusta a parcela ao que você vende. Antes de assinar, compare a taxa total e a porcentagem das vendas que será descontada, não só o valor.
- Se você tem uma empresa de software: o caso mostra um caminho comum em fintech, que é usar os dados de vendas que você já processa para oferecer financiamento. É um negócio mais regulado, então vale consultar advogados sobre quando é preciso autorização.
- Se você acompanha o mercado: a aposta da AgendaPro é que o dado de vendas substitua a nota fiscal como garantia. O resultado aparecerá na inadimplência quando o produto sair da fase piloto em 2027.
Fontes
- crédito para pequenas empresas sem acesso a banco
- AgendaPro
- fintech
- financiamento para pequenas empresas
- microempreendedorismo
- startups chilenas