Taxas de juros do crédito imobiliário no Chile: como mudaram e o que cada banco oferece
As taxas de juros do crédito imobiliário no Chile ficaram em 4,07% em setembro, bem abaixo dos 5,21% do fim de 2023, mas sobem há quatro meses. O que cada banco oferece, segundo a CMF.
· 6 min de leitura
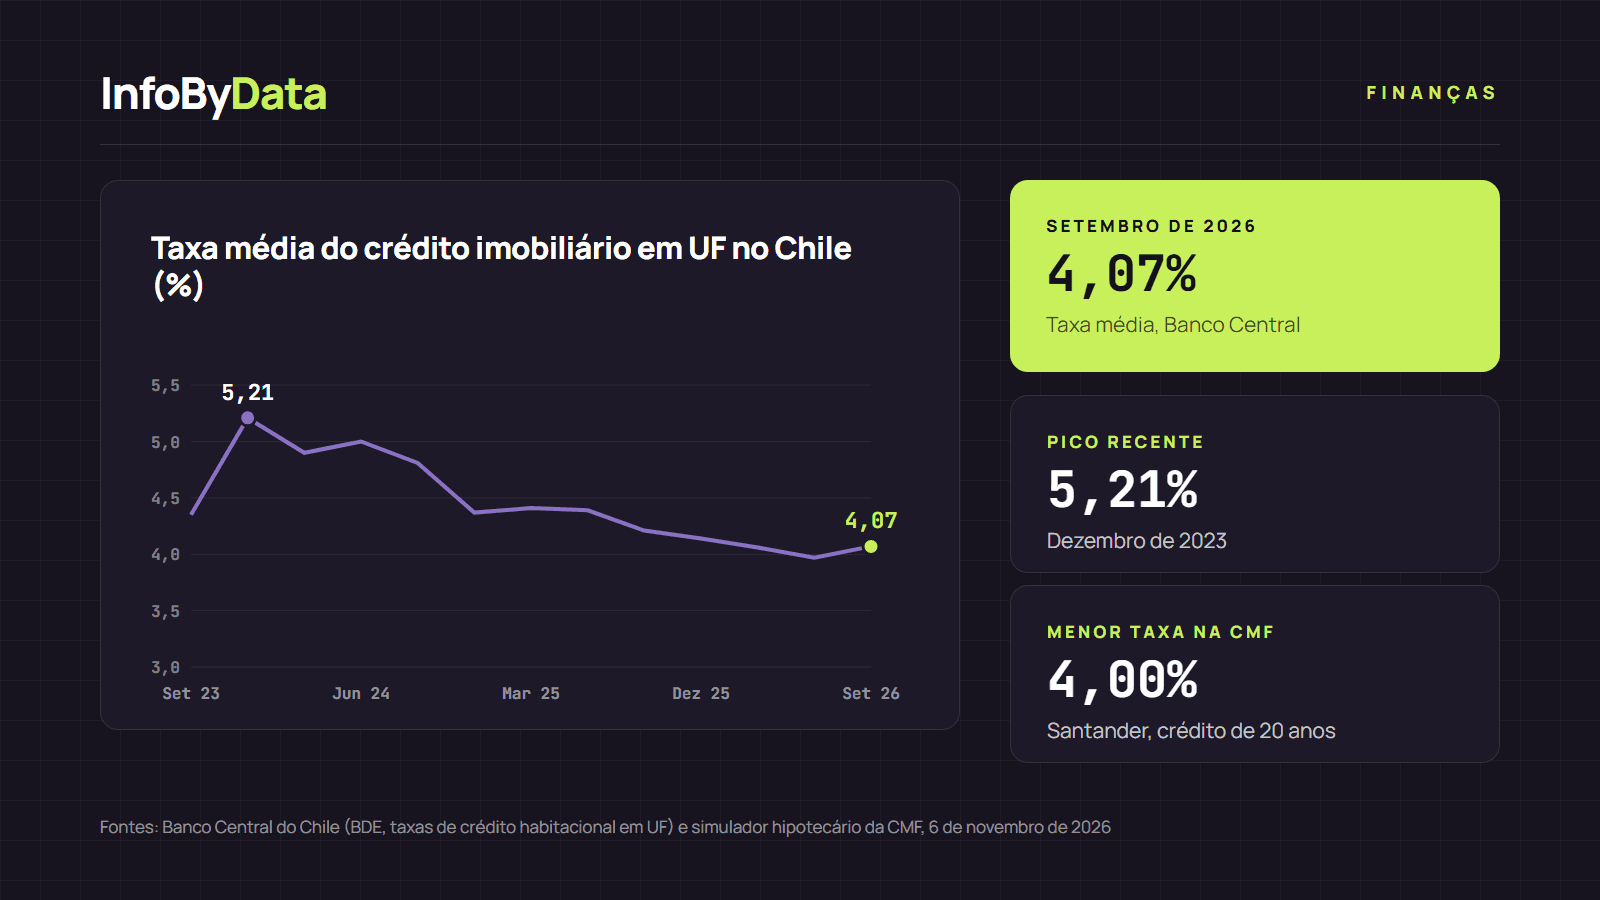
As taxas de juros do crédito imobiliário em UF no Chile ficaram em média em 4,07% em setembro de 2026, segundo a Base de Dados Estatísticos do Banco Central do Chile. É mais de um ponto abaixo dos 5,21% de dezembro de 2023, o nível mais alto dos últimos três anos. Mas a queda parou: a taxa chegou ao mínimo em maio (3,96%) e subiu quatro meses seguidos. Mostramos como as taxas mudaram e o que cada banco oferece hoje.
4,07%
Taxa média de setembro
crédito habitacional em UF
5,21%
Pico recente
dezembro de 2023
4,00%
Menor taxa informada à CMF
crédito de 20 anos
Fonte: Banco Central do Chile, taxas de crédito habitacional em UF e simulador hipotecário da CMF, 6 de novembro de 2026
Ver os dados em uma tabela
| Taxa média de setembro | 4,07% | crédito habitacional em UF |
| Pico recente | 5,21% | dezembro de 2023 |
| Menor taxa informada à CMF | 4,00% | crédito de 20 anos |
Como mudaram as taxas de juros do crédito imobiliário
As taxas de juros do crédito imobiliário no Chile subiram com força em 2022 e 2023, quando o Banco Central elevou sua taxa básica para conter a inflação. Em dezembro de 2023 chegaram a 5,21%. Desde então caíram quase sem pausa durante dois anos e meio, até 3,96% em maio de 2026.
Fonte: Banco Central do Chile, Base de Dados Estatísticos, taxas de crédito habitacional reajustáveis em UF
Ver os dados em uma tabela
| set 23 | 4,35% |
| dez 23 | 5,21% |
| mar 24 | 4,9% |
| jun 24 | 5% |
| set 24 | 4,81% |
| dez 24 | 4,37% |
| mar 25 | 4,41% |
| jun 25 | 4,39% |
| set 25 | 4,21% |
| dez 25 | 4,14% |
| mar 26 | 4,06% |
| jun 26 | 3,97% |
| set 26 | 4,07% |
Desde junho, a tendência mudou: 3,97% em junho, 4,00% em julho, 4,04% em agosto e 4,07% em setembro. São altas pequenas, mas interrompem uma sequência de quedas. Para comparar, a série do Banco Central, que começa em 2009, teve seu mínimo em outubro de 2019, com 1,99%. As taxas atuais são cerca do dobro desse nível.
Mais crédito do que no ano passado
Embora as taxas não caiam mais, os bancos estão concedendo mais crédito habitacional. Em setembro de 2026 foram concedidos CLP 560,8 bilhões em novos créditos imobiliários em UF, o maior valor mensal desde novembro de 2021, segundo a mesma tabela do Banco Central (em pesos de cada mês, sem ajuste pela inflação). De janeiro a setembro, o total chegou a CLP 4,48 trilhões, 15% a mais que no mesmo período de 2025. Neste mês, a InfoByData informou que os bancos flexibilizaram suas condições e a demanda voltou a crescer.
Que tipos de crédito imobiliário existem
Antes de comparar taxas, vale saber o que você está comparando. Segundo a CMF Educa, no Chile há três tipos de taxa para um crédito imobiliário:
- Taxa fixa: é a mesma durante todo o crédito. A prestação em UF não muda. É a modalidade mais comum.
- Taxa variável: é ajustada de tempos em tempos segundo uma taxa de referência. Pode cair ou subir.
- Taxa mista: é fixa nos primeiros anos e depois passa a ser variável.
Também muda quem empresta. O mútuo hipotecário não endossável é concedido por um banco e fica no banco. O mútuo hipotecário endossável pode ser vendido a outra instituição, como uma seguradora. A CMF lembra que cada tipo de crédito tem custos diferentes se você quiser quitá-lo antes.
Que taxas de juros do crédito imobiliário cada banco oferece
A CMF tem um simulador de crédito imobiliário com as ofertas que os próprios bancos informam. Consultamos em 6 de novembro de 2026 um crédito de UF 3.000 em 20 anos, na modalidade que a CMF usa para comparar: mútuo não endossável em UF e com taxa fixa.
| Banco | Taxa | CAE | Prestação com seguros |
|---|---|---|---|
| Santander | 4,00% | 4,62% | CLP 785.549 |
| BancoEstado | 4,55% | 4,83% | CLP 797.520 |
| Banco Internacional | 4,68% | 5,02% | CLP 808.666 |
| BCI | 4,94% | 5,02% | CLP 809.904 |
| Bice | 4,90% | 5,06% | CLP 811.968 |
| Coopeuch | 4,80% | 5,07% | CLP 811.555 |
| Banco de Chile | 4,78% | 5,10% | CLP 813.206 |
| Banco Falabella | 4,68% | 5,17% | CLP 816.509 |
| Scotiabank | 4,73% | 5,50% | CLP 842.515 |
| Itaú | 5,02% | 5,58% | CLP 847.881 |
A CMF ordena os bancos pelo CAE (carga anual equivalente, ou custo anual equivalente), que soma a taxa, os seguros e as despesas do crédito. Por isso a ordem não coincide com a da taxa: o Banco Falabella tem taxa de 4,68%, igual à do Banco Internacional, mas um CAE maior. O Scotiabank oferece 4,73% de taxa e chega a 5,50% de CAE.
É preciso ler esses dados com cuidado: cada banco atualiza suas informações quando quer. Os números do Bice são de 28 de outubro de 2025 e os do Banco Falabella, de 30 de dezembro de 2024, então podem não refletir a oferta atual. Além disso, a CMF avisa que são taxas de referência, sem avaliação da sua situação.
A média e as ofertas não são a mesma coisa
A taxa média do Banco Central (4,07%) é menor que quase todas as ofertas informadas à CMF. Não é uma contradição: a média inclui créditos com prazos e valores diferentes, e muitos clientes negociam taxas menores, por exemplo se têm conta-corrente no banco. A CMF esclarece que seu simulador não considera esses convênios nem promoções.
Quanto sua prestação muda conforme a taxa
Meio ponto de taxa parece pouco, mas faz diferença. Com o simulador de financiamento da InfoByData, calculamos um crédito de UF 3.200 em 25 anos, sem seguros, com a UF de 6 de novembro (CLP 41.279,51):
- Com a taxa de dezembro de 2023 (5,21%), a prestação seria de UF 19,10, cerca de CLP 788.000 por mês.
- Com a taxa de setembro de 2026 (4,07%), cai para UF 17,01, cerca de CLP 702.000 por mês.
A diferença é de quase CLP 86.000 por mês, e de mais de 600 UF em juros ao longo do crédito.
Se você comprar um imóvel novo, também pode pedir o subsídio à taxa, que a reduz em até 60 pontos-base segundo a Lei 21.748. A Lei 21.836, de agosto de 2026, o ampliou para imóveis de até UF 6.000 e para 80.000 benefícios, até 31 de maio de 2028. Explicamos os detalhes em o que mudou com a ampliação do subsídio.
O que isso significa para você
- As taxas de juros do crédito imobiliário não estão mais caindo. Se você esperava taxas menores para comprar, os últimos quatro meses mostram altas leves. Ninguém sabe como vão seguir, então vale decidir pela sua capacidade de pagamento, não por uma aposta na taxa.
- Compare o CAE, não só a taxa. Entre a oferta mais barata e a mais cara do simulador da CMF há CLP 62.332 de diferença por mês em um crédito de 20 anos. Peça cotações por escrito a vários bancos e compare-as no nosso simulador de financiamento.
- Negocie. As taxas informadas à CMF são padrão. Seu banco pode oferecer uma melhor se você tiver outros produtos com ele ou um bom histórico. Esta matéria é informativa e não é uma recomendação financeira.
Fontes
- Banco Central do Chile, Base de Dados Estatísticos: taxas médias de crédito habitacional reajustáveis em UF e valores concedidos (dado de setembro de 2026)
- CMF, simulador de crédito hipotecário (consulta de 6 de novembro de 2026)
- CMF Educa, créditos hipotecários
- CMF Educa, como comparar alternativas de crédito hipotecário
- Lei 21.748, Diário Oficial de 29 de maio de 2025
- Lei 21.836, BCN
- taxas de juros do crédito imobiliário
- taxa hipotecária
- financiamento imobiliário
- CAE
- bancos
- Banco Central do Chile
- CMF