Créditos para pymes no bancarizadas: cómo funciona el modelo de AgendaPro que se paga con las ventas
AgendaPro entra al negocio fintech con créditos para pymes no bancarizadas de $1,5 a $4 millones que se pagan con un porcentaje de las ventas. Cómo funciona y por qué importa.
· 4 min de lectura
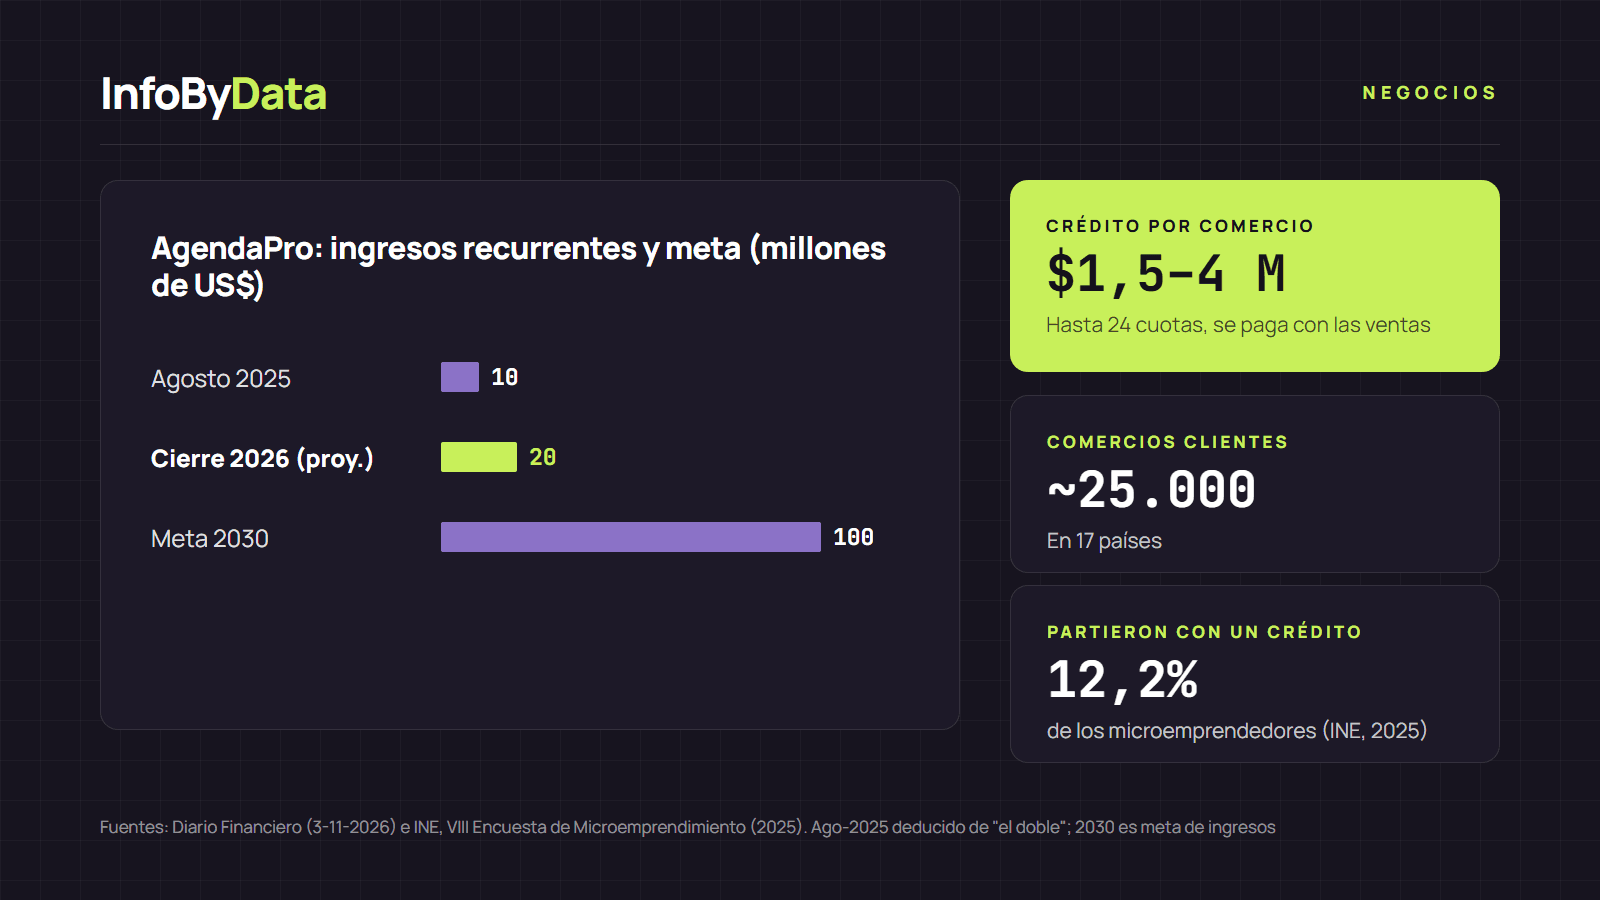
La startup chilena AgendaPro, conocida por su software de agenda para peluquerías, centros de estética y consultas de salud, empezó a dar créditos para pymes no bancarizadas. Los préstamos van de $1,5 millones a $4 millones, en hasta 24 cuotas, y se pagan con un porcentaje de lo que vende el negocio: si un mes no vende, no paga, según contó su CEO y cofundador, Julio Guzmán, al Diario Financiero. El producto se llama AgendaPro Propay y funciona en marcha blanca desde este año, con lanzamiento formal previsto para 2027.
$1,5 a $4 M
Monto por crédito
en pesos chilenos
24 cuotas
Plazo máximo
se paga con un % de las ventas
~25.000
Comercios clientes
en 17 países
Fuente: Diario Financiero, 3 de noviembre de 2026
Ver los datos en una tabla
| Monto por crédito | $1,5 a $4 M | en pesos chilenos |
| Plazo máximo | 24 cuotas | se paga con un % de las ventas |
| Comercios clientes | ~25.000 | en 17 países |
Cómo funcionan los créditos para pymes no bancarizadas de AgendaPro
El modelo se apoya en lo que AgendaPro ya sabe de sus clientes. Como el negocio usa su software para agendar horas y cobrar, la empresa ve cuánto vende cada local y con qué regularidad. Con esa información evalúa el crédito, en vez de pedir balances o historial bancario.
Estas son las condiciones que describió Guzmán:
- Monto: entre $1,5 millones y $4 millones.
- Plazo: hasta 24 cuotas.
- Pago: un porcentaje de las ventas. Si el comercio no vende, no se recauda.
- Tasa: de mercado, aunque podría bajar a medida que crezca el volumen.
- Requisito: usar la terminal de pago de AgendaPro. La empresa quiere que al menos el 60% de sus comercios la tenga.
- Morosidad: según la empresa, en la marcha blanca no ha habido impagos.
Guzmán explicó que estos negocios quedan "fuera incluso del factoring", porque no emiten facturas que se puedan ceder. Su resumen del modelo: "Si el negocio gana, nosotros ganamos".
Por qué faltan créditos para pymes no bancarizadas
El problema que intenta resolver AgendaPro tiene datos oficiales. Según la VIII Encuesta de Microemprendimiento del INE, publicada en diciembre de 2025, en Chile hay 1.998.178 personas microemprendedoras. El 54,2% trabaja de manera informal, y solo el 12,2% usó un préstamo o crédito como fuente principal para partir. La mayoría, el 60,4%, empezó con recursos propios.
Un salón de belleza o una consulta pequeña puede vender bien todos los meses y aun así no calificar para un crédito bancario, porque no tiene facturas, garantías ni historial formal. Los créditos para pymes no bancarizadas como el de AgendaPro usan otro dato: las ventas diarias que pasan por su sistema.
El negocio detrás: de software de agenda a fintech
La idea surgió en 2021, cuando AgendaPro pasó por la aceleradora estadounidense Y Combinator. Sus mentores le hicieron ver que en Estados Unidos este tipo de software ya sumaba servicios financieros y que la puerta de entrada era la terminal de pago, porque cerca del 80% de las transacciones de belleza son presenciales, según relató Guzmán.
El plan tiene tres etapas:
- Créditos para el negocio, que hoy financia con recursos propios. Para crecer busca un socio que compre los créditos que AgendaPro evalúa y origina. AgendaPro pondría una parte del dinero y la rentabilidad se repartiría 30% para la startup y 70% para el financista.
- Cuotas sin interés para los clientes finales que pagan tratamientos caros.
- Una cuenta vista con tarjeta para los profesionales, hacia 2028, en alianza con un banco.
Mientras solo origine créditos y no los mantenga en su balance, Guzmán estima que la empresa no necesita autorización del regulador. Eso cambiaría si los préstamos quedaran en sus libros. "Mi sueño es ser un banco. No sé si lo voy a lograr, porque se necesita mucha escala", dijo.
La compañía proyecta cerrar 2026 con US$ 20 millones en ingresos recurrentes anuales, el doble que en agosto de 2025, cuando anunció una ronda Serie B de US$ 35 millones liderada por Riverwood. En total ha levantado US$ 43 millones y apunta a 100.000 clientes y US$ 100 millones en ingresos en 2030.
Si te interesa cómo crecen las empresas jóvenes en la región, revisa el emprendimiento en América Latina en cifras.
Qué significa para ti
- Si tienes un negocio pequeño sin acceso a la banca: los créditos para pymes no bancarizadas que se pagan con las ventas ajustan la cuota a lo que vendes. Antes de firmar, compara la tasa total y el porcentaje de ventas que te descontarán, no solo el monto.
- Si tienes una empresa de software: el caso muestra un camino común en fintech, que es usar los datos de ventas que ya procesas para ofrecer financiamiento. Es un negocio más regulado, así que conviene revisar con abogados cuándo necesitas autorización.
- Si sigues el mercado: la apuesta de AgendaPro es que el dato de ventas reemplace a la factura como garantía. Su resultado se verá en la morosidad cuando el producto salga de la marcha blanca en 2027.
Fuentes
- créditos para pymes no bancarizadas
- AgendaPro
- fintech
- financiamiento pyme
- microemprendimiento
- startups chilenas