Tasas de interés de créditos hipotecarios en Chile: cómo han cambiado y qué ofrece cada banco
Las tasas de interés de créditos hipotecarios promediaron 4,07% en septiembre, lejos del 5,21% de fines de 2023, pero suben hace cuatro meses. Qué ofrece cada banco, según la CMF.
· 5 min de lectura
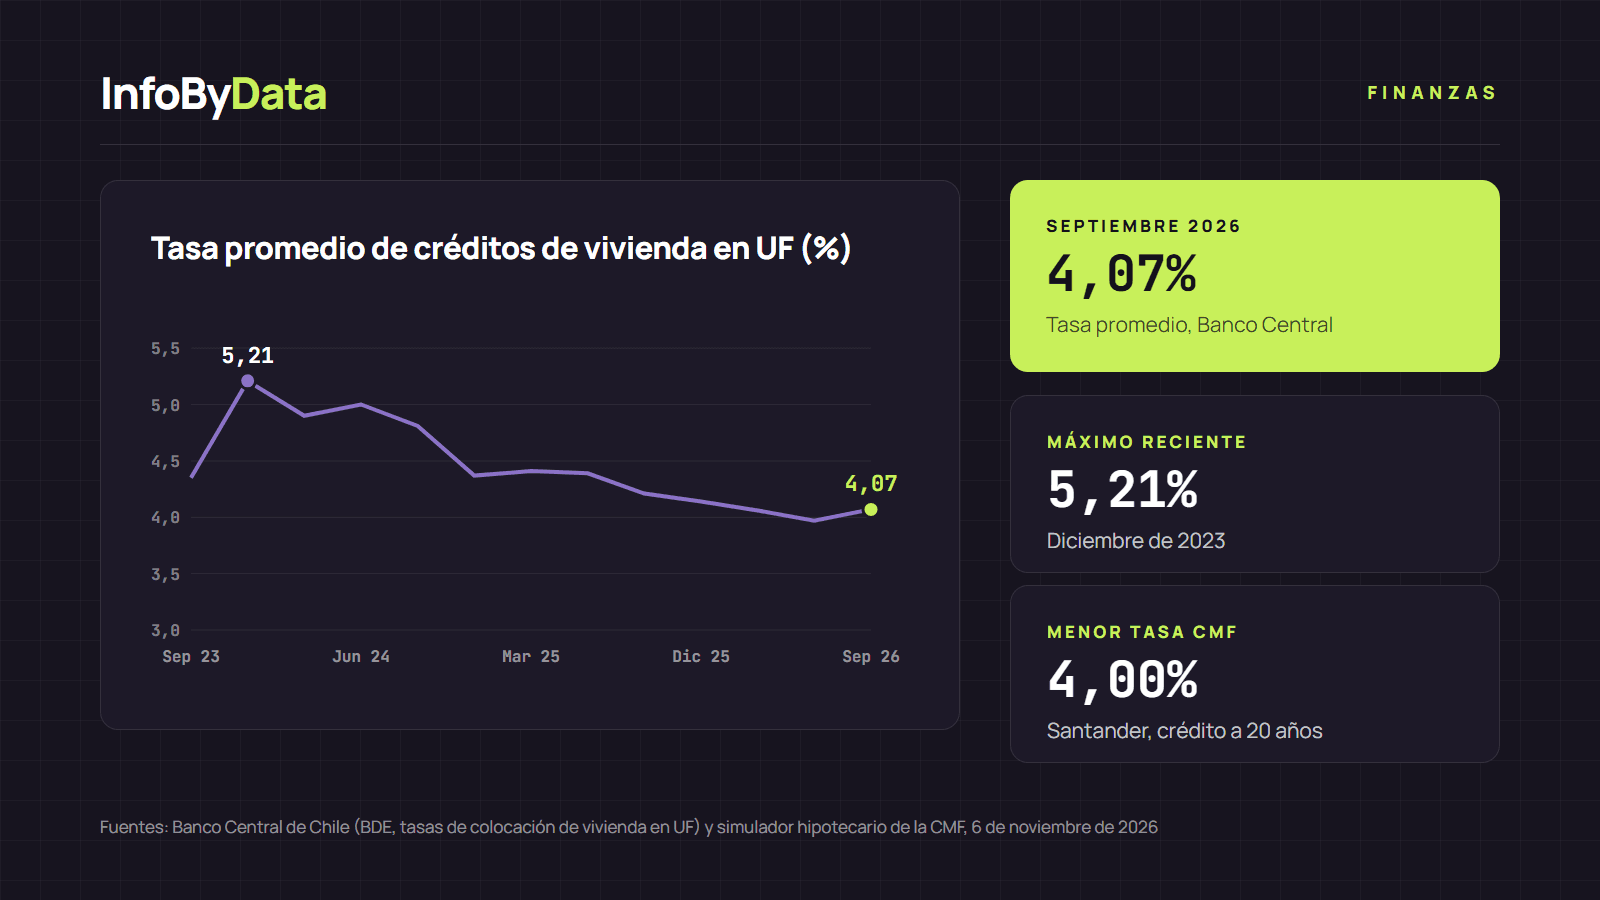
Las tasas de interés de créditos hipotecarios en UF promediaron 4,07% en septiembre de 2026, según la Base de Datos Estadísticos del Banco Central de Chile. Es más de un punto menos que el 5,21% de diciembre de 2023, el nivel más alto de los últimos tres años. Pero la baja se frenó: la tasa tocó su mínimo en mayo (3,96%) y subió cuatro meses seguidos. Te mostramos cómo han cambiado las tasas y qué ofrece hoy cada banco.
4,07%
Tasa promedio de septiembre
créditos de vivienda en UF
5,21%
Máximo reciente
diciembre de 2023
4,00%
Menor tasa informada a la CMF
crédito a 20 años
Fuente: Banco Central de Chile, tasas de colocación de vivienda en UF y simulador hipotecario de la CMF, 6 de noviembre de 2026
Ver los datos en una tabla
| Tasa promedio de septiembre | 4,07% | créditos de vivienda en UF |
| Máximo reciente | 5,21% | diciembre de 2023 |
| Menor tasa informada a la CMF | 4,00% | crédito a 20 años |
Cómo han cambiado las tasas de interés de créditos hipotecarios
Las tasas de interés de créditos hipotecarios subieron con fuerza en 2022 y 2023, cuando el Banco Central subió su tasa para frenar la inflación. En diciembre de 2023 llegaron a 5,21%. Desde ahí bajaron casi sin pausa durante dos años y medio, hasta 3,96% en mayo de 2026.
Ver los datos en una tabla
| sep 23 | 4,35% |
| dic 23 | 5,21% |
| mar 24 | 4,9% |
| jun 24 | 5% |
| sep 24 | 4,81% |
| dic 24 | 4,37% |
| mar 25 | 4,41% |
| jun 25 | 4,39% |
| sep 25 | 4,21% |
| dic 25 | 4,14% |
| mar 26 | 4,06% |
| jun 26 | 3,97% |
| sep 26 | 4,07% |
Desde junio, la tendencia cambió: 3,97% en junio, 4,00% en julio, 4,04% en agosto y 4,07% en septiembre. Son alzas pequeñas, pero rompen una racha de bajas. Para ponerlo en perspectiva, la serie del Banco Central, que parte en 2009, marcó su mínimo en octubre de 2019, con 1,99%. Las tasas actuales duplican ese nivel.
Se piden más créditos que el año pasado
Aunque las tasas ya no bajan, los bancos están entregando más créditos de vivienda. En septiembre de 2026 se otorgaron $560.800 millones en nuevos créditos hipotecarios en UF, el monto mensual más alto desde noviembre de 2021, según el mismo cuadro del Banco Central (en pesos de cada mes, sin ajustar por inflación). Entre enero y septiembre sumaron $4,48 billones, 15% más que en el mismo período de 2025. En noviembre, InfoByData informó que los bancos flexibilizaron sus condiciones y la demanda repunta.
Qué tipos de crédito hipotecario hay
Antes de comparar tasas, conviene saber qué estás comparando. Según CMF Educa, en Chile hay tres tipos de tasa para un crédito hipotecario:
- Tasa fija: es la misma durante todo el crédito. El dividendo en UF no cambia. Es la modalidad más común.
- Tasa variable: se ajusta cada cierto tiempo según una tasa de referencia. Puede bajar o subir.
- Tasa mixta: es fija durante los primeros años y luego pasa a ser variable.
También cambia quién te presta. El mutuo hipotecario no endosable lo entrega un banco y se queda en el banco. El mutuo hipotecario endosable puede venderse a otra institución, como una compañía de seguros. La CMF recuerda que cada tipo de crédito tiene costos distintos si quieres pagarlo antes.
Qué tasas de interés de créditos hipotecarios ofrece cada banco
La CMF tiene un simulador de crédito hipotecario con las ofertas que informan los propios bancos. Lo consultamos el 6 de noviembre de 2026 para un crédito de UF 3.000 a 20 años, en la modalidad que usa la CMF para comparar: mutuo no endosable en UF y a tasa fija.
| Banco | Tasa | CAE | Dividendo con seguros |
|---|---|---|---|
| Santander | 4,00% | 4,62% | $785.549 |
| BancoEstado | 4,55% | 4,83% | $797.520 |
| Banco Internacional | 4,68% | 5,02% | $808.666 |
| BCI | 4,94% | 5,02% | $809.904 |
| Bice | 4,90% | 5,06% | $811.968 |
| Coopeuch | 4,80% | 5,07% | $811.555 |
| Banco de Chile | 4,78% | 5,10% | $813.206 |
| Banco Falabella | 4,68% | 5,17% | $816.509 |
| Scotiabank | 4,73% | 5,50% | $842.515 |
| Itaú | 5,02% | 5,58% | $847.881 |
La CMF ordena los bancos por CAE (carga anual equivalente), que suma la tasa, los seguros y los gastos del crédito. Por eso el orden no coincide con el de la tasa: Banco Falabella tiene una tasa de 4,68%, igual que Banco Internacional, pero su CAE es más alto. Scotiabank ofrece 4,73% de tasa y llega a 5,50% de CAE.
Hay que leer estos datos con cuidado: cada banco actualiza su información cuando quiere. Las cifras de Bice son del 28 de octubre de 2025 y las de Banco Falabella, del 30 de diciembre de 2024, así que pueden no reflejar su oferta actual. Además, la CMF advierte que son tasas referenciales, sin evaluación de tu situación.
El promedio y las ofertas no son lo mismo
La tasa promedio del Banco Central (4,07%) es menor que casi todas las ofertas informadas a la CMF. No es una contradicción: el promedio incluye créditos a distintos plazos y montos, y muchos clientes negocian tasas más bajas, por ejemplo si tienen cuenta corriente en el banco. La CMF aclara que su simulador no considera estos convenios ni promociones.
Cuánto cambia tu dividendo según la tasa
Medio punto de tasa parece poco, pero se nota. Con el simulador de hipoteca de InfoByData calculamos un crédito de UF 3.200 a 25 años, sin seguros, con la UF del 6 de noviembre ($41.279,51):
- Con la tasa de diciembre de 2023 (5,21%), el dividendo sería de UF 19,10, unos $788.000 al mes.
- Con la tasa de septiembre de 2026 (4,07%), baja a UF 17,01, unos $702.000 al mes.
La diferencia es de casi $86.000 al mes, y de más de 600 UF en intereses a lo largo del crédito.
Si compras una vivienda nueva, además puedes postular al subsidio a la tasa, que la rebaja hasta en 60 puntos base según la Ley 21.748. La Ley 21.836, de agosto de 2026, lo amplió a viviendas de hasta UF 6.000 y a 80.000 cupos, hasta el 31 de mayo de 2028. Te explicamos los detalles en qué cambió con la ampliación del subsidio.
Qué significa para ti
- Las tasas de interés de créditos hipotecarios ya no bajan. Si esperabas tasas más bajas para comprar, los últimos cuatro meses muestran alzas leves. Nadie sabe cómo seguirán, así que conviene decidir según tu capacidad de pago, no según una apuesta por la tasa.
- Compara el CAE, no solo la tasa. Entre la oferta más barata y la más cara del simulador de la CMF hay $62.332 de diferencia al mes en un crédito a 20 años. Pide la cotización por escrito a varios bancos y compáralas en nuestro simulador de hipoteca.
- Negocia. Las tasas informadas a la CMF son estándar. Tu banco puede ofrecerte una mejor si tienes otros productos con él o un buen historial. Esta nota es informativa y no es una recomendación financiera.
Fuentes
- Banco Central de Chile, Base de Datos Estadísticos: tasas de colocación promedio de vivienda reajustables en UF y montos otorgados (dato de septiembre de 2026)
- CMF, simulador de crédito hipotecario (consulta del 6 de noviembre de 2026)
- CMF Educa, créditos hipotecarios
- CMF Educa, cómo comparar alternativas de crédito hipotecario
- Ley 21.748, Diario Oficial del 29 de mayo de 2025
- Ley 21.836, BCN
- tasas de interés de créditos hipotecarios
- tasa hipotecaria
- crédito hipotecario
- CAE
- bancos
- Banco Central de Chile
- CMF