Crédito imobiliário no Chile: bancos flexibilizam suas condições e a demanda volta a crescer
30% dos bancos do Chile flexibilizaram as condições do crédito imobiliário no terceiro trimestre e 40% viram mais demanda, segundo o Banco Central do Chile.
· 4 min de leitura
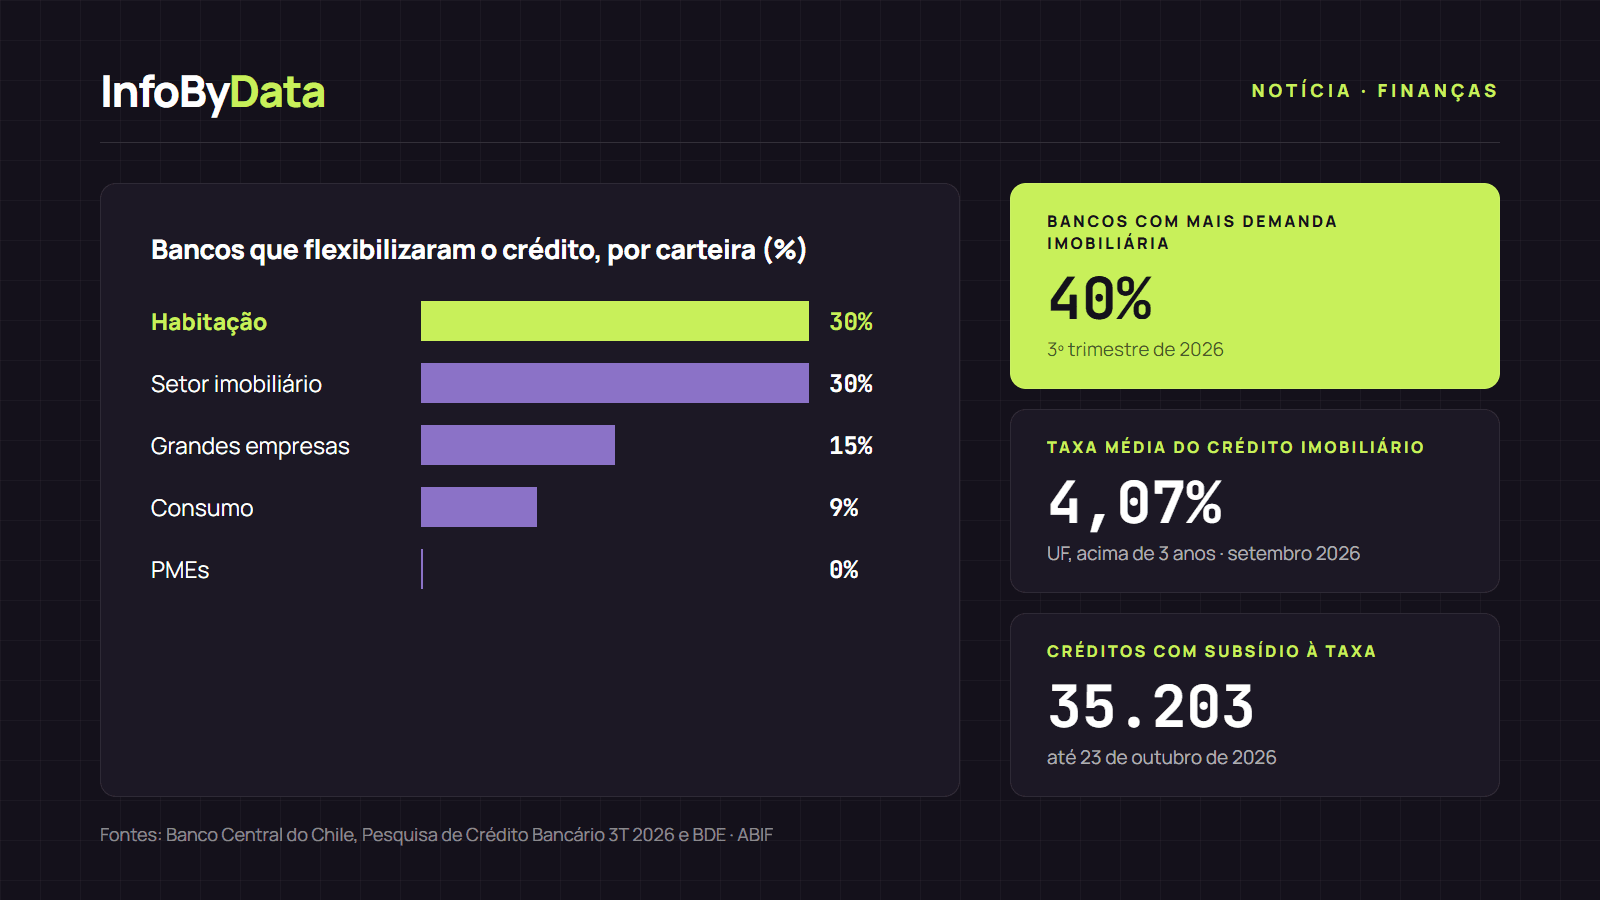
Os bancos chilenos voltaram a abrir as portas ao crédito imobiliário. Segundo a Pesquisa de Crédito Bancário do terceiro trimestre de 2026 do Banco Central do Chile, 30% das instituições relataram condições mais flexíveis para conceder crédito habitacional em relação ao trimestre anterior, e 40% perceberam uma retomada da demanda, associada a taxas melhores. A pesquisa foi feita entre 14 e 28 de setembro com executivos de crédito dos bancos, e os resultados foram divulgados em 14 de outubro, como informaram o Diario Financiero e a CNN Chile.
30%
Bancos que flexibilizaram habitação
3º trimestre de 2026
40%
Bancos com mais demanda imobiliária
3º trimestre de 2026
4,07%
Taxa média do crédito imobiliário
UF acima de 3 anos, setembro de 2026
Fonte: Banco Central do Chile, Pesquisa de Crédito Bancário 3T 2026 e Base de Dados Estatísticos
Ver os dados em uma tabela
| Bancos que flexibilizaram habitação | 30% | 3º trimestre de 2026 |
| Bancos com mais demanda imobiliária | 40% | 3º trimestre de 2026 |
| Taxa média do crédito imobiliário | 4,07% | UF acima de 3 anos, setembro de 2026 |
O que mudou no crédito imobiliário segundo o Banco Central
A cada trimestre, a Pesquisa de Crédito Bancário pergunta aos bancos se endureceram, mantiveram ou flexibilizaram seus padrões para aprovar créditos (requisitos, entrada exigida, prazos ou valores), e se veem mais ou menos pedidos. No terceiro trimestre, a flexibilização se concentrou em duas carteiras: habitação e setor imobiliário, com 30% dos bancos em cada uma.
Nas demais carteiras, o cenário é mais cauteloso. Nas PMEs, nenhuma instituição mudou suas condições. Na construção, 90% mantiveram seus padrões. Nas grandes empresas, 15% flexibilizaram e 8% endureceram.
A demanda por crédito imobiliário volta a crescer com taxas melhores
Do lado das pessoas, os bancos veem mais interesse em comprar imóveis. A proporção de instituições que percebia uma demanda enfraquecida por crédito imobiliário caiu de 20% para 10% em um trimestre. No consumo, esse grupo caiu de 36% para 9%, e nas grandes empresas, de 31% para 8%.
- 2T 2026
- 3T 2026
Fonte: Banco Central do Chile, Pesquisa de Crédito Bancário 3T 2026, via La Tercera
Ver os dados em uma tabela
| 2T 2026 | 3T 2026 | |
|---|---|---|
| Habitação | 20% | 10% |
| Consumo | 36% | 9% |
| Grandes empresas | 31% | 8% |
As taxas explicam parte da mudança. Segundo a Base de Dados Estatísticos do Banco Central, a taxa média do crédito habitacional em UF acima de três anos foi de 4,07% em setembro de 2026, 0,14 ponto abaixo de um ano antes (4,21%). O ponto mais baixo do ano foi maio, com 3,96%, e desde então subiu levemente.
Fonte: Banco Central do Chile, Base de Dados Estatísticos (atualizada em 7 de outubro de 2026)
Ver os dados em uma tabela
| set 25 | 4,21% |
| out 25 | 4,16% |
| nov 25 | 4,13% |
| dez 25 | 4,14% |
| jan 26 | 4,12% |
| fev 26 | 4,11% |
| mar 26 | 4,06% |
| abr 26 | 3,98% |
| mai 26 | 3,96% |
| jun 26 | 3,97% |
| jul 26 | 4% |
| ago 26 | 4,04% |
| set 26 | 4,07% |
O consumo segue restrito, embora com mais demanda
A flexibilização não chegou a todos os empréstimos para pessoas. No crédito ao consumo, 18% dos bancos endureceram seus padrões e só 9% os flexibilizaram, a mesma proporção da pesquisa anterior. Mesmo assim, a demanda melhorou: os bancos que veem mais pedidos de consumo passaram de 9% para 18%.
| Carteira | Mais flexíveis | Mais rígidas | Demanda mais forte |
|---|---|---|---|
| Habitação | 30% | — | 40% |
| Consumo | 9% | 18% | 18% |
| Grandes empresas | 15% | 8% | 8% |
| PMEs | 0% | 0% | 10% |
| Setor imobiliário | 30% | — | 40% |
— : o dado não aparece nos resumos publicados da pesquisa.
O subsídio à taxa impulsiona o crédito imobiliário
Outro fator é o subsídio à taxa de juros para imóveis novos, que reduz a taxa do crédito e vem acompanhado de uma garantia estatal (Fogaes). A Lei 21.836, publicada em 17 de agosto de 2026 no Diário Oficial do Chile, ampliou o programa: elevou o teto do valor do imóvel de 4.000 para 6.000 UF, aumentou as vagas de 50.000 para 80.000 créditos e estendeu a vigência até 31 de maio de 2028.
Até 23 de outubro, o programa somava 35.203 créditos imobiliários concedidos com subsídio, 44% das vagas, segundo dados da associação de bancos do Chile (ABIF) publicados pelo La Tercera. Havia ainda 123.309 pedidos elegíveis.
O crédito total também começa a se mover. Segundo a Comissão para o Mercado Financeiro do Chile (CMF), as operações de crédito dos bancos cresceram 0,93% real em doze meses até setembro, após dois meses mais fracos, impulsionadas pela carteira comercial (1,57%) e, em menor medida, pela habitação.
Para acompanhar o valor da UF, a unidade indexada à inflação em que é fechada a maioria desses créditos, você pode usar nosso conversor de moedas. Esta nota é informativa e não é uma recomendação financeira nem de compra de imóvel.
O que significa para você
- Se você está procurando um crédito imobiliário: com 30% dos bancos flexibilizando e a taxa em 4,07%, é um bom momento para cotar em várias instituições. Compare o custo total do crédito (CAE), não só a taxa.
- Se você vai comprar um imóvel novo de até 6.000 UF: veja se você se qualifica para o subsídio à taxa. O banco faz a gestão, e as vagas têm limite: 44% já foram usadas.
- Se você pensa em um crédito ao consumo: os bancos seguem mais exigentes nessa carteira (18% endureceram), então vale organizar seu histórico e seu nível de dívida antes de pedir.
Fontes
- Banco Central do Chile, Pesquisa de Crédito Bancário
- Banco Central do Chile, Base de Dados Estatísticos: taxa do crédito habitacional em UF acima de 3 anos
- CMF, desempenho de bancos e cooperativas em setembro de 2026 (29 de outubro de 2026)
- Diário Oficial do Chile, Lei 21.836 (17 de agosto de 2026)
- Diario Financiero, Bancos flexibilizam condições do crédito imobiliário (14 de outubro de 2026)
- La Tercera, Bancos flexibilizam crédito imobiliário e para incorporadoras
- La Tercera, Subsídio à taxa imobiliária supera 35.000 créditos concedidos
- CNN Chile, Bancos flexibilizam condições de crédito para habitação e setor imobiliário
- crédito imobiliário
- Pesquisa de Crédito Bancário
- taxa do crédito imobiliário
- subsídio à taxa do crédito imobiliário
- Banco Central do Chile