Cómo pedir un crédito hipotecario en Chile, paso a paso: requisitos, documentos y costos
Cómo pedir un crédito hipotecario en 6 pasos, desde calcular tu dividendo hasta firmar la escritura. Qué documentos piden los bancos y qué gastos debes considerar, según la CMF.
· 4 min de lectura
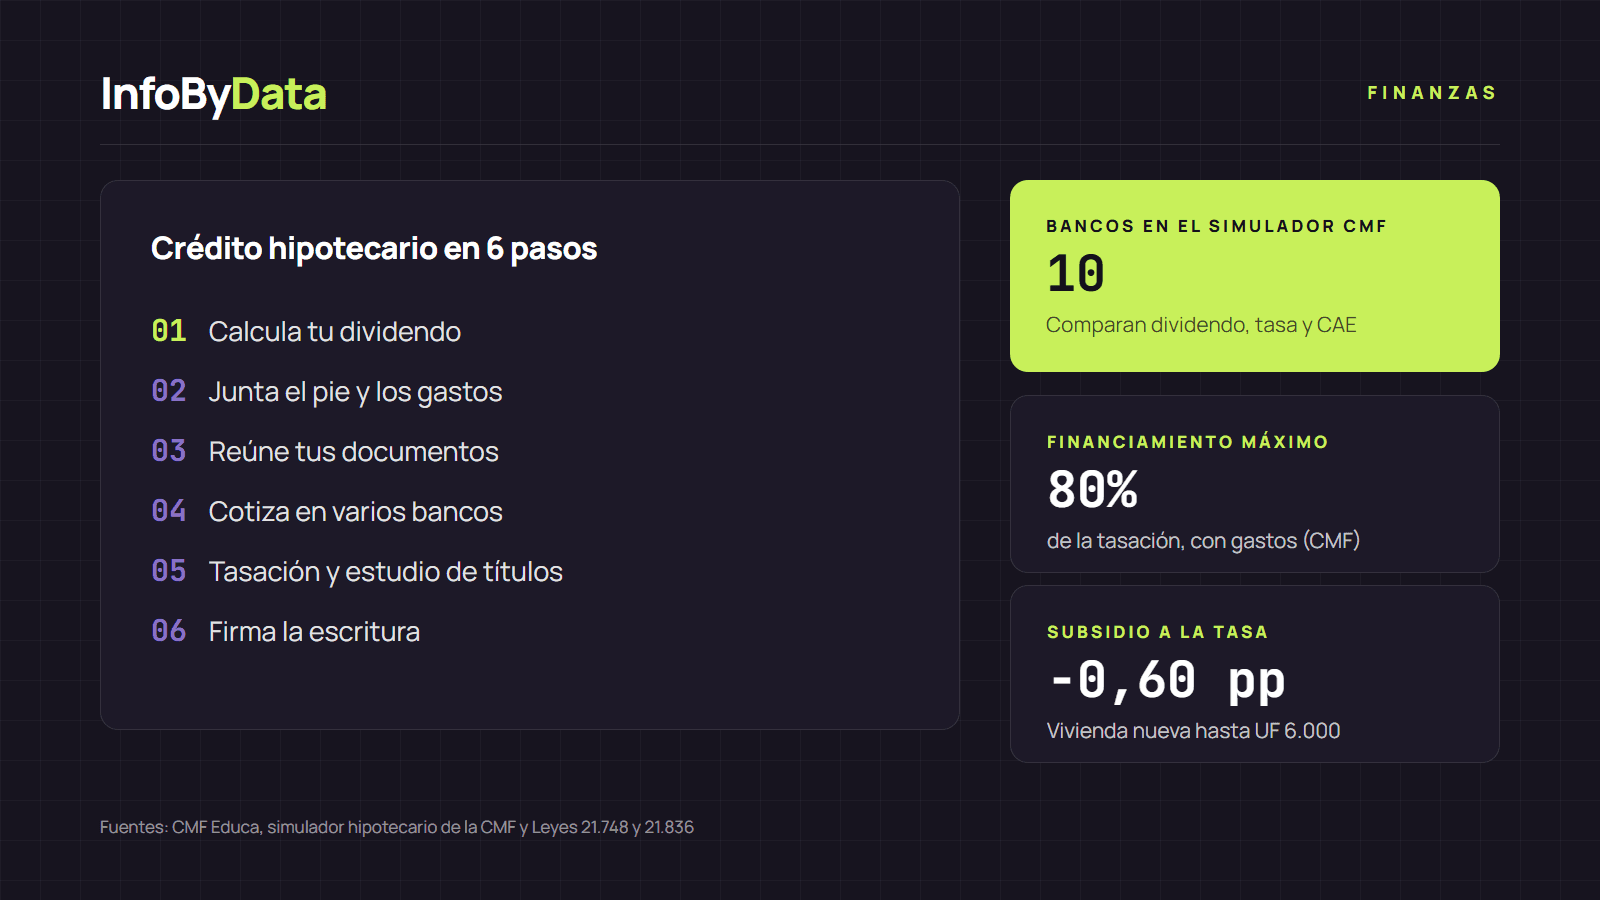
Saber cómo pedir un crédito hipotecario te puede ahorrar mucho dinero. La CMF compara en su simulador las ofertas de 10 bancos y cooperativas, y entre la más barata y la más cara hay más de $62.000 de diferencia al mes en un crédito de UF 3.000 a 20 años. Estos son los 6 pasos para pedir un crédito hipotecario en Chile, con los documentos y costos que debes tener en cuenta.
10
Instituciones en el simulador de la CMF
bancos y cooperativas
80%
Financiamiento máximo con gastos
del valor de tasación
−0,60 pp
Subsidio a la tasa
vivienda nueva hasta UF 6.000
Fuente: CMF, simulador de crédito hipotecario (6 de noviembre de 2026), CMF Educa y Ley 21.836
Ver los datos en una tabla
| Instituciones en el simulador de la CMF | 10 | bancos y cooperativas |
| Financiamiento máximo con gastos | 80% | del valor de tasación |
| Subsidio a la tasa | −0,60 pp | vivienda nueva hasta UF 6.000 |
Cómo pedir un crédito hipotecario, paso 1: calcula cuánto puedes pagar
Antes de buscar propiedades, define cuánto dividendo puedes pagar cada mes sin quedarte sin margen. El banco revisará tu capacidad de pago: tus ingresos y las deudas que ya tienes, como créditos de consumo o tarjetas.
Con el simulador de hipoteca de InfoByData puedes probar distintos valores de propiedad, pie, plazo y tasa, y ver el dividendo en UF y en pesos. Por ejemplo, un crédito de UF 3.200 a 25 años, a la tasa promedio de septiembre (4,07%, según el Banco Central), tiene un dividendo de UF 17,01, unos $702.000 al mes sin seguros.
Paso 2: junta el pie y los gastos
El banco no financia el 100% de la vivienda. La diferencia es el pie, que pagas tú. Además, hay gastos que muchas personas olvidan. Según CMF Educa, el deudor paga:
- el impuesto de timbres y estampillas;
- los gastos de notaría;
- la inscripción en el Conservador de Bienes Raíces, que cuesta cerca del 1% del valor de la propiedad;
- la tasación de la vivienda;
- el estudio de títulos y la redacción de la escritura;
- los seguros de desgravamen e incendio.
La CMF explica que estos gastos, salvo los seguros, se pueden incluir en el crédito, siempre que el total no supere el 80% del valor de tasación.
Paso 3: reúne tus documentos
Para evaluar tu capacidad de pago, los bancos piden, según la CMF:
- Si eres trabajador dependiente: tus últimas liquidaciones de sueldo y, si corresponde, tu contrato para acreditar antigüedad.
- Si eres independiente: tus declaraciones de renta.
- En todos los casos: tu cédula de identidad y los antecedentes de otros bienes, como autos, propiedades o participación en empresas.
- Si complementas renta con otra persona: los mismos documentos de esa persona.
Cada banco puede pedir más antecedentes. La CMF recuerda que las instituciones tienen autonomía para fijar sus condiciones, siempre dentro de la ley.
Paso 4: cotiza en varios bancos
Si te preguntas cómo pedir un crédito hipotecario más barato, este es el paso clave. Pide cotizaciones por escrito a varias instituciones y compáralas por su CAE (carga anual equivalente), que suma la tasa, los seguros y los gastos. En el simulador de la CMF, para un crédito de UF 3.000 a 20 años, el CAE va de 4,62% a 5,58%. Te mostramos la tabla completa en nuestro comparador de créditos hipotecarios.
Fíjate también en:
- El tipo de tasa: fija, variable o mixta. La fija mantiene el dividendo en UF durante todo el crédito.
- El plazo: un plazo más largo baja el dividendo, pero sube el total de intereses.
- El costo de prepago: cuánto te cobran si quieres pagar antes.
Puedes ingresar hasta 4 ofertas en el simulador de hipoteca y compararlas lado a lado.
Paso 5: tasación y estudio de títulos
Cuando el banco aprueba tu crédito, revisa la propiedad. La tasación define cuánto vale la vivienda para el banco, y el estudio de títulos confirma que puede quedar a tu nombre y que se puede hipotecar a favor del banco. Si la tasación sale por debajo del precio de venta, el banco prestará menos y tendrás que poner más pie.
Paso 6: firma la escritura e inscribe la propiedad
El último paso es firmar la escritura de compraventa y del mutuo hipotecario en la notaría, e inscribir la propiedad y la hipoteca en el Conservador de Bienes Raíces. Desde ese momento la vivienda es tuya y empiezas a pagar el dividendo.
Si compras una vivienda nueva, revisa el subsidio a la tasa
La Ley 21.748 creó un subsidio que rebaja la tasa hasta en 60 puntos base a quienes compran una vivienda nueva en su primera venta. La Ley 21.836, publicada en agosto de 2026, subió el tope a viviendas de hasta UF 6.000, amplió los cupos a 80.000 y lo extendió hasta el 31 de mayo de 2028. Te explicamos quiénes pueden usar el subsidio.
Qué significa para ti
- Empieza por los números. Antes de saber cómo pedir un crédito hipotecario, calcula cuánto dividendo puedes pagar y cuánto necesitas para el pie y los gastos, que pueden sumar varios millones de pesos.
- Cotiza siempre en más de un banco. Las diferencias de CAE entre instituciones son grandes y se pagan durante 20 o 30 años.
- Cuidado con las estafas. La CMF advierte sobre fraudes con ofertas de crédito. Pide cotizaciones solo en los canales oficiales de cada banco. Esta nota es informativa y no es una recomendación financiera.
Fuentes
- CMF Educa, ¿cómo obtener un crédito hipotecario?
- CMF Educa, ¿qué gastos involucra un crédito hipotecario?
- CMF, simulador de crédito hipotecario (consulta del 6 de noviembre de 2026)
- Banco Central de Chile, tasas de colocación de vivienda en UF
- Ley 21.748, Diario Oficial del 29 de mayo de 2025
- Ley 21.836, BCN
- cómo pedir un crédito hipotecario
- requisitos crédito hipotecario
- documentos crédito hipotecario
- gastos operacionales
- tasación
- CAE