Pré-pagar ou refinanciar um crédito imobiliário no Chile: quanto o banco cobra e quando compensa
Refinanciar um crédito imobiliário pode reduzir a parcela em mais de CLP 70 mil por mês. Quanto o banco cobra pelo pré-pagamento e o que diz a lei hoje.
· 5 min de leitura
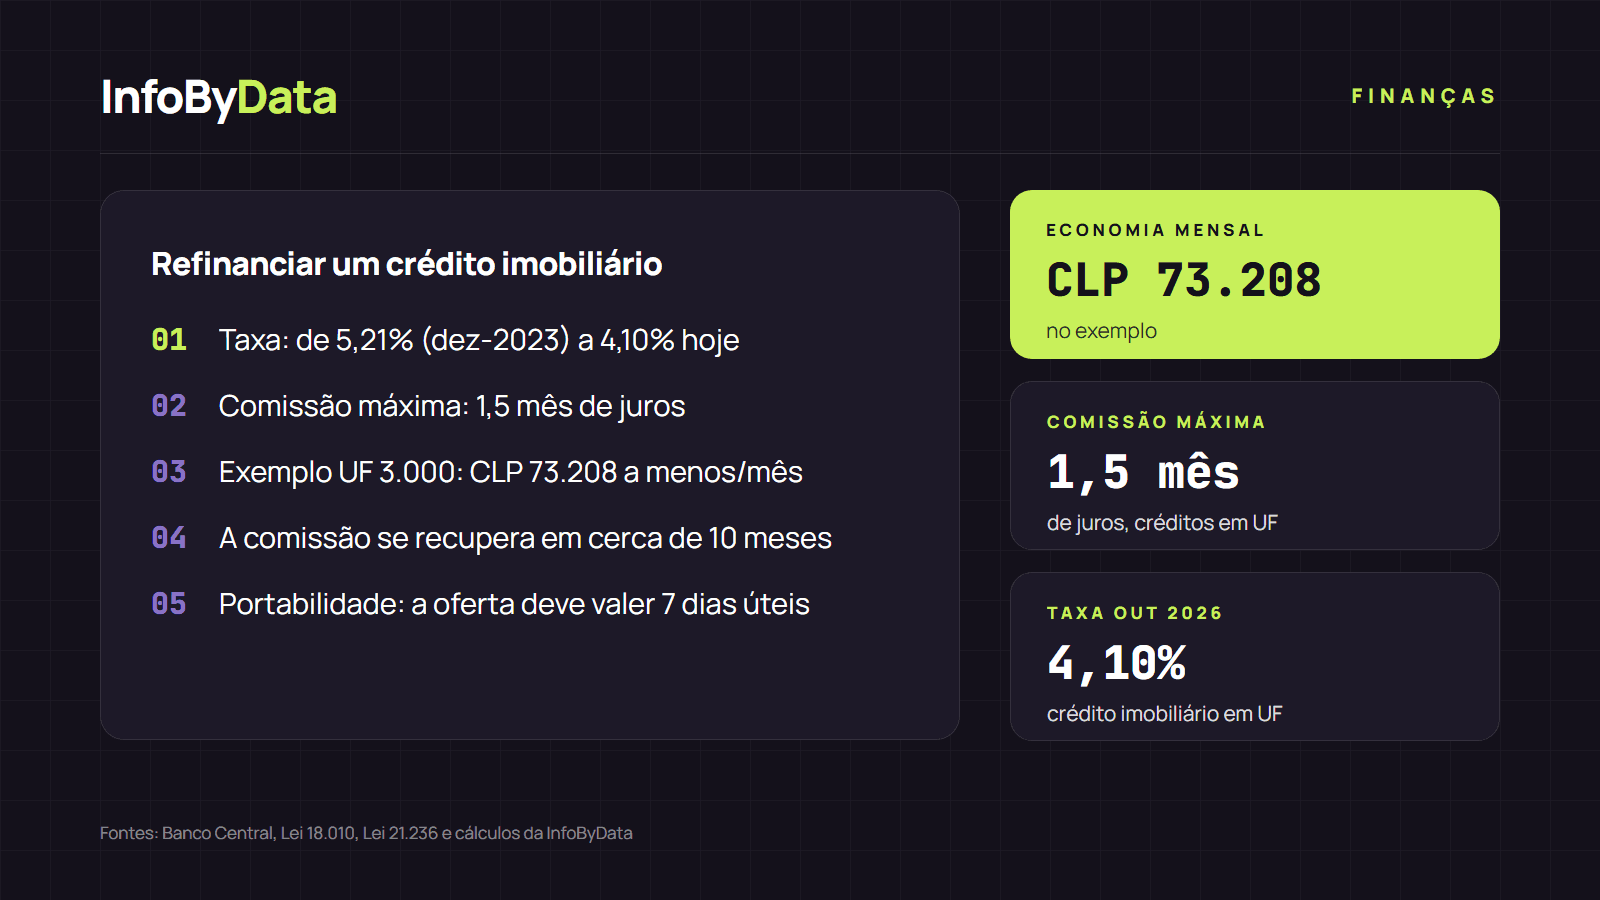
Se você contratou um crédito imobiliário entre o fim de 2023 e 2024, provavelmente paga uma taxa mais alta que a de hoje. A taxa média dos créditos imobiliários em UF chegou a 5,21% em dezembro de 2023 e foi de 4,10% em outubro de 2026, segundo o Banco Central. Essa diferença pode fazer valer a pena refinanciar um crédito imobiliário: trocá-lo por um novo, com taxa menor, no mesmo banco ou em outro.
Nesta matéria, explicamos quanto o banco pode cobrar pelo pagamento antecipado, quanto você poderia economizar e como saber se compensa.
5,21%
Taxa média de dezembro de 2023
crédito imobiliário em UF
4,10%
Taxa média de outubro de 2026
1,11 ponto a menos
CLP 73.208
Economia na parcela do exemplo
por mês
1,5 mês
Comissão máxima de pré-pagamento
de juros, em créditos em UF
Fonte: Banco Central, Lei 18.010 e cálculos da InfoByData com a UF de 12 de novembro de 2026
Ver os dados em uma tabela
| Taxa média de dezembro de 2023 | 5,21% | crédito imobiliário em UF |
| Taxa média de outubro de 2026 | 4,10% | 1,11 ponto a menos |
| Economia na parcela do exemplo | CLP 73.208 | por mês |
| Comissão máxima de pré-pagamento | 1,5 mês | de juros, em créditos em UF |
Quanto o banco pode cobrar pelo pré-pagamento
Pré-pagar é quitar o crédito, ou parte dele, antes do prazo. É o que acontece quando você refinancia: o novo crédito paga o anterior. A Lei 18.010 fixa em seu artigo 10 um limite para o que o banco pode cobrar por isso, nos créditos de até 5.000 UF:
| Tipo de crédito | Comissão máxima de pré-pagamento |
|---|---|
| Reajustável em UF (como a maioria dos imobiliários) | 1,5 mês de juros sobre o valor pré-pago |
| Não reajustável em pesos (como o crédito pessoal) | 1 mês de juros sobre o valor pré-pago |
Fonte: Lei 18.010, artigo 10. Acima de 5.000 UF, o pré-pagamento é negociado livremente com o banco.
A lei acrescenta três regras importantes:
- Nesses créditos, você pode pré-pagar mesmo que o banco não queira.
- Se o pagamento for menor que 10% do saldo, você precisa da aprovação do banco.
- É um direito irrenunciável: uma cláusula do contrato não pode retirá-lo.
Quanto você poderia economizar: um exemplo com números
Tomamos um crédito de UF 3.000 em 30 anos, contratado em dezembro de 2023 à taxa média daquele mês (5,21%). Depois de 35 parcelas pagas, o saldo é de cerca de UF 2.866 (CLP 118,4 milhões). Se for refinanciado à taxa média de outubro de 2026 (4,10%), pelo prazo restante:
| Crédito original (5,21%) | Crédito refinanciado (4,10%) | |
|---|---|---|
| Parcela mensal | CLP 672.183 | CLP 598.975 |
| Diferença | CLP 73.208 a menos por mês | |
| Comissão máxima de pré-pagamento | CLP 753.473 | |
| Meses para recuperar a comissão | Cerca de 10 |
Cálculo da InfoByData com a UF de 12 de novembro de 2026 (CLP 41.316,06). Parcelas sem seguros. Não inclui os custos do novo crédito.
Nos 27 anos que restam do crédito, essa diferença soma cerca de CLP 23,8 milhões em pesos de hoje. Mas a economia depende de quanto a taxa cai. Se a taxa do seu crédito original estiver mais perto da atual, o benefício encolhe rápido:
| Taxa do seu crédito atual | Economia mensal ao refinanciar a 4,10% | Comissão máxima de pré-pagamento | Meses para recuperá-la |
|---|---|---|---|
| 5,21% | CLP 73.208 | CLP 753.473 | 10 |
| 5,00% | CLP 58.988 | CLP 722.600 | 12 |
| 4,80% | CLP 45.602 | CLP 693.205 | 15 |
| 4,60% | CLP 32.372 | CLP 663.822 | 21 |
| 4,50% | CLP 25.816 | CLP 649.137 | 25 |
Mesmo exemplo: crédito de UF 3.000 em 30 anos com 35 parcelas pagas. Cálculos da InfoByData.
Fonte: Banco Central, Base de Dados Estatísticos
Ver os dados em uma tabela
| jan 22 | 4,2% |
| jul 22 | 4,31% |
| jan 23 | 4,32% |
| jul 23 | 4,24% |
| dez 23 | 5,21% |
| abr 24 | 4,87% |
| jul 24 | 5,03% |
| out 24 | 4,54% |
| jan 25 | 4,4% |
| jul 25 | 4,36% |
| jan 26 | 4,12% |
| mai 26 | 3,96% |
| out 26 | 4,1% |
Quem se endividou entre outubro de 2023 e setembro de 2024 pagou taxas médias acima de 4,7%. Esse é o grupo com mais espaço para refinanciar um crédito imobiliário. Atenção: a taxa subiu desde a mínima de 3,96% de maio, então a margem pode diminuir se continuar subindo. Explicamos isso em como mudaram as taxas dos créditos imobiliários.
Os outros custos de refinanciar
A comissão de pré-pagamento não é o único gasto. Um novo crédito costuma ter custos de avaliação do imóvel, estudo de títulos, cartório e registro no Conservador de Bens Imóveis. O imposto de selo tem uma isenção para créditos que pagam outro crédito, até o valor do saldo quitado, segundo o SII.
Para saber se compensa, some todos esses gastos à comissão e divida pela economia mensal: o resultado é o número de meses para recuperar o que você investiu. Se pretende vender o imóvel antes desse prazo, não compensa.
Como refinanciar com a portabilidade financeira
A Lei 21.236 de portabilidade financeira transformou a troca de banco em um direito do cliente. O processo funciona assim:
- Você pede a portabilidade ao novo banco. Ele mesmo solicita ao seu banco atual o certificado de liquidação com o saldo da sua dívida.
- O novo banco faz uma oferta. Ela deve detalhar os produtos propostos e os custos e gastos da troca, e ficar válida por pelo menos sete dias úteis bancários.
- Se você aceitar, o novo banco cuida dos trâmites. Ele paga o crédito anterior e, nos imobiliários, a lei permite que o novo crédito substitua juridicamente o anterior (sub-rogação especial), o que simplifica o processo.
Antes de trocar, peça ao seu banco atual que melhore a taxa. Com uma oferta de outro banco em mãos, você tem mais poder de negociação.
O que isso significa para você
- Compare sua taxa com a de hoje. Ela está na escritura ou no extrato. Se superar a atual em mais de meio ponto, vale a pena fazer cotações.
- Faça cotações em vários bancos. O ranking dos melhores créditos imobiliários de novembro mostra que as ofertas padrão começam com CAE de 4,52%, com Santander e BancoEstado nos primeiros lugares. Veja todas as ofertas no comparador de créditos imobiliários.
- Faça a conta completa. Refinanciar um crédito imobiliário compensa se a economia mensal recuperar a comissão e os gastos antes de você vender ou terminar de pagar. A calculadora de pré-pagamento da CMF ajuda a estimar o valor.
- Se o seu crédito tem algum benefício, como subsídio à taxa, pergunte se você o mantém ao refinanciar.
Esta matéria é informativa e não é uma recomendação financeira.
Fontes
- Lei 18.010, artigo 10 (pré-pagamento), BCN
- Lei 21.236, que regula a portabilidade financeira, BCN
- Banco Central do Chile, Base de Dados Estatísticos: taxas de crédito imobiliário em UF (dados até outubro de 2026)
- SII, Ofício nº 2.448 de 2007 sobre imposto de selo em refinanciamentos
- CMF Educa, calculadora de pré-pagamento de créditos
- SII, valor da UF 2026
- refinanciar um crédito imobiliário
- pré-pagamento
- comissão de pré-pagamento
- portabilidade financeira
- parcela
- taxas de juros
- CMF