Crédito pessoal no Chile: quanto custa, qual é a taxa máxima e quais bancos mais emprestam
Crédito pessoal no Chile: a taxa média foi de 24,57% em outubro de 2026, o teto legal chega a 41,02% e cinco bancos concentram 75% do volume emprestado.
· 5 min de leitura
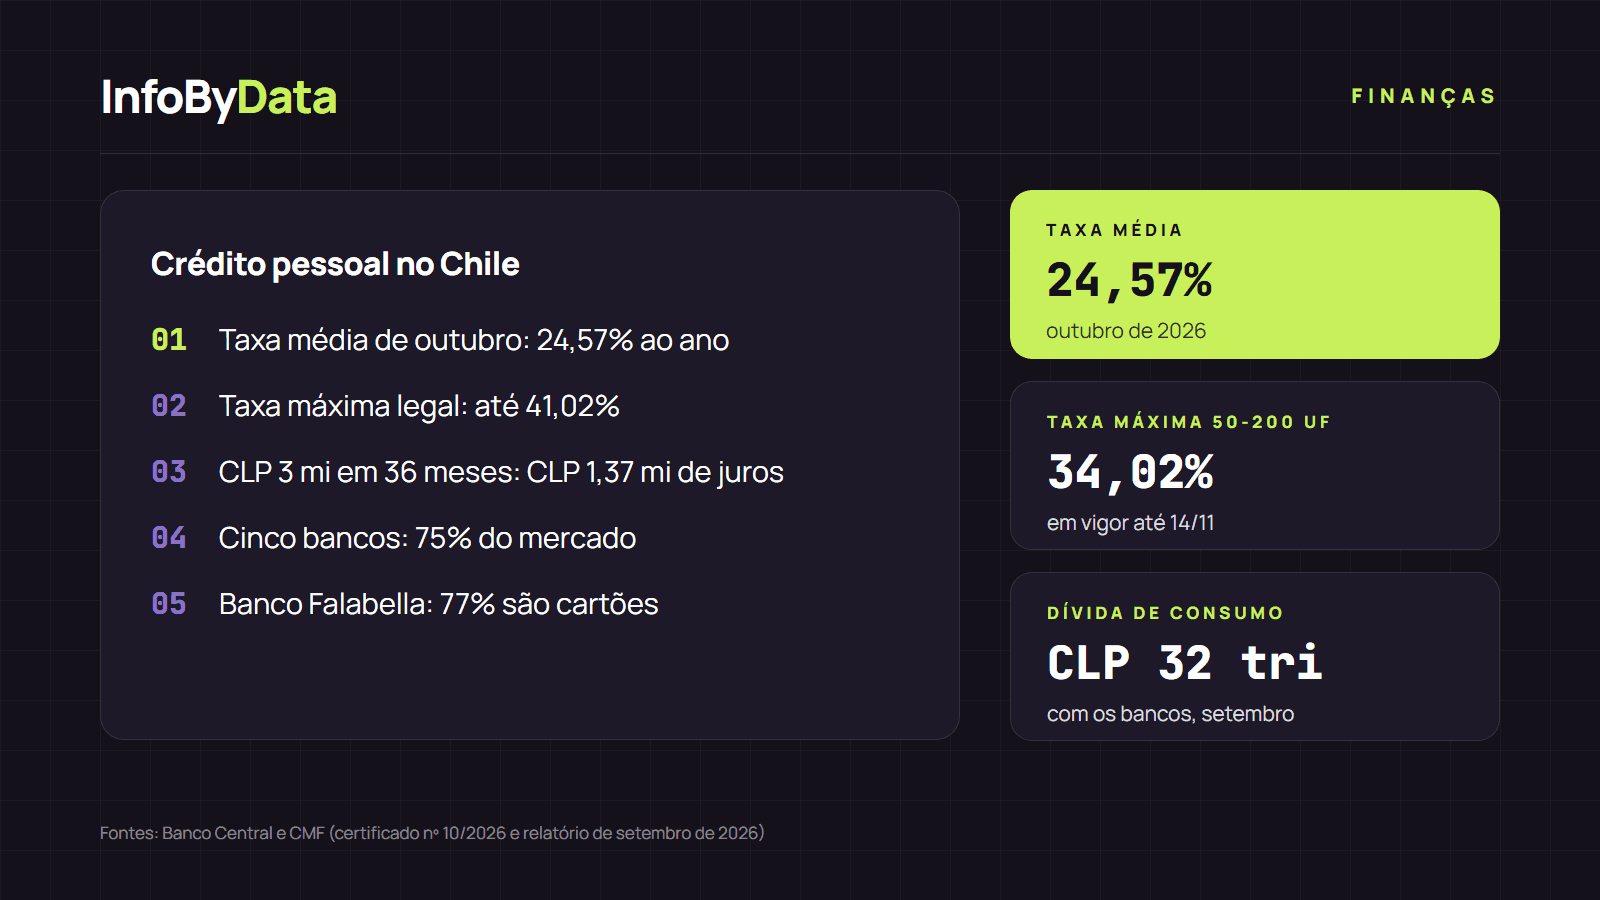
Pegar dinheiro emprestado para consumo custa hoje quase seis vezes mais que um crédito imobiliário. Em outubro de 2026, a taxa média do crédito pessoal no Chile foi de 24,57% ao ano, segundo o Banco Central. No mesmo mês, a taxa do crédito imobiliário foi de 4,10%. Nesta matéria, mostramos quanto custa um crédito pessoal, até quanto um banco pode cobrar e quais instituições concentram o mercado.
24,57%
Taxa média em outubro
ao ano, todos os prazos
34,02%
Taxa máxima legal (50 a 200 UF)
em vigor até 14 de novembro
CLP 32 trilhões
Dívida de consumo com os bancos
setembro de 2026
2,65%
Carteira com mais de 90 dias de atraso
do total de consumo
Fonte: Banco Central, CMF, certificado nº 10/2026 e CMF, relatório de setembro de 2026
Ver os dados em uma tabela
| Taxa média em outubro | 24,57% | ao ano, todos os prazos |
| Taxa máxima legal (50 a 200 UF) | 34,02% | em vigor até 14 de novembro |
| Dívida de consumo com os bancos | CLP 32 trilhões | setembro de 2026 |
| Carteira com mais de 90 dias de atraso | 2,65% | do total de consumo |
Quanto custa o crédito pessoal no Chile hoje
A taxa média do crédito pessoal subiu em 2026: passou de 23,41% em janeiro para um pico de 26,00% em julho, e caiu para 24,57% em outubro. Um ano antes, em outubro de 2025, era de 23,01%.
Fonte: Banco Central, Base de Dados Estatísticos, consumo total
Ver os dados em uma tabela
| jan 25 | 24,54% |
| mar 25 | 23,35% |
| mai 25 | 24,19% |
| jul 25 | 24,01% |
| set 25 | 23,8% |
| nov 25 | 23,62% |
| jan 26 | 23,41% |
| mar 26 | 23,39% |
| mai 26 | 25,61% |
| jul 26 | 26% |
| set 26 | 25,86% |
| out 26 | 24,57% |
A taxa muda muito conforme o prazo. Os créditos de menos de seis meses têm a taxa mais baixa, e os de seis meses a um ano, a mais alta:
Por que um crédito pessoal custa tanto mais que um imobiliário? O principal motivo é o risco. O crédito imobiliário tem o imóvel como garantia; o pessoal, não. Segundo a CMF, os bancos têm provisões para 8,24% de sua carteira de consumo para cobrir possíveis perdas, frente a apenas 0,63% da carteira imobiliária.
Um exemplo: quanto você paga por CLP 3 milhões
Com a taxa média de outubro para créditos de um a três anos (26,25%), um crédito de CLP 3.000.000 é pago assim, contando só os juros:
| Prazo | Parcela mensal | Total pago | Juros |
|---|---|---|---|
| 24 meses | CLP 162.002 | CLP 3.888.053 | CLP 888.053 |
| 36 meses | CLP 121.272 | CLP 4.365.783 | CLP 1.365.783 |
| 48 meses | CLP 101.574 | CLP 4.875.568 | CLP 1.875.568 |
Cálculo da InfoByData com a taxa média do Banco Central para créditos de 1 a 3 anos (outubro de 2026). Não inclui seguros, tarifas nem imposto de selo, que elevam o custo final.
Alongar o prazo reduz a parcela, mas encarece o crédito: passar de 24 para 48 meses reduz a parcela em CLP 60.428, mas soma quase CLP 1 milhão a mais em juros.
Qual é a taxa máxima que podem cobrar
No Chile, nenhum crédito pode superar a taxa máxima convencional (TMC), que a CMF publica todo mês no Diário Oficial. Para créditos em pesos de 90 dias ou mais, o teto depende do valor:
| Valor do crédito | Taxa máxima (TMC) | Taxa corrente (média de referência) |
|---|---|---|
| Até 50 UF (cerca de CLP 2,07 milhões) | 41,02% ao ano | 32,82% ao ano |
| Mais de 50 e até 200 UF (cerca de CLP 8,26 milhões) | 34,02% ao ano | 29,56% ao ano |
| Mais de 200 e até 5.000 UF | 30,03% ao ano | 20,02% ao ano |
Fonte: CMF, certificado nº 10/2026, publicado no Diário Oficial em 15 de outubro de 2026 e em vigor até 14 de novembro. UF de 12 de novembro de 2026: CLP 41.316,06. A CMF publica um novo certificado todo mês.
Quanto menor o crédito, mais alto o teto legal. Com a TMC da faixa de 50 a 200 UF (34,02%), o mesmo crédito de CLP 3.000.000 em 36 meses teria parcela de CLP 134.049 e você pagaria CLP 1.825.777 em juros, CLP 460.000 a mais que com a taxa média.
Quais bancos mais emprestam em crédito pessoal
Em setembro de 2026, os bancos tinham CLP 32,04 trilhões emprestados em crédito ao consumidor, segundo a CMF. É 1,56% menos que um ano antes, descontada a inflação. Cinco bancos concentram 75% do total:
Há dois modelos diferentes. Nos bancos tradicionais, a maior parte do consumo são créditos parcelados. Nos bancos ligados ao varejo é o contrário: 77% da carteira de consumo do Banco Falabella e 91% da do Banco Ripley são dívidas de cartão de crédito.
A inadimplência também varia. 2,65% da carteira de consumo dos bancos tem mais de 90 dias de atraso. Os percentuais mais altos estão no Banco Ripley (3,48%), no BancoEstado (3,29%) e no Scotiabank (3,25%); os mais baixos, no Banco Internacional (1,40%), no Banco Consorcio (1,43%) e no Banco Bice (1,44%). Veja como os bancos se comparam em outros indicadores em os bancos no Chile em números.
Como comparar crédito pessoal no Chile
- Compare a CAE, não a taxa. A carga anual equivalente soma a taxa, os seguros e as tarifas em um só percentual. Os bancos devem informá-la em suas cotações.
- Peça o custo total do crédito. É a soma de todas as parcelas: mostra quanto você vai pagar de fato.
- Verifique os seguros associados. Eles aumentam a parcela: pergunte quais são obrigatórios e quais você pode recusar.
- Antecipar o pagamento tem custo limitado. Em créditos em pesos de até 5.000 UF, a comissão de pré-pagamento não pode passar de um mês de juros sobre o valor antecipado, segundo o artigo 10 da Lei 18.010. Explicamos como funciona em pré-pagar ou refinanciar um crédito imobiliário.
O que isso significa para você
Se você pensa em usar um crédito pessoal para pagar parte da entrada de um imóvel, faça a conta completa: com as taxas de hoje, esse crédito pode custar mais que o próprio financiamento imobiliário. Antes de decidir, confira o ranking dos melhores créditos imobiliários de novembro, em que a CAE começa em 4,52%.
O crédito pessoal no Chile é caro porque não tem garantia, e o prazo, o valor e os seguros podem mudar muito o custo final. Faça cotações em pelo menos três instituições e compare a CAE e o custo total. Esta matéria é informativa e não é uma recomendação financeira.
Fontes
- Banco Central do Chile, Base de Dados Estatísticos: taxas de crédito ao consumidor (dados até outubro de 2026)
- Banco Central do Chile, taxas de crédito imobiliário em UF
- CMF, certificado nº 10/2026 de taxas de juros corrente e máxima convencional (Diário Oficial, 15 de outubro de 2026)
- CMF, Relatório Mensal de Informação Financeira do Sistema Bancário, setembro de 2026
- Lei 18.010, artigo 10, BCN
- SII, valor da UF 2026
- crédito pessoal no Chile
- crédito ao consumidor
- taxa máxima convencional
- CAE
- bancos
- CMF
- Banco Central