Prepagar o refinanciar un crédito hipotecario en Chile: cuánto cobra el banco y cuándo conviene
Refinanciar un crédito hipotecario puede bajar el dividendo en más de $70 mil al mes. Cuánto cobra el banco por prepagar, qué dice la ley y cuándo conviene.
· 5 min de lectura
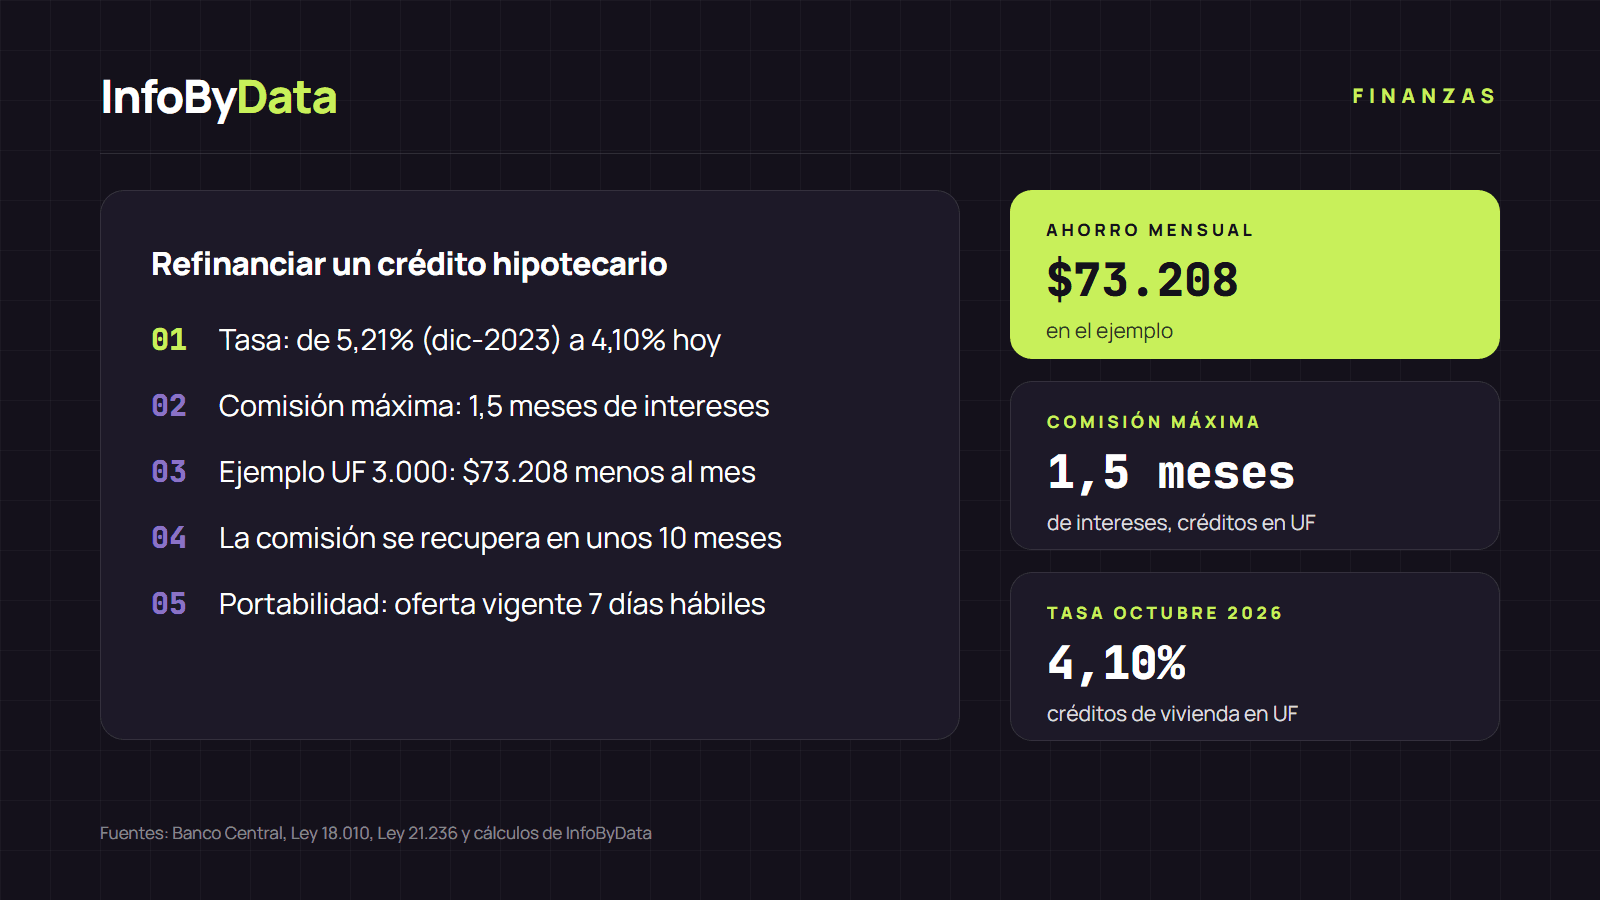
Si tomaste un crédito para la vivienda entre fines de 2023 y 2024, probablemente pagas una tasa más alta que la de hoy. La tasa promedio de los créditos hipotecarios en UF llegó a 5,21% en diciembre de 2023 y en octubre de 2026 fue de 4,10%, según el Banco Central. Esa diferencia puede hacer que convenga refinanciar un crédito hipotecario: cambiarlo por uno nuevo, a menor tasa, en el mismo banco o en otro.
En esta nota explicamos cuánto puede cobrarte el banco por pagar antes, cuánto podrías ahorrar y cómo saber si te conviene.
5,21%
Tasa promedio de diciembre de 2023
créditos de vivienda en UF
4,10%
Tasa promedio de octubre de 2026
1,11 puntos menos
$73.208
Ahorro en el dividendo del ejemplo
al mes
1,5 meses
Comisión máxima de prepago
de intereses, en créditos en UF
Fuente: Banco Central, Ley 18.010 y cálculos de InfoByData con la UF del 12 de noviembre de 2026
Ver los datos en una tabla
| Tasa promedio de diciembre de 2023 | 5,21% | créditos de vivienda en UF |
| Tasa promedio de octubre de 2026 | 4,10% | 1,11 puntos menos |
| Ahorro en el dividendo del ejemplo | $73.208 | al mes |
| Comisión máxima de prepago | 1,5 meses | de intereses, en créditos en UF |
Cuánto puede cobrar el banco por prepagar
Prepagar es pagar el crédito, o parte de él, antes del plazo. Es lo que ocurre cuando refinancias: el nuevo crédito paga el anterior. La Ley 18.010 fija en su artículo 10 un límite a lo que el banco puede cobrar por eso, para los créditos de hasta 5.000 UF:
| Tipo de crédito | Comisión máxima de prepago |
|---|---|
| Reajustable en UF (como la mayoría de los hipotecarios) | 1,5 meses de intereses sobre el monto que prepagas |
| No reajustable en pesos (como los créditos de consumo) | 1 mes de intereses sobre el monto que prepagas |
Fuente: Ley 18.010, artículo 10. Sobre 5.000 UF, el prepago se pacta libremente con el banco.
La ley agrega tres reglas importantes:
- En esos créditos, puedes prepagar aunque el banco no quiera.
- Si el abono es menor al 10% del saldo, sí necesitas la aprobación del banco.
- Es un derecho irrenunciable: una cláusula del contrato no puede quitártelo.
Cuánto podrías ahorrar: un ejemplo con números
Tomamos un crédito de UF 3.000 a 30 años, contratado en diciembre de 2023 a la tasa promedio de ese mes (5,21%). Después de 35 dividendos pagados, el saldo es de unas UF 2.866 ($118,4 millones). Si se refinancia a la tasa promedio de octubre de 2026 (4,10%), por el plazo que queda:
| Crédito original (5,21%) | Crédito refinanciado (4,10%) | |
|---|---|---|
| Dividendo mensual | $672.183 | $598.975 |
| Diferencia | $73.208 menos al mes | |
| Comisión máxima de prepago | $753.473 | |
| Meses para recuperar la comisión | Unos 10 |
Cálculo de InfoByData con la UF del 12 de noviembre de 2026 ($41.316,06). Dividendos sin seguros. No incluye los gastos del nuevo crédito.
En los 27 años que le quedan al crédito, esa diferencia suma unos $23,8 millones en pesos de hoy. Pero el ahorro depende de cuánto baja la tasa. Si tu crédito original tiene una tasa más cercana a la actual, el beneficio se achica rápido:
| Tasa de tu crédito actual | Ahorro mensual al refinanciar a 4,10% | Comisión máxima de prepago | Meses para recuperarla |
|---|---|---|---|
| 5,21% | $73.208 | $753.473 | 10 |
| 5,00% | $58.988 | $722.600 | 12 |
| 4,80% | $45.602 | $693.205 | 15 |
| 4,60% | $32.372 | $663.822 | 21 |
| 4,50% | $25.816 | $649.137 | 25 |
Mismo ejemplo: crédito de UF 3.000 a 30 años con 35 dividendos pagados. Cálculos de InfoByData.
Fuente: Banco Central, Base de Datos Estadísticos
Ver los datos en una tabla
| ene 22 | 4,2% |
| jul 22 | 4,31% |
| ene 23 | 4,32% |
| jul 23 | 4,24% |
| dic 23 | 5,21% |
| abr 24 | 4,87% |
| jul 24 | 5,03% |
| oct 24 | 4,54% |
| ene 25 | 4,4% |
| jul 25 | 4,36% |
| ene 26 | 4,12% |
| may 26 | 3,96% |
| oct 26 | 4,1% |
Quienes se endeudaron entre octubre de 2023 y septiembre de 2024 pagaron tasas promedio sobre 4,7%. Ese es el grupo con más espacio para refinanciar un crédito hipotecario. Ojo: la tasa subió desde el mínimo de 3,96% de mayo, así que el margen puede achicarse si sigue subiendo. Lo explicamos en cómo han cambiado las tasas de los créditos hipotecarios.
Los otros costos de refinanciar
La comisión de prepago no es el único gasto. Un crédito nuevo suele tener costos de tasación de la vivienda, estudio de títulos, notaría e inscripción en el Conservador de Bienes Raíces. El impuesto de timbres y estampillas tiene una exención para los créditos que pagan otro crédito, hasta el monto del saldo que se paga, según el SII.
Para saber si conviene, suma todos esos gastos a la comisión y divide por el ahorro mensual: el resultado es el número de meses que tardas en recuperar lo invertido. Si piensas vender la vivienda antes de ese plazo, no conviene.
Cómo refinanciar con la portabilidad financiera
La Ley 21.236 de portabilidad financiera convirtió el cambio de banco en un derecho del cliente. El proceso es así:
- Pides la portabilidad al banco nuevo. Él mismo solicita a tu banco actual el certificado de liquidación con el saldo de tu deuda.
- El banco nuevo te hace una oferta. Debe detallar los productos que te propone y los costos y gastos del cambio, y mantenerse vigente al menos siete días hábiles bancarios.
- Si aceptas, el banco nuevo hace los trámites. Paga tu crédito anterior y, en los hipotecarios, la ley permite que el nuevo crédito sustituya jurídicamente al anterior (subrogación especial), lo que simplifica el proceso.
Antes de cambiarte, pide a tu banco actual que mejore su tasa. Con una oferta de otro banco en la mano tienes más poder para negociar.
Qué significa para ti
- Compara tu tasa con la de hoy. Está en tu escritura o en tu estado de cuenta. Si supera la actual en más de medio punto, vale la pena cotizar.
- Cotiza en varios bancos. El ranking de los mejores créditos hipotecarios de noviembre muestra que las ofertas estándar parten en una CAE de 4,52%, con Santander y BancoEstado en los primeros lugares. Puedes ver todas las ofertas en el comparador de créditos hipotecarios.
- Haz la cuenta completa. Refinanciar un crédito hipotecario conviene si el ahorro mensual recupera la comisión y los gastos antes de que vendas o termines de pagar. La calculadora de prepago de la CMF te ayuda a estimar el monto.
- Si tu crédito tiene algún beneficio, como un subsidio a la tasa, pregunta si lo mantienes al refinanciar.
Esta nota es informativa y no es una recomendación financiera.
Fuentes
- Ley 18.010, artículo 10 (prepago), BCN
- Ley 21.236, que regula la portabilidad financiera, BCN
- Banco Central de Chile, Base de Datos Estadísticos: tasas de colocación de vivienda en UF (datos a octubre de 2026)
- SII, Oficio N° 2.448 de 2007 sobre impuesto de timbres en refinanciamientos
- CMF Educa, calculadora de prepago de créditos
- SII, valor de la UF 2026
- refinanciar un crédito hipotecario
- prepago
- comisión de prepago
- portabilidad financiera
- dividendo
- tasas de interés
- CMF