¿Conviene arrendar o comprar una vivienda en Chile? Un análisis con las tasas de 2026
¿Conviene arrendar o comprar? Con la tasa hipotecaria en 4,07%, en el primer año de un crédito a 25 años 63% del dividendo se va en intereses. Cómo hacer la cuenta en tu caso.
· 4 min de lectura
¿Conviene arrendar o comprar una vivienda? Depende menos de la frase "arrendar es botar la plata" y más de una cuenta: cuánto de lo que pagas cada mes no vuelve a ti. Con la tasa hipotecaria promedio de septiembre de 2026 (4,07%, según el Banco Central de Chile), en el primer año de un crédito a 25 años 63% del dividendo se va en intereses. Te explicamos cómo comparar ambas opciones con tus propios números.
UF 17,01
Dividendo mensual
unos $702.000
63%
Intereses del primer año
del total pagado ese año
UF 1.904
Intereses en todo el crédito
60% del monto pedido
Fuente: Cálculo de InfoByData con la tasa promedio del Banco Central (septiembre de 2026) y la UF del 6 de noviembre de 2026. Crédito de UF 3.200 a 25 años, sin seguros
Ver los datos en una tabla
| Dividendo mensual | UF 17,01 | unos $702.000 |
| Intereses del primer año | 63% | del total pagado ese año |
| Intereses en todo el crédito | UF 1.904 | 60% del monto pedido |
Arrendar o comprar: qué estás comparando
Cuando arriendas, todo el arriendo es un gasto: no recuperas nada. Cuando compras con crédito, el dividendo tiene dos partes:
- Capital: lo que reduce tu deuda. Es como un ahorro, porque aumenta la parte de la vivienda que es tuya.
- Intereses: lo que le pagas al banco por el préstamo. Igual que el arriendo, no lo recuperas.
Por eso, para saber si conviene arrendar o comprar, no hay que comparar el arriendo con el dividendo completo, sino con la parte del costo de comprar que no recuperas: intereses, seguros, contribuciones, mantención y gastos de compra. Y sumar algo que se olvida: lo que dejas de ganar con el pie.
Cuánto de tu dividendo son intereses
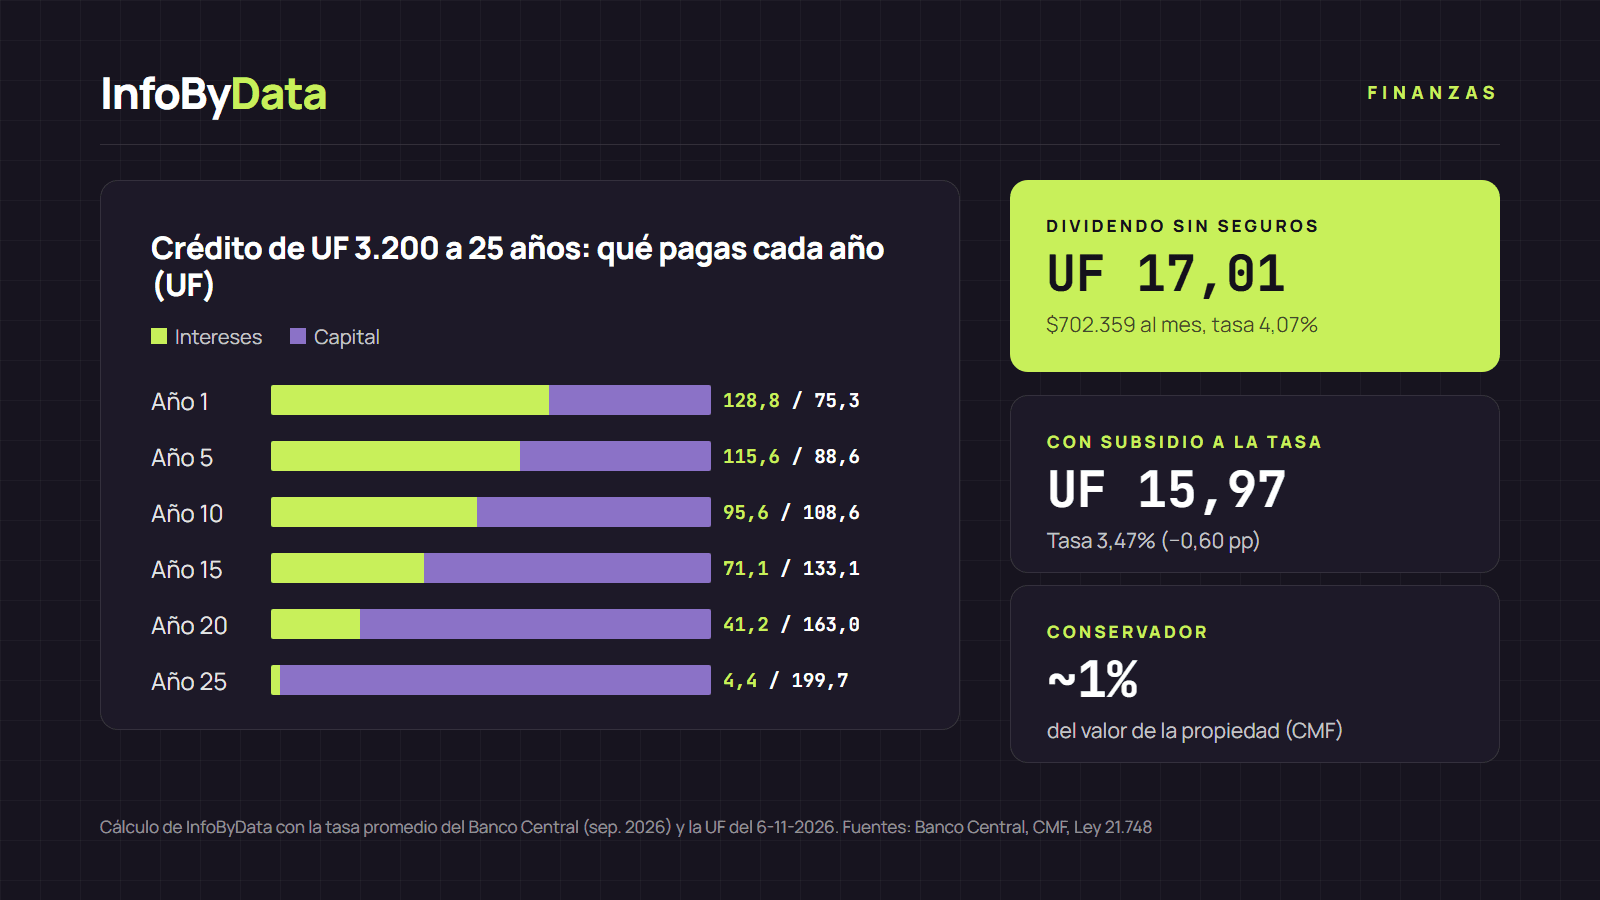
Tomemos un ejemplo: una vivienda de UF 4.000, con 20% de pie (UF 800) y un crédito de UF 3.200 a 25 años, a la tasa promedio de 4,07%. Lo calculamos en el simulador de hipoteca de InfoByData.
- Intereses
- Capital
Fuente: Cálculo de InfoByData con cuota fija y tasa de 4,07% anual (Banco Central, septiembre de 2026)
Ver los datos en una tabla
| Intereses | Capital | |
|---|---|---|
| Año 1 | 128,8 UF | 75,3 UF |
| Año 5 | 115,6 UF | 88,6 UF |
| Año 10 | 95,6 UF | 108,6 UF |
| Año 15 | 71,1 UF | 133,1 UF |
| Año 20 | 41,2 UF | 163 UF |
| Año 25 | 4,4 UF | 199,7 UF |
El dividendo es siempre el mismo (UF 17,01 al mes, unas UF 204 al año), pero su composición cambia. El primer año pagas UF 128,8 en intereses, unos $443.000 al mes. Recién en el año 9 el capital supera a los intereses. Al final, habrás pagado UF 1.904 en intereses, 60% de lo que pediste.
El costo que nadie ve: el pie
Para comprar, en el ejemplo pusiste UF 800 de pie, unos $33 millones. Si arriendas, esa plata puede seguir invertida y darte una rentabilidad. A eso se le llama costo de oportunidad. Si, por ejemplo, ese dinero rentara 3% real al año (una cifra hipotética), dejarías de ganar UF 24 al año, unos $83.000 al mes.
A eso hay que sumar los gastos de compra. Según la CMF, incluyen el impuesto de timbres y estampillas, la notaría, la tasación, el estudio de títulos y la inscripción en el Conservador de Bienes Raíces, que por sí sola cuesta cerca del 1% del valor de la propiedad. También los seguros de desgravamen e incendio, que los bancos exigen.
Un ejemplo de la cuenta completa
Pongamos un arriendo hipotético de UF 15 al mes (unos $619.000) por una vivienda parecida a la del ejemplo. Es una cifra ilustrativa: cambia mucho según la comuna y el tipo de propiedad.
| Primer año, por mes | Comprar | Arrendar |
|---|---|---|
| Intereses del crédito | UF 10,7 | — |
| Costo de oportunidad del pie (3% hipotético) | UF 2,0 | — |
| Arriendo (hipotético) | — | UF 15,0 |
| Costo que no recuperas | UF 12,7 + seguros, mantención y contribuciones | UF 15,0 |
En este ejemplo, comprar cuesta algo menos al mes que arrendar, pero la ventaja es estrecha y se puede dar vuelta: los seguros, la mantención, las contribuciones y los gastos de compra se suman del lado de comprar. Además, el que compra paga UF 17,01 de dividendo (más seguros), más que el arriendo, y necesita tener el pie ahorrado.
Hay otro factor: el precio de la vivienda. Si sube más que la inflación, comprar gana; si se estanca, gana arrendar. Nadie puede saberlo con certeza.
Cuándo conviene arrendar o comprar
No hay una respuesta única, pero hay señales claras:
- Puede convenir comprar si piensas quedarte muchos años en la misma ciudad, ya tienes el pie y los gastos ahorrados, y el dividendo con seguros cabe con holgura en tu presupuesto. Mientras más años te quedes, más se reparten los gastos de compra y más pesa el capital en cada dividendo.
- Puede convenir arrendar si podrías cambiarte de ciudad o de trabajo en pocos años, todavía no juntas el pie, o el dividendo te dejaría sin margen para imprevistos. Comprar y vender en poco tiempo suele salir caro por los gastos de cada operación.
- La tasa importa. Con la tasa de diciembre de 2023 (5,21%), el mismo crédito tendría un dividendo de UF 19,10 y pagarías UF 165 en intereses el primer año, 28% más que hoy. Te mostramos cómo han cambiado las tasas de interés de créditos hipotecarios.
Si compras una vivienda nueva de hasta UF 6.000, el subsidio a la tasa puede rebajarla hasta en 0,60 puntos, según la Ley 21.748. En el ejemplo, el dividendo bajaría de UF 17,01 a UF 15,97.
Qué significa para ti
- Compara lo que no recuperas. Para saber si te conviene arrendar o comprar, compara el arriendo con los intereses, seguros, contribuciones, mantención y el costo de oportunidad del pie, no con el dividendo completo.
- Haz la cuenta con tus números. Escribe el valor de la vivienda, tu pie y la tasa que te ofrezca el banco en el simulador de hipoteca, y mira cuánto pagas en intereses cada año en la tabla de amortización.
- Piensa en el plazo que te quedarás. Comprar suele convenir más mientras más años vivas en la misma propiedad. Esta nota es informativa y no es una recomendación financiera.
Fuentes
- Banco Central de Chile, Base de Datos Estadísticos: tasas de colocación promedio de vivienda reajustables en UF (septiembre de 2026)
- CMF Educa, ¿qué gastos involucra un crédito hipotecario?
- Ley 21.748, Diario Oficial del 29 de mayo de 2025
- Cálculos de InfoByData con cuota fija (sistema francés), tasa mensual igual a la tasa anual dividida en 12 y UF de $41.279,51 (6 de noviembre de 2026, SII). El arriendo y la rentabilidad del pie son cifras hipotéticas.
- conviene arrendar o comprar
- arriendo
- comprar una vivienda
- crédito hipotecario
- dividendo
- costo de oportunidad