Subsidio 4.000 UF: qué cambió con la ampliación a 6.000 UF y quiénes pueden usarlo
El subsidio 4.000 UF a la tasa hipotecaria ahora cubre viviendas nuevas de hasta 6.000 UF, con 80.000 cupos hasta mayo de 2028. Requisitos, ahorro y cupos.
· 5 min de lectura
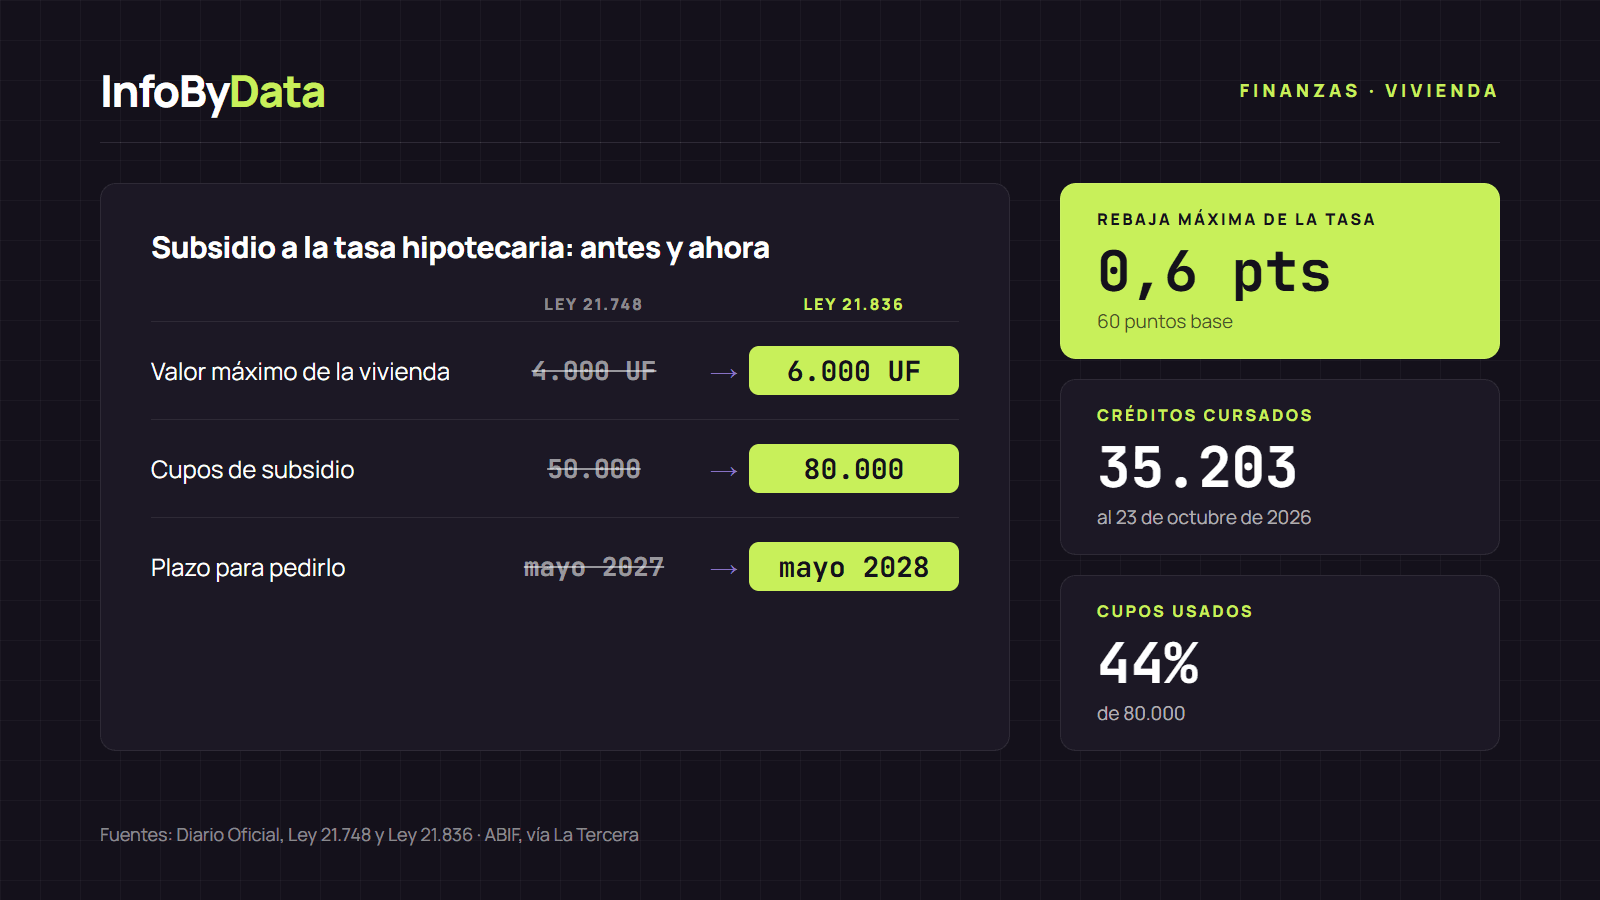
El subsidio 4.000 UF cambió. El beneficio que rebaja hasta 0,6 puntos la tasa de los créditos hipotecarios para viviendas nuevas nació en mayo de 2025 con un tope de 4.000 UF por vivienda, pero la Ley 21.836, publicada en el Diario Oficial el 17 de agosto de 2026, subió ese tope a 6.000 UF, amplió los cupos de 50.000 a 80.000 y extendió el programa hasta el 31 de mayo de 2028.
0,6 puntos
Rebaja máxima de la tasa
60 puntos base
6.000 UF
Valor máximo de la vivienda
antes, 4.000 UF
80.000
Cupos totales
antes, 50.000
Fuente: Diario Oficial, Ley 21.748 y Ley 21.836
Ver los datos en una tabla
| Rebaja máxima de la tasa | 0,6 puntos | 60 puntos base |
| Valor máximo de la vivienda | 6.000 UF | antes, 4.000 UF |
| Cupos totales | 80.000 | antes, 50.000 |
Qué es el subsidio 4.000 UF y cómo funciona
El subsidio lo creó la Ley 21.748, publicada el 29 de mayo de 2025. Establece un subsidio de hasta 60 puntos base sobre la tasa de interés de los créditos hipotecarios, que se entrega junto con la Garantía Apoyo a la Vivienda Nueva del Fondo de Garantías Especiales (Fogaes).
La ley obliga a que todo el subsidio se traslade al comprador como un descuento en la tasa. No es dinero que recibas en tu cuenta: es una tasa más baja durante el crédito. Para fijar ese descuento, el Ministerio de Hacienda publica cada mes tasas de referencia por tipo de institución.
| Tipo de institución | Tasa de referencia octubre 2026 | Tasa de referencia noviembre 2026 |
|---|---|---|
| Bancos | 4,35% | 4,45% |
| Cooperativas de ahorro y crédito | 4,52% | 4,71% |
| Administradoras de mutuos hipotecarios | 5,26% | 5,36% |
| Otras entidades no bancarias | 5,26% | 5,36% |
Fuente: Ministerio de Hacienda, resoluciones publicadas en el Diario Oficial el 16 de septiembre y el 16 de octubre de 2026.
Qué cambió: del subsidio 4.000 UF al tope de 6.000 UF
La Ley 21.836 modificó tres reglas del programa original y también subió a 6.000 UF el tope de la garantía Fogaes que lo acompaña. Además, autorizó a Hacienda a aportar hasta US$175 millones al fondo de garantías.
| Regla | Ley 21.748 (mayo 2025) | Ley 21.836 (agosto 2026) |
|---|---|---|
| Valor máximo de la vivienda | 4.000 UF | 6.000 UF |
| Cupos de subsidio | 50.000 | 80.000 |
| Plazo para pedirlo | 24 meses desde mayo de 2025 | Hasta el 31 de mayo de 2028 |
| Rebaja de la tasa | Hasta 60 puntos base | Sin cambios |
Con la UF en $41.268,88 el 4 de noviembre de 2026, según el SII, el tope de 4.000 UF equivalía a unos $165 millones y el nuevo tope de 6.000 UF, a unos $248 millones. Puedes convertir cualquier monto en UF a pesos en nuestro conversor de divisas.
Quiénes pueden usar el subsidio a la tasa hipotecaria
Según la Ley 21.748, el subsidio es para personas naturales y la vivienda debe cumplir estas condiciones:
- Ser nueva: debe tratarse de la primera venta de la vivienda.
- No superar el tope de valor: hoy, 6.000 UF.
- Cumplir los requisitos de la garantía Fogaes Apoyo a la Vivienda Nueva.
- No venir de una promesa anterior al 31 de diciembre de 2024, y no ser un crédito renegociado (novado).
Además, la ley reserva 6.000 cupos para quienes compran su primera vivienda de hasta 3.000 UF y cumplen los requisitos de los subsidios habitacionales del Minvu (DS 1 y DS 19). Esos subsidios son compatibles con la rebaja de tasa.
El trámite lo hace el banco o la institución que da el crédito: el comprador firma una declaración jurada simple que indica que la compra es elegible. La ley también obliga a la institución a avisarte si las condiciones del mercado son más favorables que las que te ofreció.
Cuánto se ahorra con el subsidio 4.000 UF
Para dimensionarlo, calculamos el dividendo de un crédito con 20% de pie y una tasa de 4,45% (la referencia de bancos para noviembre), con y sin la rebaja máxima de 0,6 puntos. Es un cálculo referencial de InfoByData: no incluye seguros ni gastos, y cada banco define su propia tasa.
- Sin subsidio (4
- 45%)
- Con subsidio (3
- 85%)
Fuente: Cálculo de InfoByData con 20% de pie y crédito a 25 años; tasa de referencia de bancos de Hacienda, noviembre 2026
Ver los datos en una tabla
| Sin subsidio (4 | 45%) | Con subsidio (3 | 85%) | |
|---|---|---|---|---|
| Vivienda de 3.000 UF | 13,27 UF | 12,47 UF | ||
| Vivienda de 4.000 UF | 17,7 UF | 16,63 UF | ||
| Vivienda de 6.000 UF | 26,54 UF | 24,94 UF |
| Valor de la vivienda | Ahorro mensual | Ahorro en pesos al mes (UF $41.268,88) | Ahorro en 25 años |
|---|---|---|---|
| 3.000 UF | 0,80 UF | unos $33.000 | 241 UF |
| 4.000 UF | 1,07 UF | unos $44.000 | 321 UF |
| 6.000 UF | 1,60 UF | unos $66.000 | 481 UF |
En una vivienda de 4.000 UF, el subsidio 4.000 UF original ahorra cerca de 1,07 UF al mes: unas 321 UF en todo el crédito a 25 años.
Cuántos cupos quedan
Al 23 de octubre de 2026 se habían cursado 35.203 créditos con subsidio, el 44% de los 80.000 cupos, según datos de la Asociación de Bancos (ABIF) publicados por La Tercera. Había además 123.309 solicitudes elegibles: 67.421 con aprobación comercial y 38.828 en evaluación.
Las solicitudes elegibles ya superan los cupos disponibles, así que no todas terminarán con subsidio. El contexto también ayuda: en el tercer trimestre, el 30% de los bancos flexibilizó sus condiciones para créditos de vivienda, como explicamos en nuestra nota sobre créditos hipotecarios.
Esta nota es informativa y no es una recomendación financiera ni de compra de vivienda. Revisa siempre las condiciones vigentes con tu banco.
Qué significa para ti
- Si buscabas el subsidio 4.000 UF: el tope ya es de 6.000 UF, así que ahora califican viviendas nuevas más caras. Revisa que sea la primera venta de la propiedad.
- Si vas a comprar: con 44% de los cupos usados y más solicitudes que cupos, conviene cotizar pronto y preguntar a cada banco si el crédito incluye el subsidio y la garantía Fogaes.
- Si compras tu primera vivienda de hasta 3.000 UF con subsidio del Minvu: hay 6.000 cupos reservados para ti, y ambos beneficios son compatibles.
Fuentes
- Diario Oficial, Ley 21.748 que establece el subsidio a la tasa de interés hipotecaria (29 de mayo de 2025)
- Diario Oficial, Ley 21.836 que extiende la vigencia y aumenta la cobertura de la Ley 21.748 (17 de agosto de 2026)
- Diario Oficial, Hacienda fija las tasas de referencia para octubre de 2026
- Diario Oficial, Hacienda fija las tasas de referencia para noviembre de 2026
- SII, valores de la UF 2026
- La Tercera, El subsidio a la tasa hipotecaria suma más de 35.000 créditos cursados
- subsidio 4.000 UF
- subsidio a la tasa hipotecaria
- Ley 21.836
- Fogaes
- créditos hipotecarios