Créditos hipotecarios: bancos flexibilizan sus condiciones y la demanda repunta
El 30% de los bancos flexibilizó las condiciones de los créditos hipotecarios en el tercer trimestre y el 40% percibió más demanda, según el Banco Central.
· 4 min de lectura
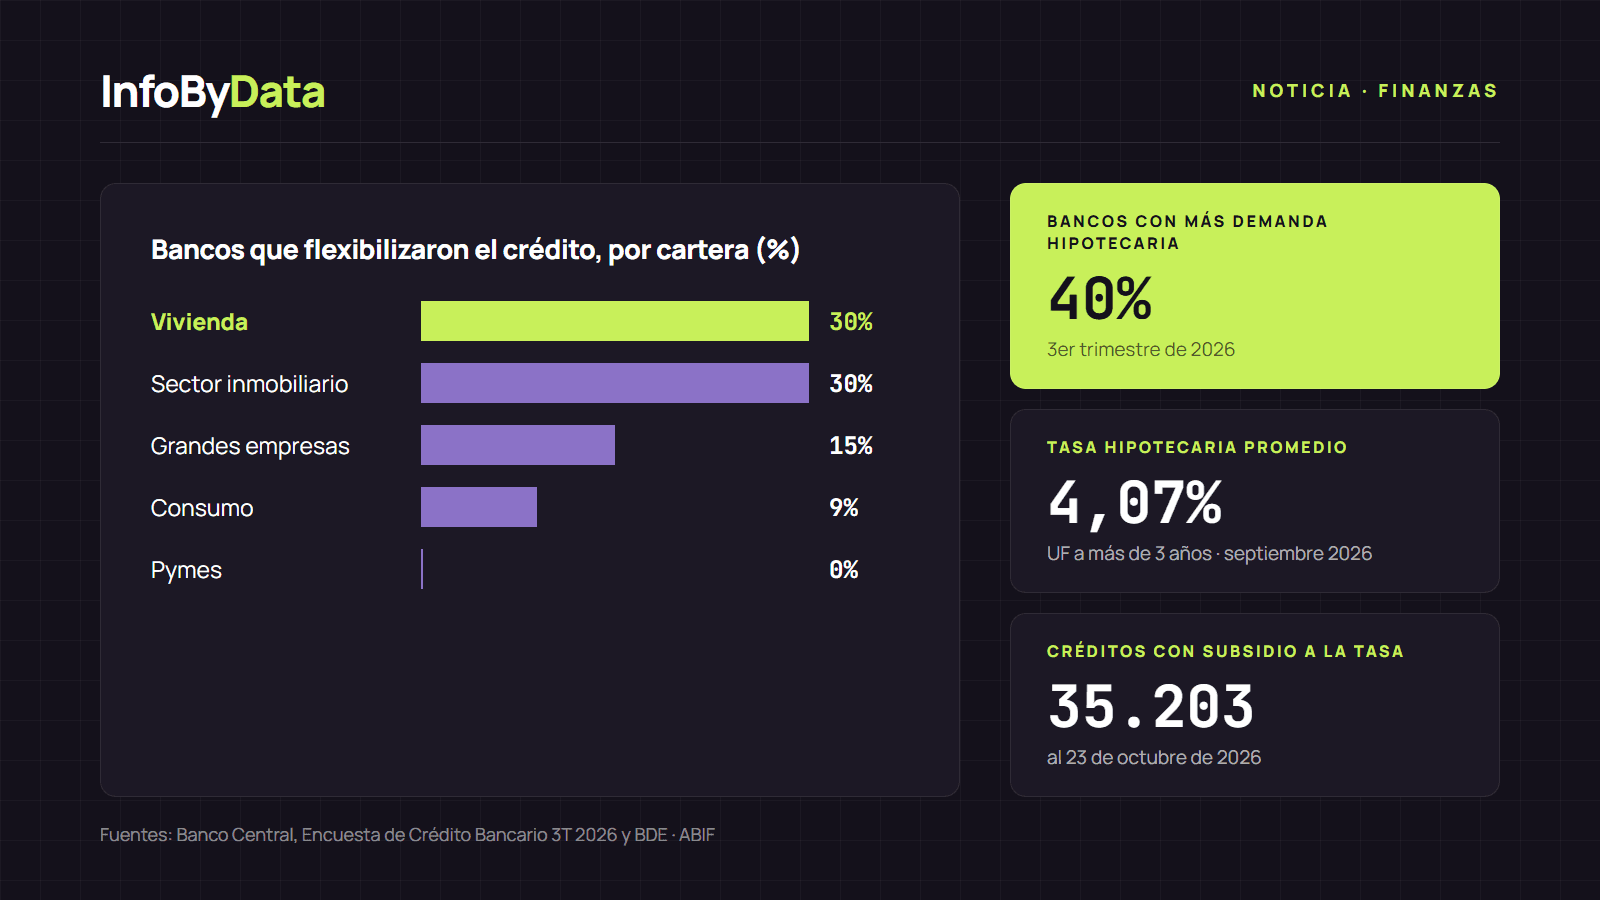
Los bancos chilenos volvieron a abrir la puerta a los créditos hipotecarios. Según la Encuesta de Crédito Bancario del tercer trimestre de 2026 del Banco Central de Chile, el 30% de las entidades reportó condiciones más flexibles para otorgar créditos para vivienda frente al trimestre anterior, y el 40% percibió un repunte en la demanda, asociado a mejores tasas. La encuesta se levantó entre el 14 y el 28 de septiembre con ejecutivos de crédito de los bancos, y sus resultados se publicaron el 14 de octubre, como informaron el Diario Financiero y CNN Chile.
30%
Bancos que flexibilizaron vivienda
3er trimestre de 2026
40%
Bancos con más demanda hipotecaria
3er trimestre de 2026
4,07%
Tasa hipotecaria promedio
UF a más de 3 años, septiembre de 2026
Fuente: Banco Central, Encuesta de Crédito Bancario 3T 2026 y Base de Datos Estadísticos
Ver los datos en una tabla
| Bancos que flexibilizaron vivienda | 30% | 3er trimestre de 2026 |
| Bancos con más demanda hipotecaria | 40% | 3er trimestre de 2026 |
| Tasa hipotecaria promedio | 4,07% | UF a más de 3 años, septiembre de 2026 |
Qué cambió en los créditos hipotecarios según el Banco Central
La Encuesta de Crédito Bancario pregunta cada trimestre a los bancos si endurecieron, mantuvieron o flexibilizaron sus estándares para aprobar créditos (requisitos, pie exigido, plazos o montos), y si ven más o menos solicitudes. En el tercer trimestre, la flexibilización se concentró en dos carteras: vivienda y sector inmobiliario, con 30% de los bancos en cada una.
En las demás carteras el panorama es más cauto. En pymes, ninguna institución cambió sus condiciones. En construcción, el 90% mantuvo sus estándares. En grandes empresas, el 15% flexibilizó y el 8% las endureció.
La demanda por créditos hipotecarios repunta con mejores tasas
Del lado de las personas, los bancos ven más interés por comprar vivienda. La proporción de entidades que percibía una demanda debilitada por créditos hipotecarios bajó de 20% a 10% en un trimestre. En consumo, ese grupo cayó de 36% a 9%, y en grandes empresas, de 31% a 8%.
- 2T 2026
- 3T 2026
Fuente: Banco Central, Encuesta de Crédito Bancario 3T 2026, vía La Tercera
Ver los datos en una tabla
| 2T 2026 | 3T 2026 | |
|---|---|---|
| Vivienda | 20% | 10% |
| Consumo | 36% | 9% |
| Grandes empresas | 31% | 8% |
Las tasas explican parte del cambio. Según la Base de Datos Estadísticos del Banco Central, la tasa promedio de los créditos para vivienda en UF a más de tres años fue de 4,07% en septiembre de 2026, 0,14 puntos menos que un año antes (4,21%). El punto más bajo del año fue mayo, con 3,96%, y desde entonces subió levemente.
Fuente: Banco Central, Base de Datos Estadísticos (actualizado el 7 de octubre de 2026)
Ver los datos en una tabla
| sep 25 | 4,21% |
| oct 25 | 4,16% |
| nov 25 | 4,13% |
| dic 25 | 4,14% |
| ene 26 | 4,12% |
| feb 26 | 4,11% |
| mar 26 | 4,06% |
| abr 26 | 3,98% |
| may 26 | 3,96% |
| jun 26 | 3,97% |
| jul 26 | 4% |
| ago 26 | 4,04% |
| sep 26 | 4,07% |
Consumo sigue restringido, aunque con más demanda
La flexibilización no llegó a todos los préstamos a personas. En créditos de consumo, el 18% de los bancos endureció sus estándares y solo el 9% los flexibilizó, la misma proporción que en la encuesta anterior. Aun así, la demanda mejoró: los bancos que ven más solicitudes de consumo subieron de 9% a 18%.
| Cartera | Más flexibles | Más estrictas | Demanda más fuerte |
|---|---|---|---|
| Vivienda | 30% | — | 40% |
| Consumo | 9% | 18% | 18% |
| Grandes empresas | 15% | 8% | 8% |
| Pymes | 0% | 0% | 10% |
| Sector inmobiliario | 30% | — | 40% |
— : el dato no aparece en los resúmenes publicados de la encuesta.
El subsidio a la tasa empuja los créditos hipotecarios
Otro factor es el subsidio a la tasa de interés para viviendas nuevas, que rebaja la tasa del crédito y va acompañado de una garantía estatal (Fogaes). La Ley 21.836, publicada el 17 de agosto de 2026 en el Diario Oficial, amplió el programa: subió el tope del valor de la vivienda de 4.000 a 6.000 UF, elevó los cupos de 50.000 a 80.000 créditos y extendió su vigencia hasta el 31 de mayo de 2028.
Al 23 de octubre, el programa sumaba 35.203 créditos hipotecarios cursados con subsidio, el 44% de los cupos, según datos de la Asociación de Bancos (ABIF) recogidos por La Tercera. Había, además, 123.309 solicitudes elegibles.
El crédito total también empieza a moverse. Según la Comisión para el Mercado Financiero (CMF), las colocaciones de la banca crecieron 0,93% real en doce meses a septiembre, tras dos meses más débiles, impulsadas por la cartera comercial (1,57%) y, en menor medida, por vivienda.
Para seguir el valor de la UF, en la que se pactan la mayoría de estos créditos, puedes usar nuestro conversor de divisas. Esta nota es informativa y no es una recomendación financiera ni de compra de vivienda.
Qué significa para ti
- Si estás buscando un crédito hipotecario: con 30% de los bancos flexibilizando y la tasa en 4,07%, es un buen momento para cotizar en varias entidades. Compara el costo total del crédito (CAE), no solo la tasa.
- Si compras una vivienda nueva de hasta 6.000 UF: revisa si calificas para el subsidio a la tasa. El banco lo gestiona, y los cupos tienen un límite: ya se usó el 44%.
- Si piensas en un crédito de consumo: los bancos siguen siendo más exigentes en esa cartera (18% endureció sus condiciones), así que conviene ordenar tu historial y tu nivel de deuda antes de pedirlo.
Fuentes
- Banco Central de Chile, Encuesta de Crédito Bancario
- Banco Central de Chile, Base de Datos Estadísticos: tasa de créditos para vivienda en UF a más de 3 años
- CMF, desempeño de bancos y cooperativas a septiembre de 2026 (29 de octubre de 2026)
- Diario Oficial, Ley 21.836 (17 de agosto de 2026)
- Diario Financiero, Bancos flexibilizan condiciones de otorgamiento de créditos hipotecarios (14 de octubre de 2026)
- La Tercera, Bancos flexibilizan hipotecarios y créditos para inmobiliarias
- La Tercera, El subsidio a la tasa hipotecaria suma más de 35.000 créditos cursados
- CNN Chile, Bancos flexibilizan condiciones de crédito para vivienda y sector inmobiliario
- créditos hipotecarios
- Encuesta de Crédito Bancario
- tasa hipotecaria
- subsidio a la tasa hipotecaria
- Banco Central de Chile