Créditos de consumo en Chile: cuánto cuestan, cuál es la tasa máxima y qué bancos prestan más
Créditos de consumo en Chile: la tasa promedio fue de 24,57% en octubre, el límite legal llega a 41,02% y cinco bancos concentran el 75% de lo prestado.
· 5 min de lectura
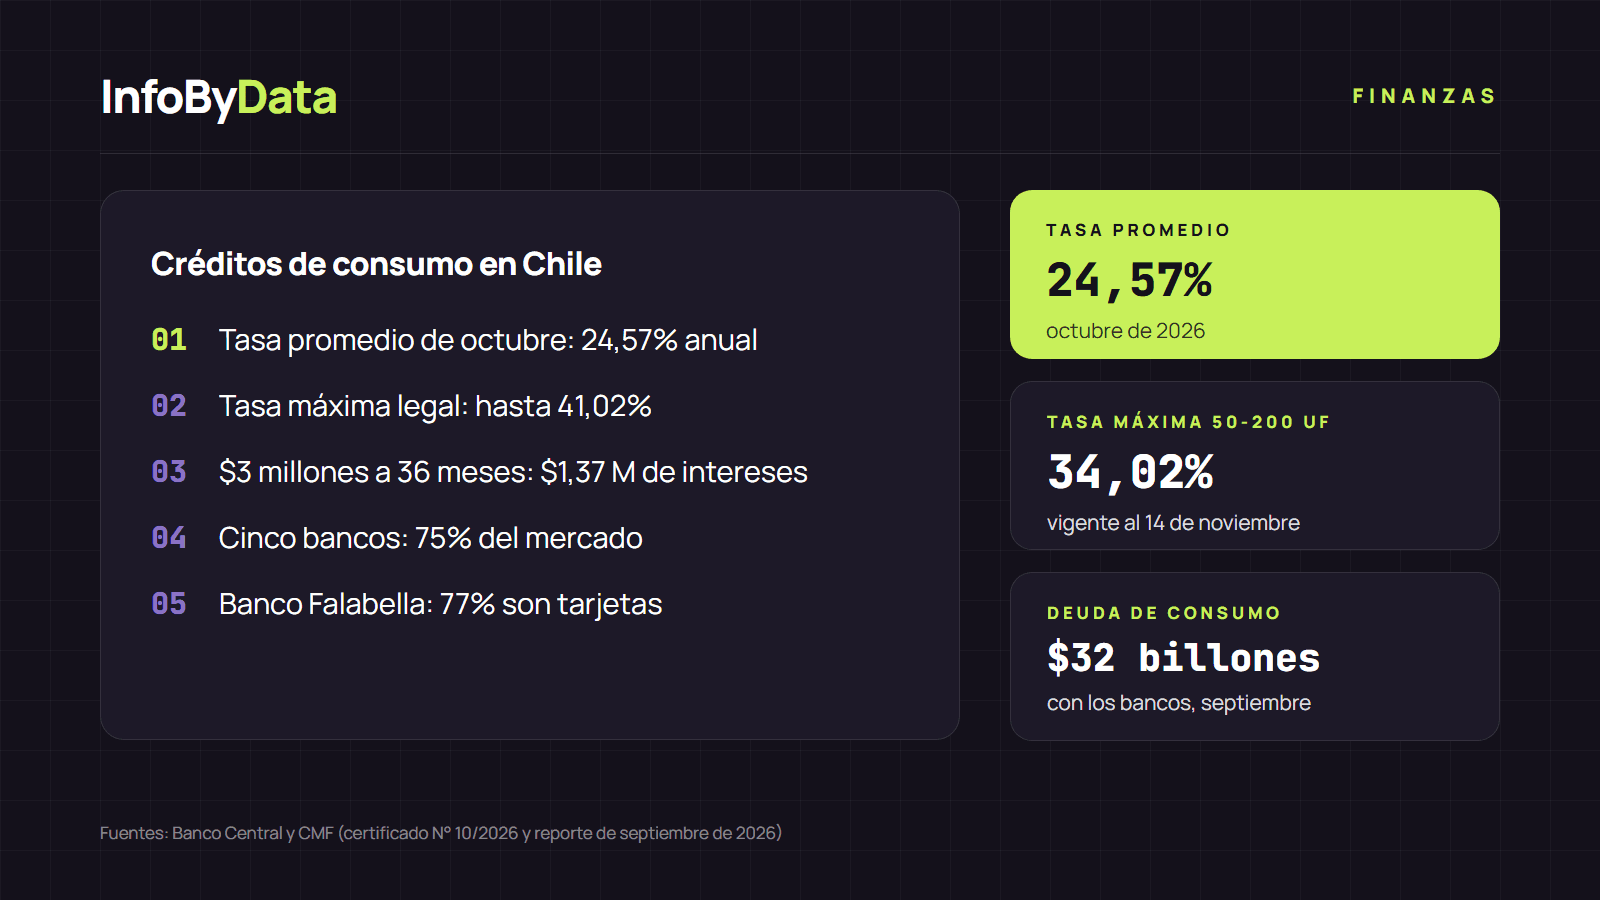
Pedir plata prestada para consumo cuesta hoy casi seis veces más que un crédito para la vivienda. En octubre de 2026, la tasa promedio de los créditos de consumo en Chile fue de 24,57% anual, según el Banco Central. En el mismo mes, la tasa de los créditos hipotecarios fue de 4,10%. En esta nota revisamos cuánto cuesta un crédito de consumo, hasta dónde puede cobrar un banco y qué instituciones concentran el mercado.
24,57%
Tasa promedio en octubre
anual, todos los plazos
34,02%
Tasa máxima legal (50 a 200 UF)
vigente hasta el 14 de noviembre
$32 billones
Deuda de consumo con los bancos
septiembre de 2026
2,65%
Cartera con más de 90 días de mora
del total de consumo
Fuente: Banco Central, CMF, certificado N° 10/2026 y CMF, reporte de septiembre de 2026
Ver los datos en una tabla
| Tasa promedio en octubre | 24,57% | anual, todos los plazos |
| Tasa máxima legal (50 a 200 UF) | 34,02% | vigente hasta el 14 de noviembre |
| Deuda de consumo con los bancos | $32 billones | septiembre de 2026 |
| Cartera con más de 90 días de mora | 2,65% | del total de consumo |
Cuánto cuestan los créditos de consumo en Chile hoy
La tasa promedio de los créditos de consumo subió durante 2026: pasó de 23,41% en enero a un máximo de 26,00% en julio, y bajó a 24,57% en octubre. Un año antes, en octubre de 2025, era de 23,01%.
Fuente: Banco Central, Base de Datos Estadísticos, consumo total
Ver los datos en una tabla
| ene 25 | 24,54% |
| mar 25 | 23,35% |
| may 25 | 24,19% |
| jul 25 | 24,01% |
| sep 25 | 23,8% |
| nov 25 | 23,62% |
| ene 26 | 23,41% |
| mar 26 | 23,39% |
| may 26 | 25,61% |
| jul 26 | 26% |
| sep 26 | 25,86% |
| oct 26 | 24,57% |
La tasa cambia mucho según el plazo. Los créditos a menos de seis meses tienen la tasa más baja, y los de seis meses a un año, la más alta:
¿Por qué un crédito de consumo cuesta tanto más que uno hipotecario? La principal razón es el riesgo. El crédito hipotecario tiene la vivienda como garantía; el de consumo, no. Según la CMF, los bancos tienen provisionado el 8,24% de su cartera de consumo para cubrir posibles pérdidas, frente a solo el 0,63% de la cartera de vivienda.
Un ejemplo: cuánto pagas por $3 millones
Con la tasa promedio de octubre para créditos de uno a tres años (26,25%), un crédito de $3.000.000 se paga así, solo contando intereses:
| Plazo | Cuota mensual | Total pagado | Intereses |
|---|---|---|---|
| 24 meses | $162.002 | $3.888.053 | $888.053 |
| 36 meses | $121.272 | $4.365.783 | $1.365.783 |
| 48 meses | $101.574 | $4.875.568 | $1.875.568 |
Cálculo de InfoByData con la tasa promedio del Banco Central para créditos de 1 a 3 años (octubre de 2026). No incluye seguros, comisiones ni impuesto de timbres, que suben el costo final.
Alargar el plazo baja la cuota, pero encarece el crédito: pasar de 24 a 48 meses baja la cuota en $60.428, pero suma casi $1 millón más en intereses.
Cuál es la tasa máxima que te pueden cobrar
En Chile, ningún crédito puede superar la tasa máxima convencional (TMC), que la CMF publica cada mes en el Diario Oficial. Para los créditos en pesos a 90 días o más, el límite depende del monto:
| Monto del crédito | Tasa máxima (TMC) | Tasa corriente (promedio de referencia) |
|---|---|---|
| Hasta 50 UF (unos $2,07 millones) | 41,02% anual | 32,82% anual |
| Más de 50 y hasta 200 UF (unos $8,26 millones) | 34,02% anual | 29,56% anual |
| Más de 200 y hasta 5.000 UF | 30,03% anual | 20,02% anual |
Fuente: CMF, certificado N° 10/2026, publicado en el Diario Oficial el 15 de octubre de 2026 y vigente hasta el 14 de noviembre. UF del 12 de noviembre de 2026: $41.316,06. La CMF publica un nuevo certificado cada mes.
Mientras más chico el crédito, más alto el límite legal. Con la TMC del tramo de 50 a 200 UF (34,02%), el mismo crédito de $3.000.000 a 36 meses tendría una cuota de $134.049 y pagarías $1.825.777 en intereses, $460.000 más que con la tasa promedio.
Qué bancos prestan más en créditos de consumo
A septiembre de 2026, los bancos tenían prestados $32,04 billones en créditos de consumo, según la CMF. Es un 1,56% menos que un año antes, descontada la inflación. Cinco bancos concentran el 75% del total:
Hay dos modelos distintos. En los bancos tradicionales, la mayor parte del consumo son créditos en cuotas. En los bancos ligados al retail es al revés: el 77% de la cartera de consumo de Banco Falabella y el 91% de la de Banco Ripley son deudas de tarjetas de crédito.
La morosidad también varía. El 2,65% de la cartera de consumo de la banca tiene más de 90 días de atraso. Los porcentajes más altos están en Banco Ripley (3,48%), BancoEstado (3,29%) y Scotiabank (3,25%); los más bajos, en Banco Internacional (1,40%), Banco Consorcio (1,43%) y Banco Bice (1,44%). Puedes ver cómo se comparan los bancos en otros indicadores en los bancos en Chile en cifras.
Cómo comparar créditos de consumo en Chile
- Compara la CAE, no la tasa. La carga anual equivalente suma la tasa, los seguros y las comisiones en un solo porcentaje. Los bancos deben informarla en sus cotizaciones.
- Pide el costo total del crédito. Es la suma de todas las cuotas: muestra cuánto pagarás en realidad.
- Revisa los seguros asociados. Suben la cuota: pregunta cuáles son obligatorios y cuáles puedes rechazar.
- Prepagar tiene un costo limitado. En créditos de hasta 5.000 UF en pesos, la comisión de prepago no puede superar un mes de intereses sobre el monto que adelantas, según el artículo 10 de la Ley 18.010. Te explicamos cómo funciona en prepagar o refinanciar un crédito hipotecario.
Qué significa para ti
Si piensas usar un crédito de consumo para pagar parte del pie de una vivienda, haz la cuenta completa: a las tasas de hoy, ese crédito puede costarte más que el propio hipotecario. Antes de decidir, revisa el ranking de los mejores créditos hipotecarios de noviembre, donde la CAE parte en 4,52%.
Los créditos de consumo en Chile son caros porque no tienen garantía, y el plazo, el monto y los seguros pueden cambiar mucho el costo final. Cotiza en al menos tres instituciones y compara la CAE y el costo total. Esta nota es informativa y no es una recomendación financiera.
Fuentes
- Banco Central de Chile, Base de Datos Estadísticos: tasas de colocación de consumo (datos a octubre de 2026)
- Banco Central de Chile, tasas de colocación de vivienda en UF
- CMF, certificado N° 10/2026 de tasas de interés corriente y máxima convencional (Diario Oficial, 15 de octubre de 2026)
- CMF, Reporte Mensual de Información Financiera del Sistema Bancario, septiembre de 2026
- Ley 18.010, artículo 10, BCN
- SII, valor de la UF 2026
- créditos de consumo en Chile
- crédito de consumo
- tasa máxima convencional
- CAE
- bancos
- CMF
- Banco Central